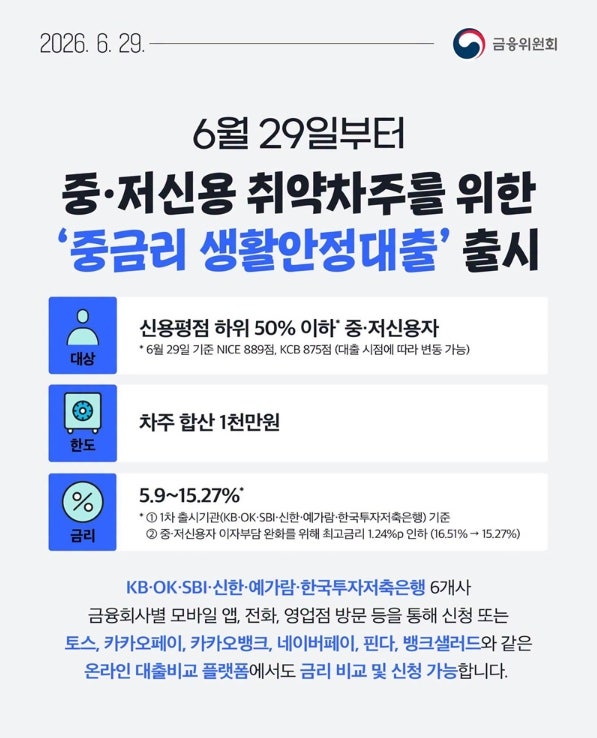

생활안정자금대출은 금융당국의 가계부채 억제 조치로 신용대출 한도가 연소득 100% 이내로 제한되면서 자금난을 겪는 이들을 위해 등장한 상품입니다. 특히 제2금융권 대출 증가분이 가계대출 총량 규제 실적에서 전액 제외되는 파격적인 정책 지원이 적용되어 금융사들의 취급 여력이 대폭 늘어났습니다. 이는 신용도가 낮아 은행 문턱을 넘기 힘든 차주를 위해 금융사가 자체 신용으로 취급하는 소액 생활자금 대출의 성격을 가집니다.
실제 이용자 후기를 분석해 보면, 이 대출은 기존 신용대출 한도가 연소득에 도달했더라도 연소득 100% 이내 규제에서 예외 적용되는 장점이 있습니다. 그러나 DSR 규제는 그대로 적용되며, 총대출 1억 원 초과 시 제2금융권 기준 50% 이내를 충족해야 합니다. 또한, 근로복지공단의 생활안정자금 융자는 의료비, 혼례비, 장례비 등 특정 용도에 맞춰 지원되므로, 일반적인 생활비 목적과는 차이가 있습니다.
대출 신청 전 반드시 확인해야 할 중요한 약정이 있습니다. 바로 대출일로부터 1년간(또는 전액 상환 전까지) 본인 명의 주택 구입이 전면 금지된다는 점입니다. 이를 위반할 경우 대출금이 즉시 환수될 수 있으므로, 신청자는 이 약정 조건을 면밀히 검토하고 자신의 상황에 맞는 상품을 선택하는 것이 중요합니다.