
최근 농지 전수조사가 추진되면서 상속 농지에 대한 관심이 높아지고 있습니다. 특히 농지 양도소득세 감면과 관련하여 8년 자경 감면, 비사업용 토지 여부, 상속 농지 등 다양한 요건을 종합적으로 검토해야 합니다. 농지를 상속받은 경우 피상속인의 자경 기간이 양도세 계산에 중요한 영향을 미치므로, 관련 규정을 정확히 파악하는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 상속 농지의 경우 피상속인이 농사를 지은 기간까지 포함하여 양도세 감면 여부를 판단할 수 있다는 점이 핵심 장점으로 꼽힙니다. 그러나 상속이나 고령이라는 이유만으로 모든 이용 방식이 허용되는 것은 아니며, 상속 경위, 과거 경작 기간, 현재 경작자 등 구체적인 사실관계를 확인해야 합니다. 특히 농지대장 기록과 실제 경작자가 일치하는지 여부도 중요하게 다뤄집니다.
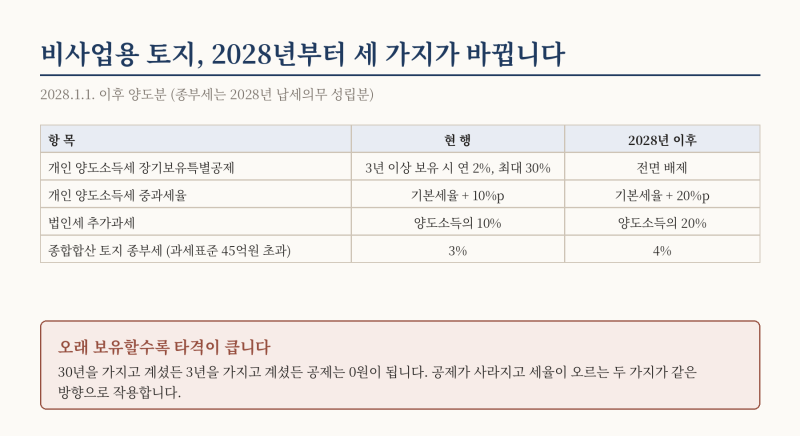
블로거들은 상속 농지 양도세 계산 시 피상속인의 자경 여부와 기간을 꼼꼼히 확인하고, 소득 요건 등 감면 제외 규정도 함께 고려할 것을 강조합니다. 또한, 농지 전수조사로 인해 양도세율이 새로 바뀌는 것은 아니지만, 비사업용 토지로 판단될 경우 양도세 중과가 적용될 수 있으므로 전문가와 상담하여 정확한 세금 계획을 세우는 것이 현명합니다.