

최근 부동산 가치 상승으로 상속세에 대한 관심이 높아지면서, 상속재산 18억 원까지 상속세가 없어진다는 이야기가 주목받고 있습니다. 이는 이재명 대통령이 상속공제 확대를 언급하며 일괄공제 8억 원, 배우자공제 10억 원 상향을 제안했던 내용에서 비롯되었습니다. 하지만 2026년 세제개편안에는 18억 원 공제에 대한 내용이 포함되지 않아, 현재는 기존 상속공제 기준이 적용되고 있습니다. 상속세는 피상속인의 총 상속재산에서 일정한 상속공제를 차감하여 계산합니다.
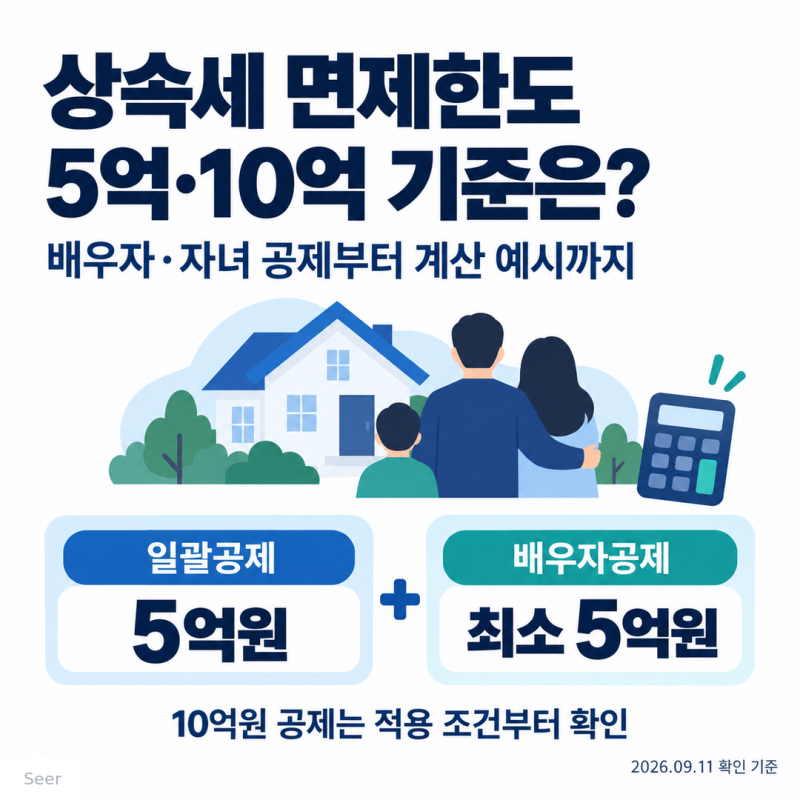
현재 상속인으로 자녀가 있을 경우 일괄공제 5억 원이 적용되며, 배우자가 있다면 최소 5억 원의 배우자공제를 추가로 받을 수 있습니다. 따라서 배우자와 자녀가 있는 경우 기본적으로 10억 원까지는 상속세 부담이 없습니다. 예를 들어, 시가 10억 원의 아파트를 상속받고 다른 상속재산이 없다면, 일괄공제 5억 원과 배우자공제 5억 원을 합산하여 상속세가 발생하지 않습니다. 그러나 18억 원 상속재산의 경우, 배우자가 5억 원 미만 상속 시 1억 7천만 원 이상의 세금이 발생할 수 있습니다.
상속세 개편 논의는 자산 가격 상승을 반영한 공제 한도 현실화에 초점을 맞추고 있으며, 일괄공제 7억 원, 배우자공제 최저 10억 원 상향 등이 추진되고 있습니다. 또한, 과세 방식이 유산세 방식에서 유산취득세 방식으로 전환될 경우, 상속인 각자가 물려받은 재산을 기준으로 과세되어 세금 부담이 크게 줄어들 수 있습니다. 상속세 절세를 위해서는 배우자 지분 배분과 공제 항목 활용 등 전문가의 조언을 구하는 것이 중요합니다.