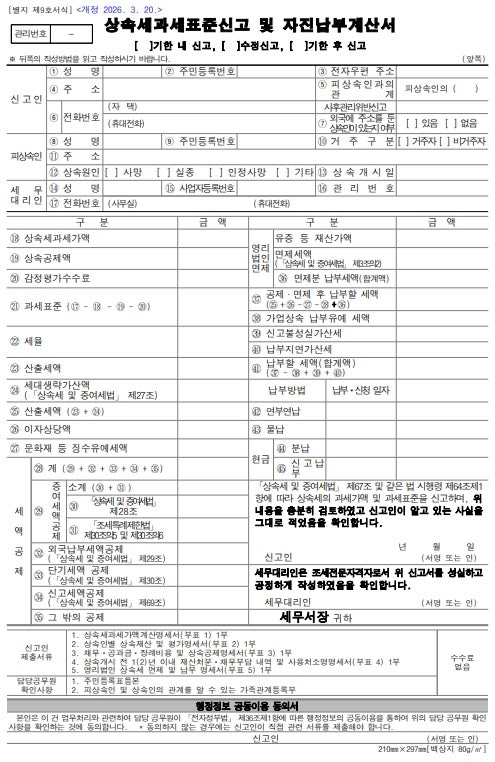
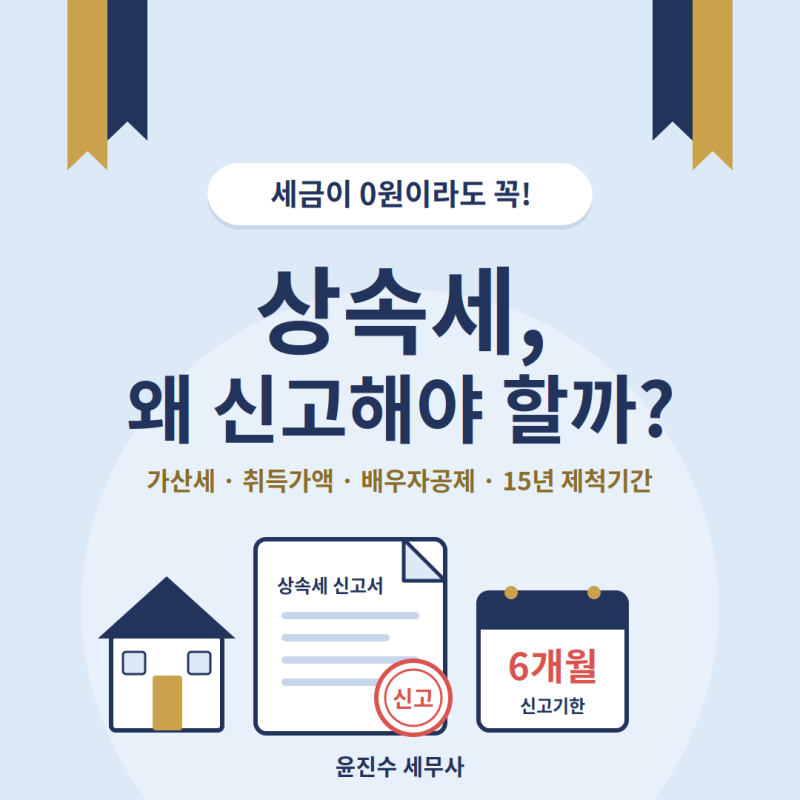
상속세 신고서는 상속 발생 시 상속재산 확인 및 세금 계산과 더불어 정해진 기한 내에 제출해야 하는 중요한 서류입니다. 특히 여러 부표와 증빙서류가 함께 필요하므로, 어떤 서류를 준비해야 하는지 미리 확인하는 것이 중요합니다. 상속세 신고는 상속개시일이 속하는 달의 말일부터 6개월 이내에 관할 세무서에 제출해야 하며, 이 기한을 지키지 못할 경우 가산세가 부과될 수 있습니다.
실제 블로그 후기들을 살펴보면, 기한 내 신고 시 산출세액의 3%를 신고세액공제로 받을 수 있다는 점이 큰 장점으로 꼽힙니다. 하지만 기한을 넘기면 이 공제 혜택이 사라지고, 납부할 세액이 있다면 무신고 가산세까지 추가될 수 있어 주의가 필요합니다. 상속세 신고서에는 상속세 과세표준신고 및 자진납부계산서를 포함하여 상속인별 상속재산 및 평가명세서, 채무·공과금·장례비용 및 상속공제명세서 등 다양한 서류가 첨부됩니다.
상속세 신고는 피상속인의 주소지를 관할하는 세무서에 제출하며, 피상속인이나 상속인 전원이 비거주자인 경우에는 신고기한이 9개월로 연장됩니다. 신고서 제출 후 세무서에서 발송하는 상속세 결정통지서를 통해 최종 결정된 과세표준과 세액을 확인할 수 있습니다. 이때 신고서와 결정통지서의 내용을 꼼꼼히 비교하여 오류가 없는지 확인하는 것이 중요합니다.