
2026년 상속세 개정안에 대한 관심이 뜨거운 가운데, 최고세율 인하와 자녀공제 확대 등 주요 개편 내용이 이미 시행 중인 것으로 오해하는 경우가 많습니다. 특히 자산 가치 상승으로 중산층까지 상속세 대상에 포함되면서, 개정 논의 중인 공제 한도 변경에 대한 정보는 많은 사람들의 이목을 집중시키고 있습니다. 하지만 실제 법 적용 현황과 대중의 인식 사이에는 큰 차이가 존재합니다.
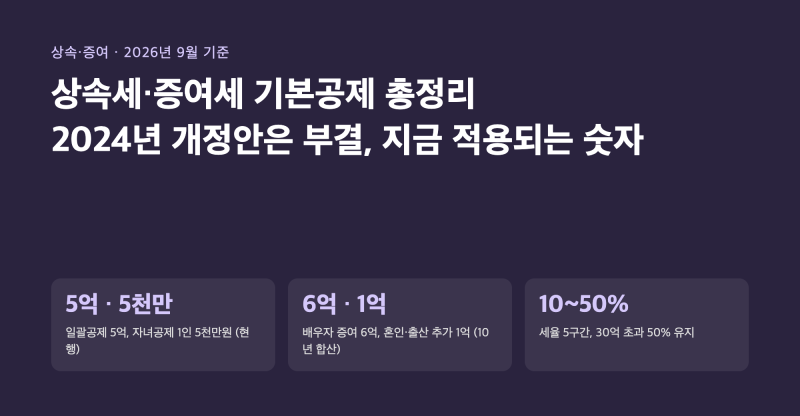
실제 블로그 분석에 따르면, 정부가 추진했던 상속세율 인하(50%→40%)와 자녀공제 1인당 5억 원 상향 조정안은 2026년 현재 국회 심의 과정에서 부결되거나 장기 계류 중인 상태입니다. 따라서 현재 시점에 상속이 발생할 경우, 여전히 과거의 법 조문 기준인 최고세율 50%와 자녀공제 5천만 원이 적용되고 있습니다. 이처럼 개정안이 확정되지 않은 상황에서 잘못된 정보로 인한 혼란이 가중되고 있습니다.
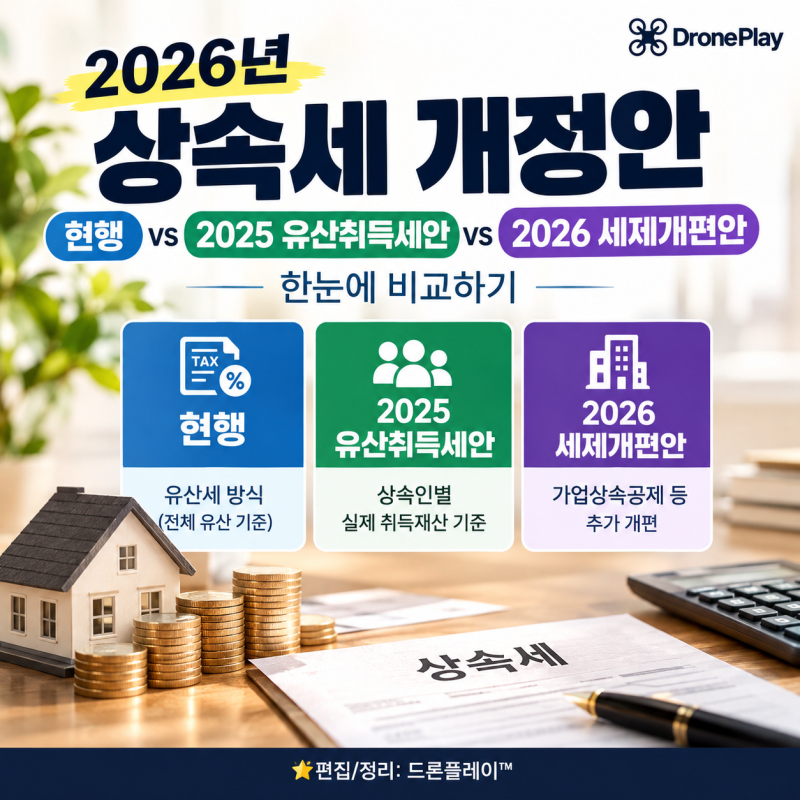
상속세 개편 논의의 핵심은 유산세 방식에서 유산취득세 방식으로의 전환 추진과 공제 한도 현실화입니다. 유산취득세는 상속인 각자가 물려받은 재산을 기준으로 과세하여 실질 세 부담을 줄일 수 있는 방안으로 주목받고 있습니다. 현재의 상속세법은 피상속인의 전체 재산 총액을 기준으로 누진세율을 적용하므로, 정확한 현행 제도와 개정 추진안의 차이를 이해하는 것이 중요합니다.