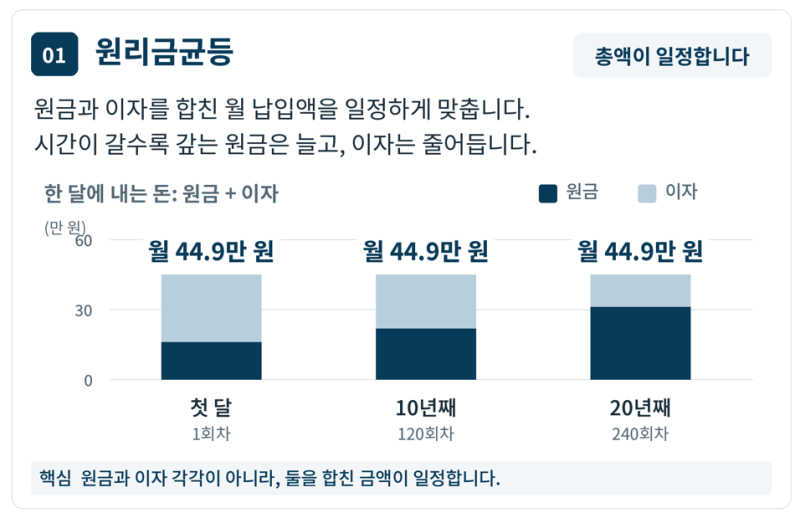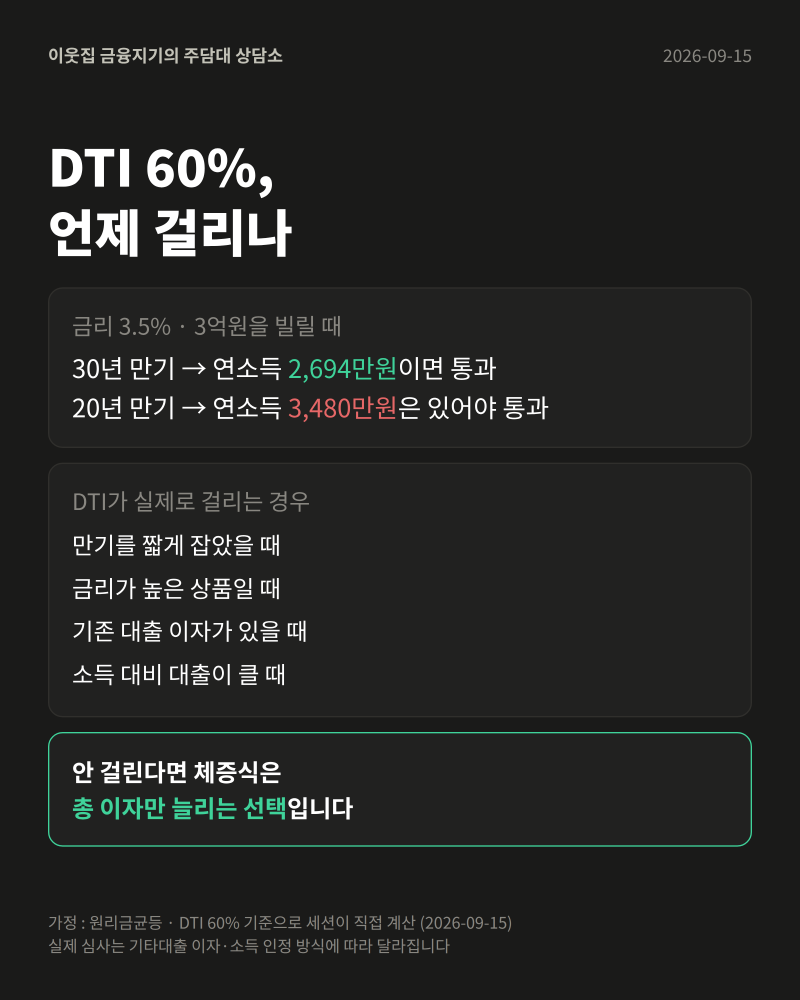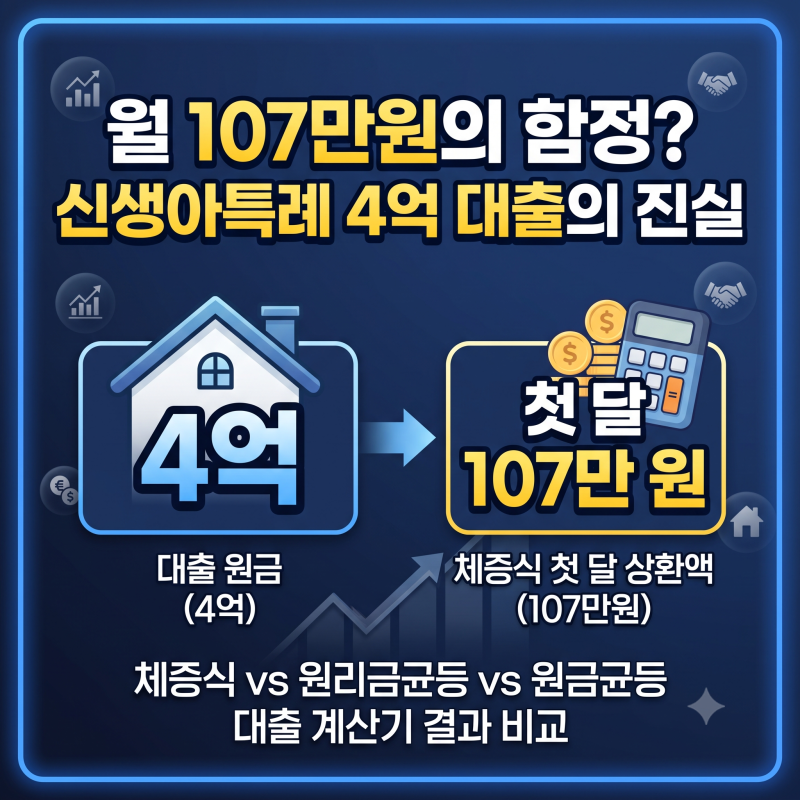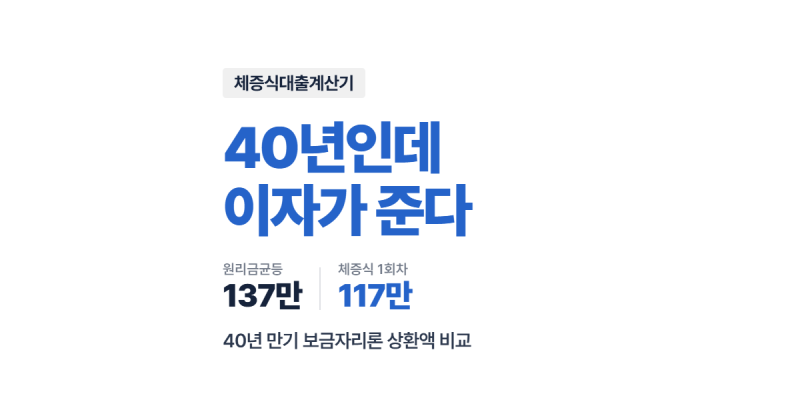
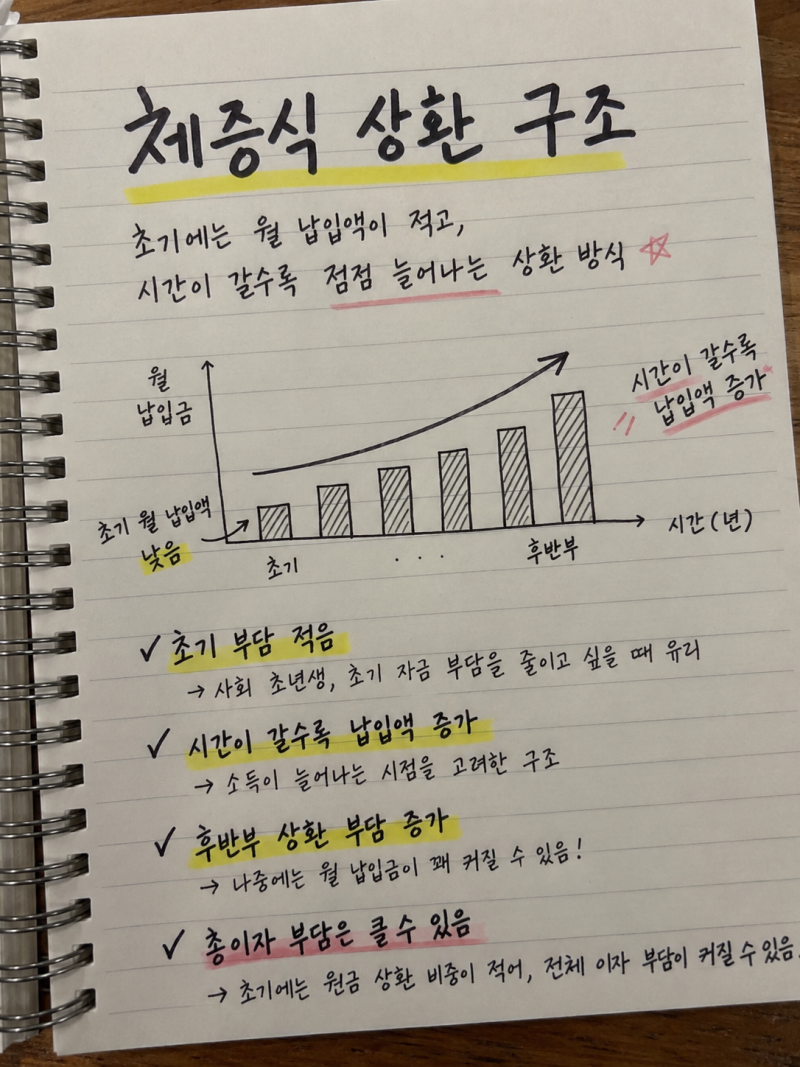
체증식 상환 방식은 대출 초기 월 상환액이 적어 사회 초년생이나 미래 소득 증가를 기대하는 이들에게 주목받고 있습니다. 특히 디딤돌대출이나 보금자리론과 같은 정책 대출에서 DTI 산정 시 초기 상환액이 낮게 잡혀 대출 한도를 늘리는 효과가 있어 많은 이들이 관심을 보이고 있습니다. 하지만 이러한 장점에도 불구하고, 전체 대출 기간 동안 총 이자액은 원금균등이나 원리금균등 방식보다 많아지는 특징이 있습니다.
실제 사용자들은 체증식 이자계산기를 통해 초기 월 납입금이 예상보다 훨씬 낮게 나오는 것에 놀라움을 표하기도 합니다. 그러나 시간이 지날수록 상환액이 크게 증가하므로, 단순히 초기 납입금만 볼 것이 아니라 전체 상환 기간 동안의 금액 변화와 미래 소득으로 감당 가능 여부를 신중하게 고려해야 합니다. 특히 체증식은 대출 실행 후 상환 방식 변경이 어렵다는 점도 중요한 고려 사항으로 꼽힙니다.
체증식 이자계산기를 활용할 때는 대출금액, 기간, 금리 외에도 거치기간 여부, 그리고 월별 상환액의 변화 추이를 면밀히 살펴보는 것이 중요합니다. 초기 이자 부담이 크고 원금 상환 비중이 적어 총 이자가 늘어나는 구조이므로, 미래 소득 증가가 확실하지 않다면 신중한 접근이 필요합니다. 한국주택금융공사 등에서 제공하는 계산기를 통해 전체 상환 계획을 시뮬레이션해 보는 것이 현명한 선택에 도움이 될 것입니다.