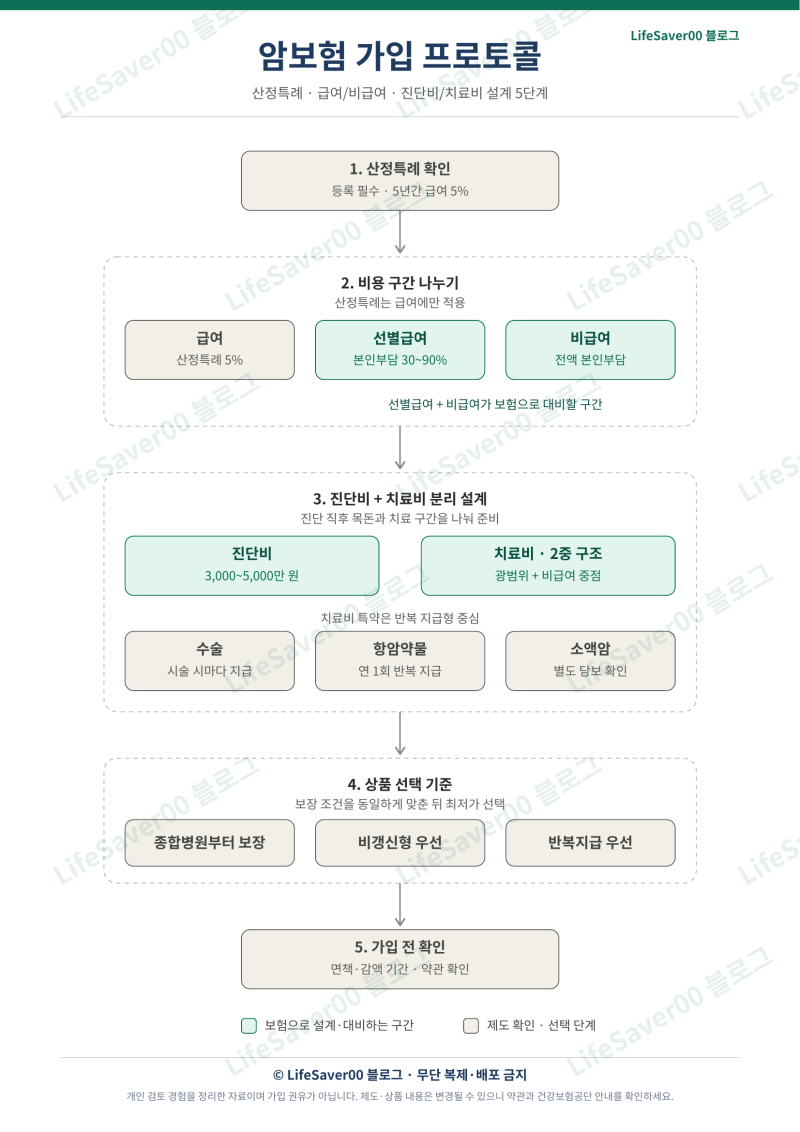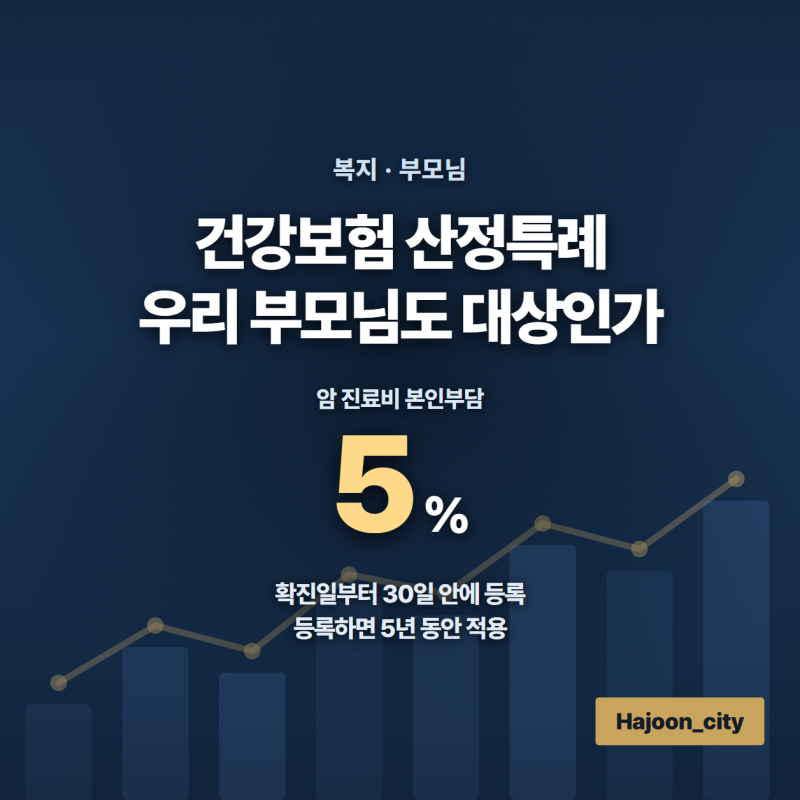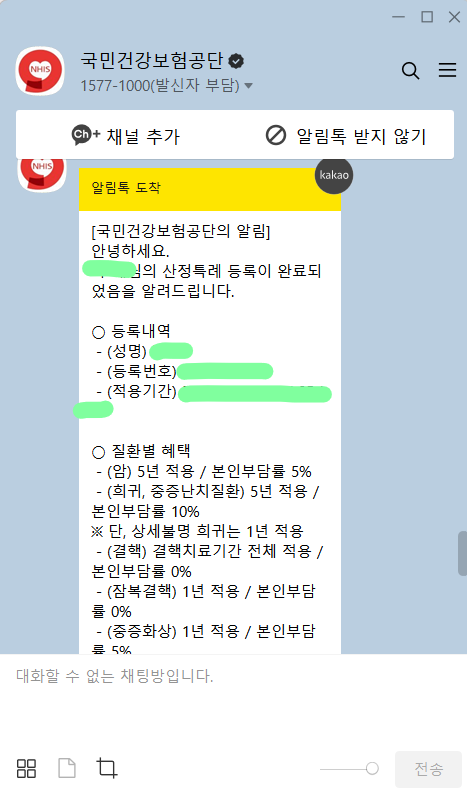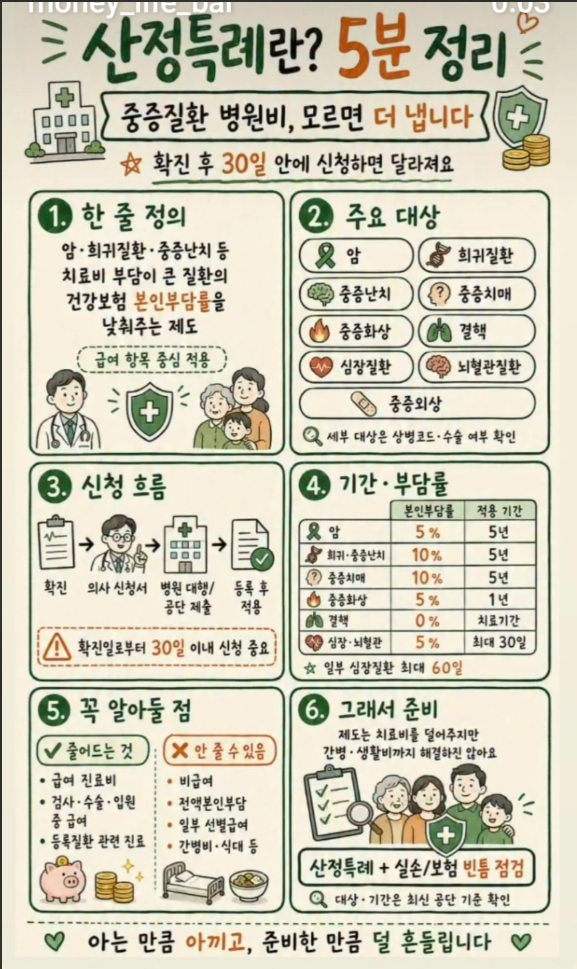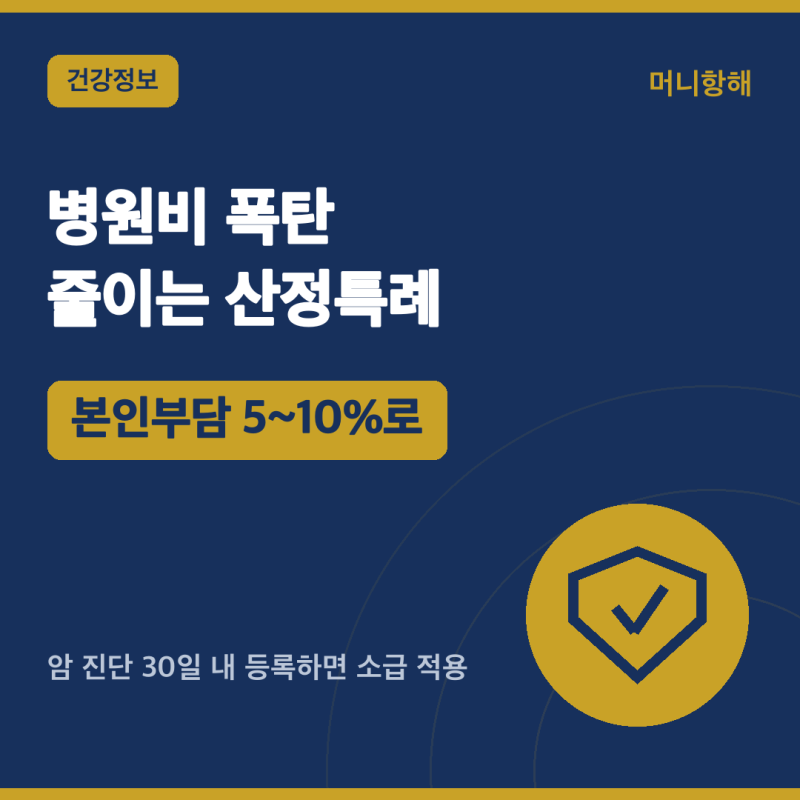
산정특례 제도는 중증 질환 및 희귀·중증난치 질환으로 고액의 진료비가 발생하는 환자들의 경제적 부담을 경감하기 위해 마련되었습니다. 이 제도를 통해 암, 중증화상 등 중증질환자는 요양급여비용의 5%를, 희귀 및 중증난치질환자는 10%를 본인 부담하며, 결핵 환자는 본인부담금이 면제됩니다. 이는 일반적인 외래 및 입원 본인부담률과 비교할 때 상당한 절감 효과를 제공합니다.
블로거들은 산정특례 제도가 환자들에게 큰 도움이 되지만, 적용 범위와 신청 절차에 대한 정확한 이해가 중요하다고 강조합니다. 특히, 확진일로부터 30일 이내에 신청해야 확진일로 소급 적용된다는 점과, 등록 질환과 관련된 진료에만 혜택이 적용되며 비급여 항목은 제외된다는 점을 명확히 안내하고 있습니다. 또한, 질환별로 적용 기간이 다르므로 국민건강보험공단을 통해 최신 기준을 확인하는 것이 중요하다고 조언합니다.
산정특례 혜택을 최대한 활용하기 위해서는 진단 후 신속하게 등록 신청을 진행하는 것이 유리합니다. 비급여 항목은 산정특례 대상에서 제외되므로, 실제 병원비가 5~10%로만 떨어지지 않을 수 있다는 점을 인지해야 합니다. 따라서 실손보험이나 본인부담상한제 등 다른 의료비 경감 제도와 연계하여 종합적으로 의료비를 관리하는 지혜가 필요합니다.