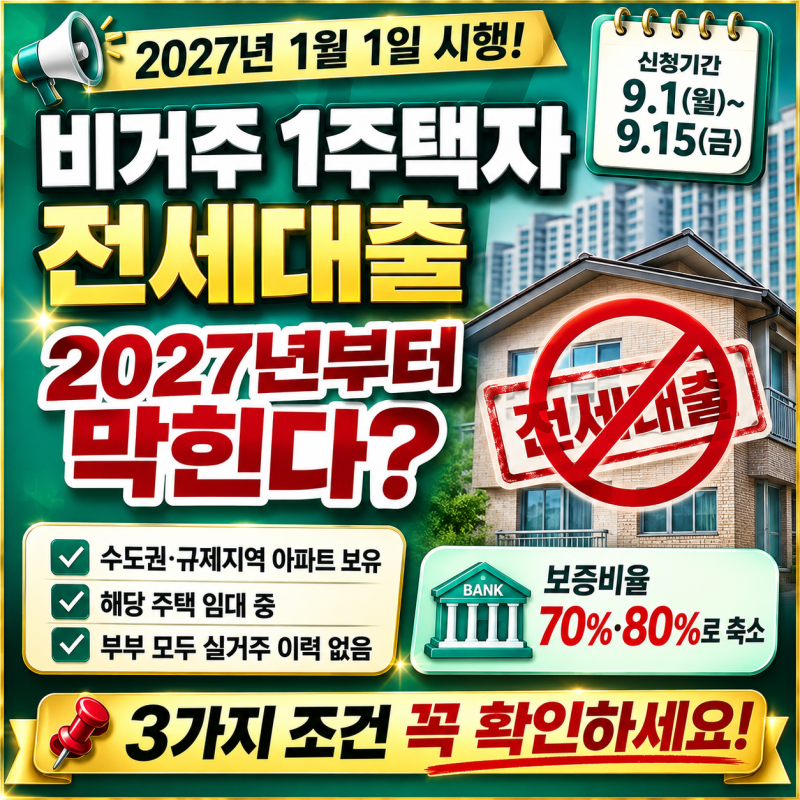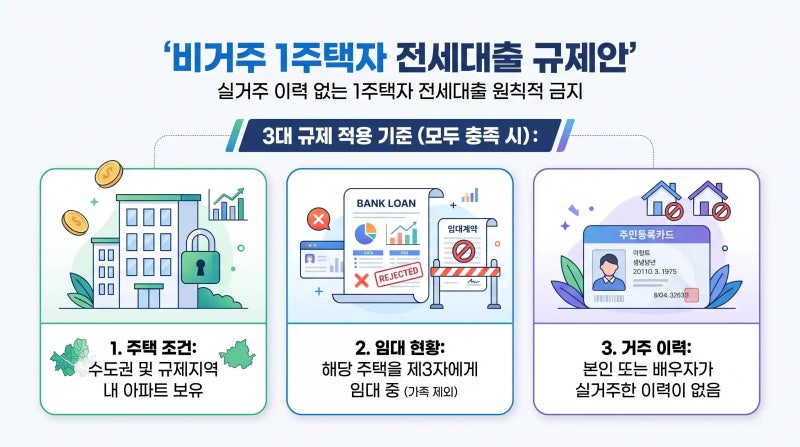
정부의 2026년 세제개편안에 따라 비거주 1주택 규제가 강화될 예정입니다. 이는 1주택자라도 실제 거주하지 않는 경우 종합부동산세와 양도소득세에서 불리해질 수 있음을 의미합니다. 특히 거주용 1주택은 보호하되, 비거주 1주택과 다주택의 세제 혜택은 줄이는 방향에 초점을 맞추고 있습니다. 단순히 주택 수만이 아니라 실제 거주 여부가 세금 부담의 핵심 기준으로 작용할 전망입니다.
실제 블로그 후기들을 살펴보면, 비거주 1주택 규제가 단순히 세금 문제로 끝나지 않고 임대 시장에 연쇄적인 영향을 줄 수 있다는 우려가 제기됩니다. 비거주 1주택자에 대한 세 부담이 커지면 일부 집주인이 직접 거주를 선택하게 되어 임대 매물이 줄어들고, 이는 임대료 상승으로 이어질 수 있다는 분석입니다. 또한, 직장, 자녀 교육, 부모 봉양 등 부득이한 사유로 비거주하는 1주택자도 많아 형평성 논란도 있습니다.
따라서 비거주 1주택 규제는 세금뿐만 아니라 임대 시장의 변화와 세입자에게 미칠 영향을 종합적으로 고려해야 합니다. 특히 2027년부터 단계적으로 시행될 종부세 개편과 양도세 장기보유특별공제 변화에 주목해야 합니다. 실제 매도, 증여, 대출 전에는 반드시 세무 전문가와 상담하여 개인 상황에 맞는 정확한 정보를 확인하는 것이 중요합니다.