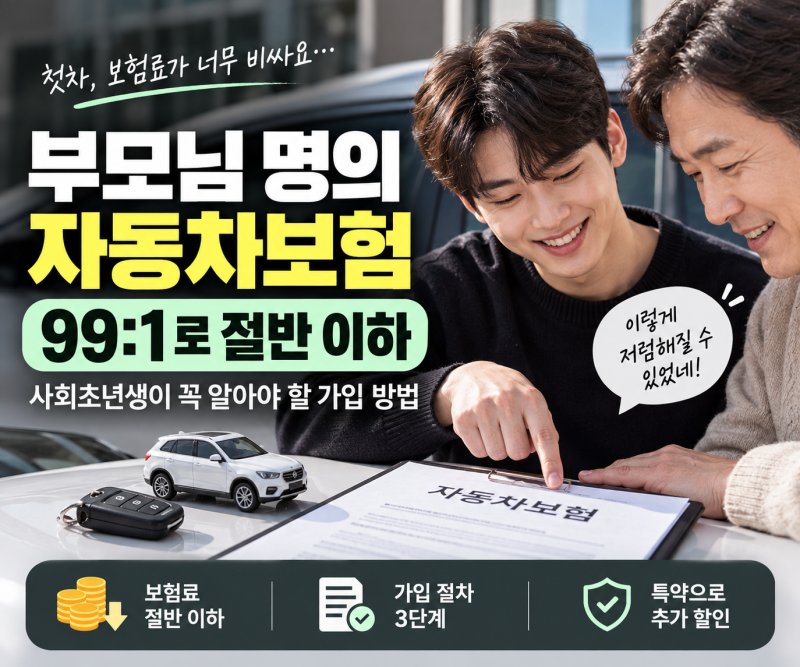
자동차보험은 운전 경력과 나이, 사고 이력에 따라 보험료가 크게 달라지며, 특히 20대 초반이나 사회초년생의 경우 연간 보험료가 200만 원 이상으로 높게 책정되는 경우가 많습니다. 이러한 부담을 줄이기 위해 많은 운전자가 부모님 자동차보험에 가족 한정 특약으로 추가하는 방법을 고려하고 있습니다. 이는 부모님 명의의 보험을 유지하면서 자녀를 운전자 범위에 포함하는 방식으로, 보험료 절감에 효과적인 대안으로 주목받고 있습니다.
실제 블로그 후기들을 살펴보면, 20대 초반 단독 가입 시 200만~350만 원에 달하던 보험료가 부모님 밑으로 가족 추가 시 70만~180만 원 수준으로 크게 줄어드는 것을 확인할 수 있습니다. 특히 부모님의 무사고 경력이 길다면 추가 보험료가 소폭 발생하는 수준에 그쳐, 평균 80만~120만 원가량의 절감 효과를 볼 수 있습니다. 다만, 장기적으로는 개인 독립 가입이 유리할 수 있으므로, 본인의 운전 경력을 쌓는 방안도 함께 고려하는 것이 중요합니다.
부모님 보험에 가입할 때는 부모님 명의 보험 유지, 차량 명의는 부모님 또는 공동명의, 그리고 가족 한정 특약에 자녀를 추가하는 방식이 일반적입니다. 이때 '운전경력 인정 대상자'로 지정하여 기존 운전 경력을 반영받으면 보험료를 더욱 낮출 수 있습니다. 하지만 부모님 보험에 계속 머물 경우 본인의 무사고 운전 경력이 쌓이지 않아 나중에 독립할 때 보험료가 비싸질 수 있으므로, 합리적인 독립 시점을 계획하는 것이 현명합니다.