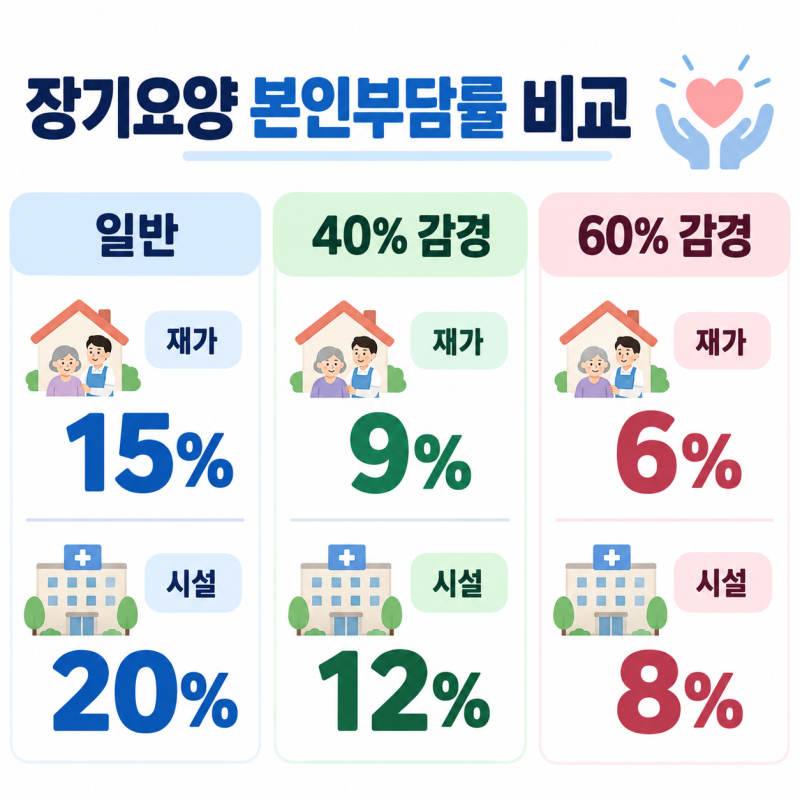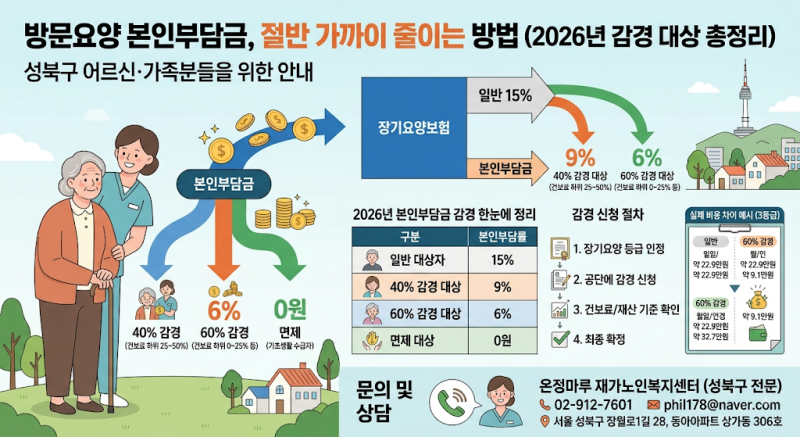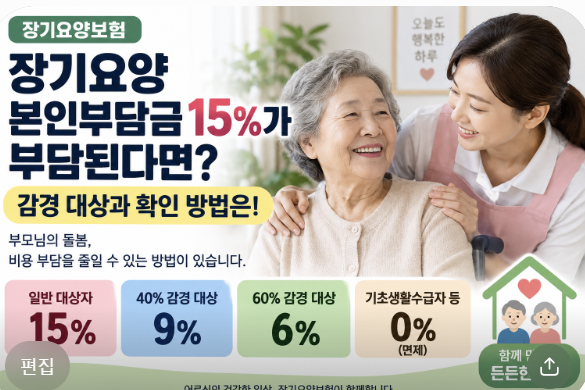

장기요양보험은 국가가 비용의 대부분을 부담하지만, 이용자는 급여비용의 일부를 본인부담금으로 납부해야 합니다. 특히 방문요양 등 재가급여의 경우 일반 대상자는 15%를 부담하며, 이는 매달 지속적으로 발생하여 많은 보호자에게 경제적 부담으로 작용하고 있습니다. 이에 따라 경제적 여건에 따라 본인부담률을 낮춰주는 감경 제도가 운영되고 있으며, 감경 대상과 기준에 대한 관심이 높아지고 있습니다.
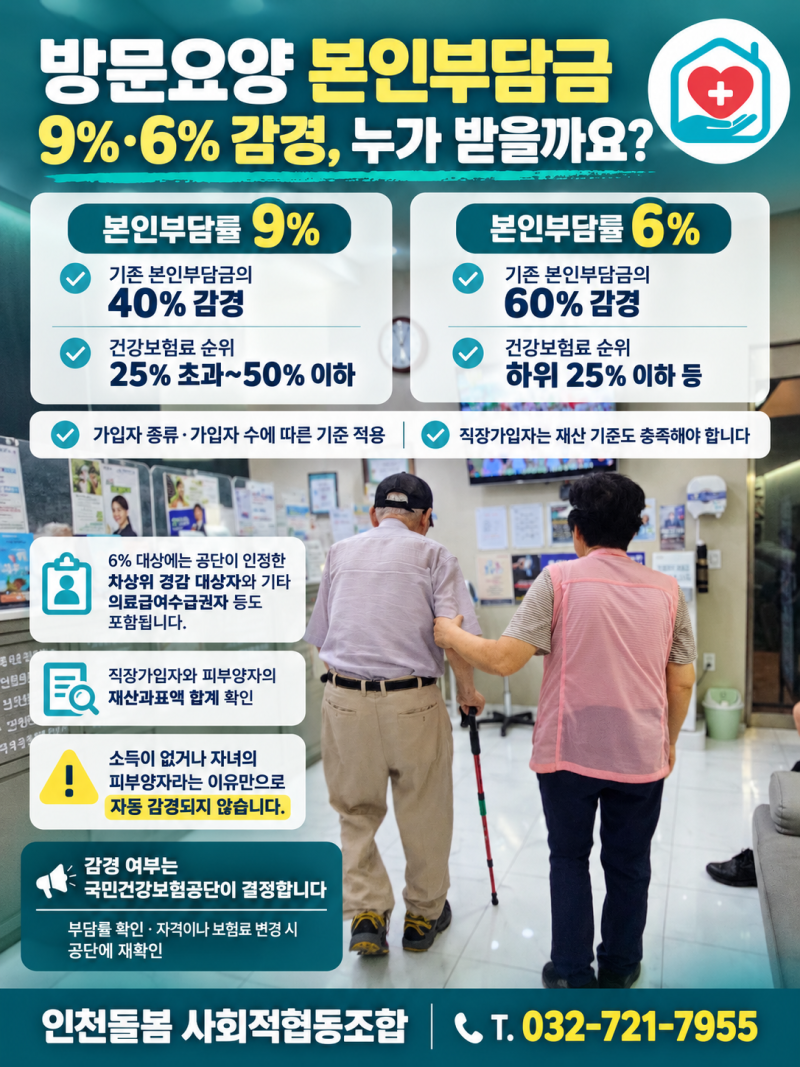
실제 블로그 후기들을 살펴보면, 본인부담금 감경 제도를 통해 15%의 부담률이 9%, 6% 또는 0원까지 낮아질 수 있다는 점이 가장 큰 장점으로 꼽힙니다. 특히 ‘60% 감경’이라는 표현이 본인부담률이 60%라는 의미가 아니라, 원래 부담해야 할 15%에서 60%를 감경해 실제 부담률이 6%가 된다는 점을 많은 분들이 혼동하고 있습니다. 감경 대상은 건강보험료 순위와 재산 기준에 따라 선정되며, 단순히 생활이 어렵다는 이유만으로 감경되는 것은 아닙니다.
장기요양 본인부담금 감경 대상은 건강보험료 순위 하위 0~25% 이하에 해당하는 경우 60% 감경(실제 부담률 6%), 25% 초과~50% 이하에 해당하는 경우 40% 감경(실제 부담률 9%)을 받을 수 있습니다. 또한 의료급여 수급자나 천재지변 등으로 생계가 곤란한 경우에도 감경 대상이 될 수 있습니다. 직장가입자의 경우 일정한 재산 기준도 함께 적용될 수 있으므로, 본인의 건강보험료와 재산 기준을 확인하여 감경 대상 여부를 정확히 파악하는 것이 중요합니다.