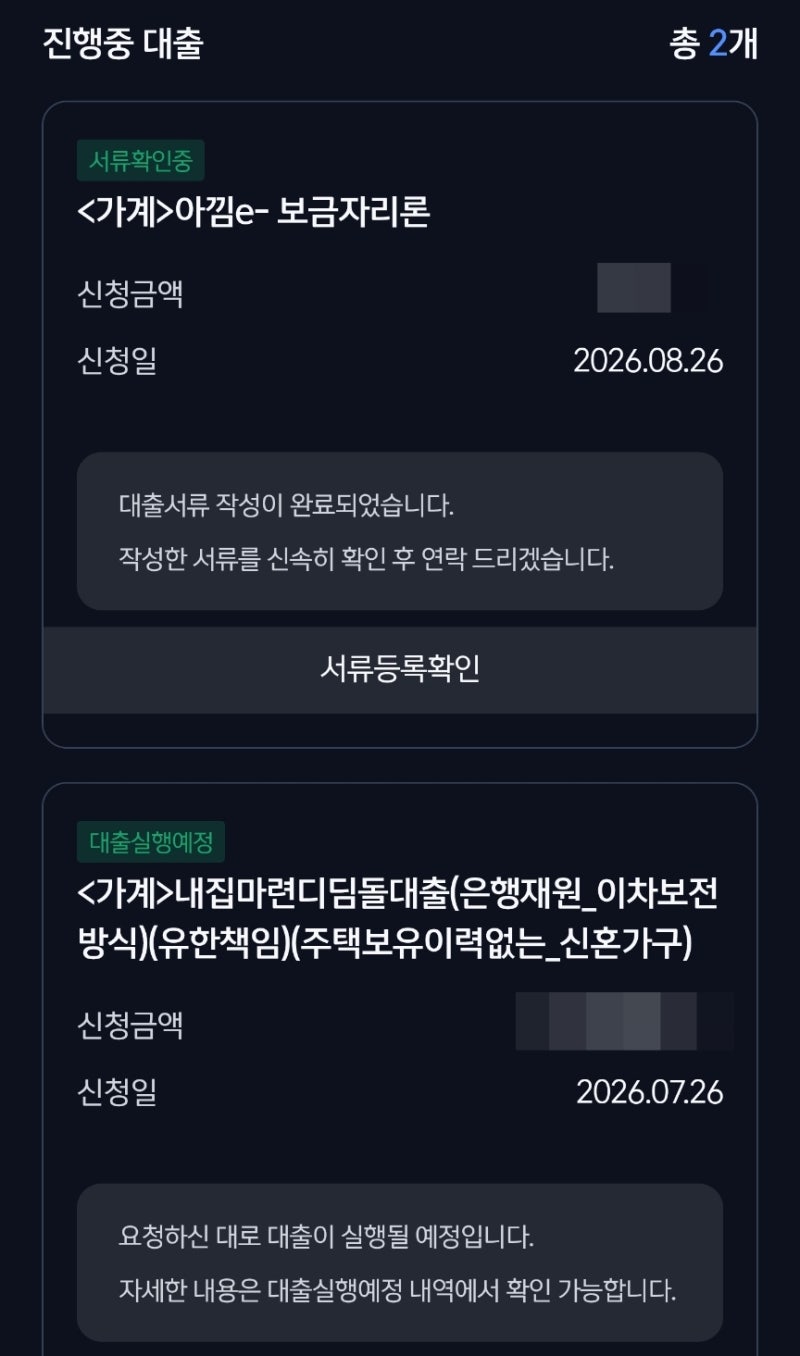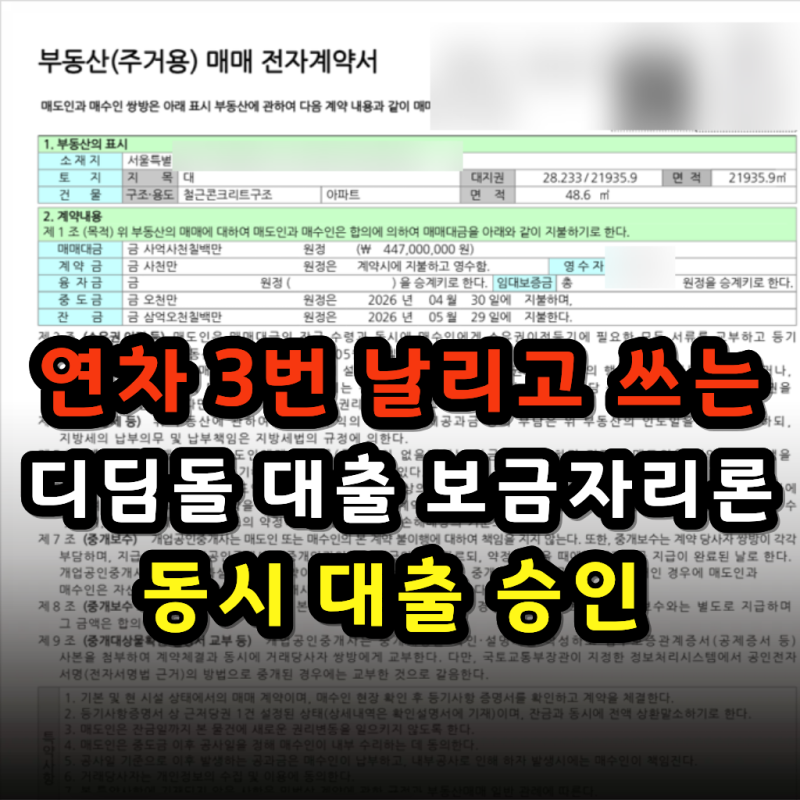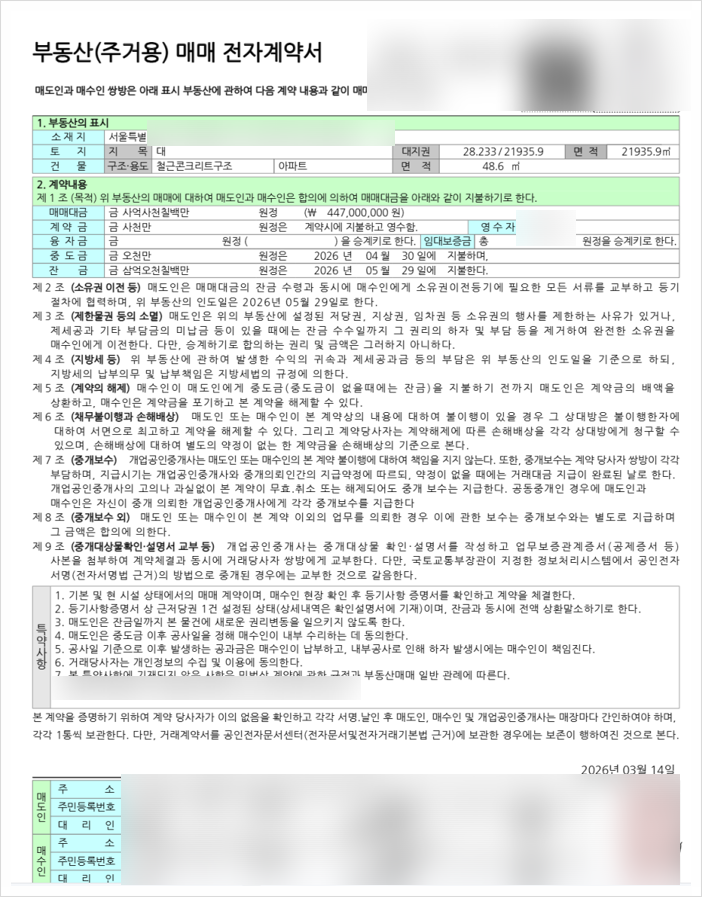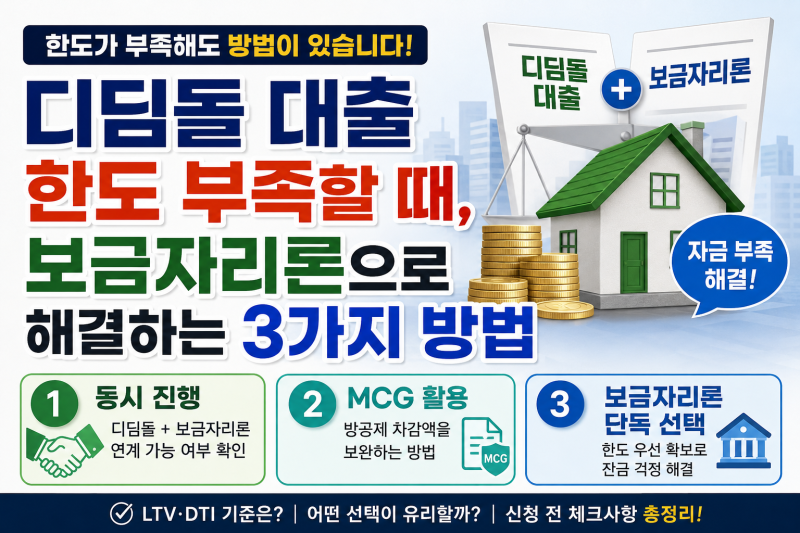

내 집 마련을 준비하는 많은 분들이 정부 지원 정책 대출인 디딤돌대출과 보금자리론을 동시에 활용하는 방안에 주목하고 있습니다. 특히 디딤돌대출의 낮은 금리 혜택을 최대한 누리면서 부족한 한도를 보금자리론으로 보충하는 전략이 일반적입니다. 이는 주택 구매 자금 마련에 있어 효율적인 방법으로 평가받고 있습니다.
두 대출을 동시 진행할 경우 디딤돌대출이 선순위가 되며, 보금자리론 한도 산정 시 디딤돌대출 금액의 110%가 차감되는 점을 유의해야 합니다. 또한, 디딤돌대출 확약통지서와 근저당권설정계약서 등 특정 서류 확보 과정에서 어려움을 겪는 사례가 많습니다. 이는 대출 실행일 한 달 전에야 확정되는 디딤돌대출의 특성 때문입니다.
실제 진행 시 은행 방문 과정이 복잡하고 필요한 서류를 제때 확보하기 어려울 수 있습니다. 특히 은행에서 원본을 제공하지 않는 중요 서류는 반드시 현장에서 사진으로 촬영해두는 것이 좋습니다. 이러한 실전 꿀팁을 미리 숙지하여 대출 진행 과정의 혼란을 줄이고 원활하게 자금을 마련하시기 바랍니다.