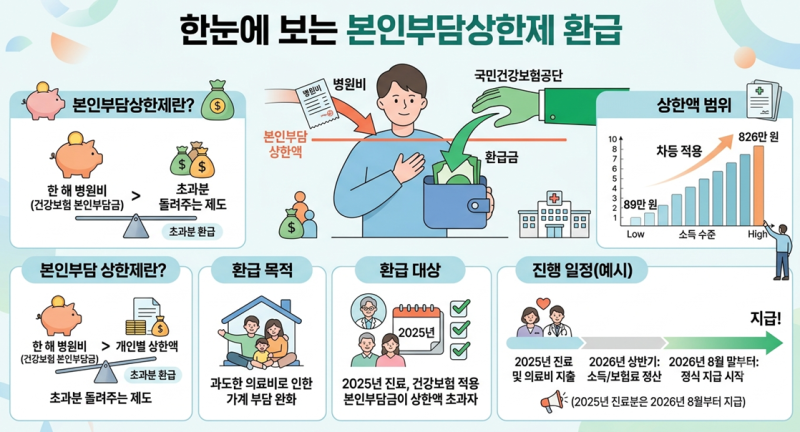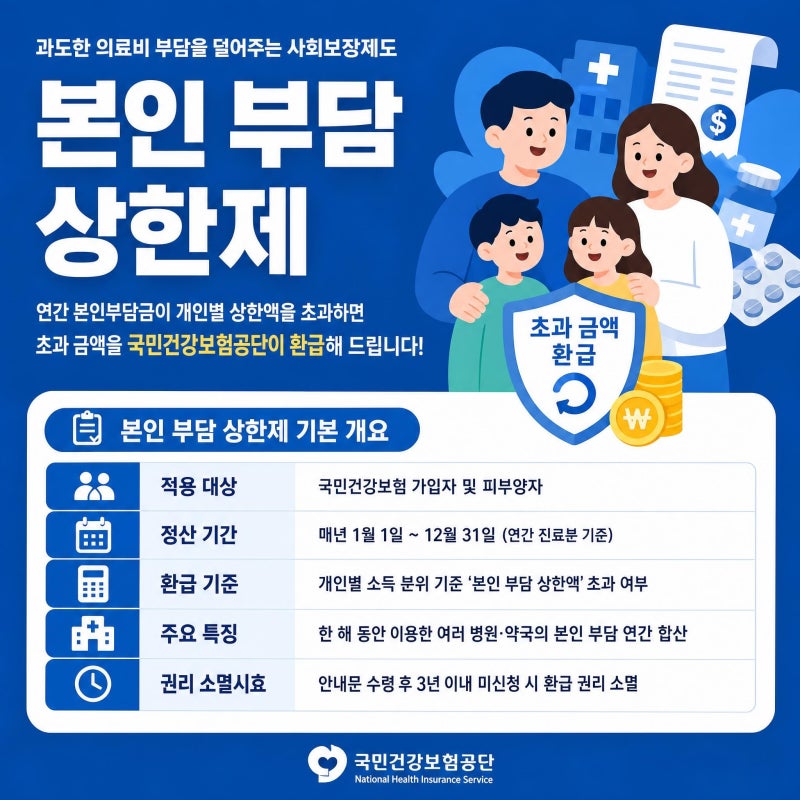
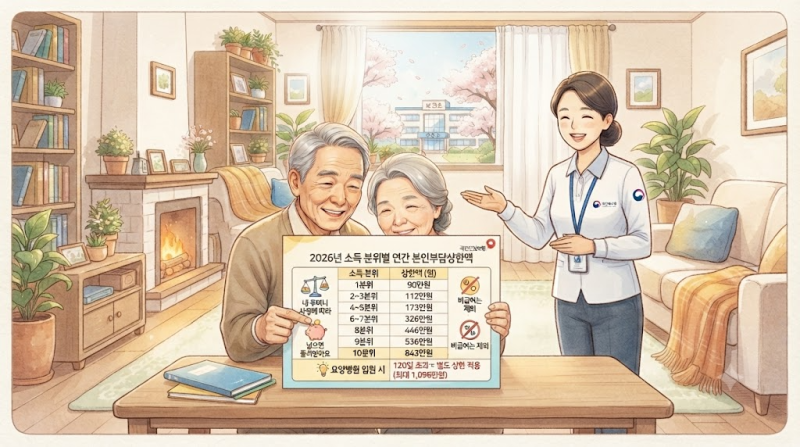

본인부담상한제는 과도한 의료비로 인한 가계 부담을 덜어주기 위해 연간 지출한 건강보험 본인 부담금 총액이 개인별 상한액을 초과할 경우, 그 초과액을 국민건강보험공단에서 부담하는 제도입니다. 이는 아무리 병원을 많이 가더라도 건강보험이 적용되는 병원비 중 본인이 부담하는 금액을 소득에 따라 일정 수준 이상 내게 하지 않겠다는 취지입니다. , 소득이 낮을수록 상한액이 낮고 소득이 높을수록 상한액이 높아지는 구조로 운영됩니다.
많은 분이 병원비 총액과 본인부담상한제 산정 대상 금액을 동일하게 생각하지만, 상한제는 건강보험이 적용된 본인일부 부담금만을 기준으로 계산합니다. 비급여 의료비, 선별 급여, 전액 본인 부담 진료비, 임플란트, 추나요법 본인부담금, 상급실 2~3인실 입원료 등은 상한제에서 제외됩니다. 따라서 영양제 주사나 도수치료, 비급여 수술비 등으로 병원비가 많이 나왔더라도 건강보험 급여 항목 중 본인 부담금이 상한액을 넘지 않으면 환급금이 발생하지 않습니다.
본인부담상한제는 연간 합산 정산 방식으로, 여러 병원과 약국 등에서 발생한 의료비를 개인당 합산하여 최종 판단합니다. 일반 병원의 경우 병원에서 바로 감면되기도 하지만, 요양병원 등은 매년 8월경 건강보험공단에서 발송하는 안내문을 통해 신청 후 계좌로 사후 환급을 받을 수 있습니다. 환급 권리는 안내문 수령 후 3년 이내에 신청하지 않으면 소멸되므로, 반드시 기한 내에 확인하고 신청해야 합니다.