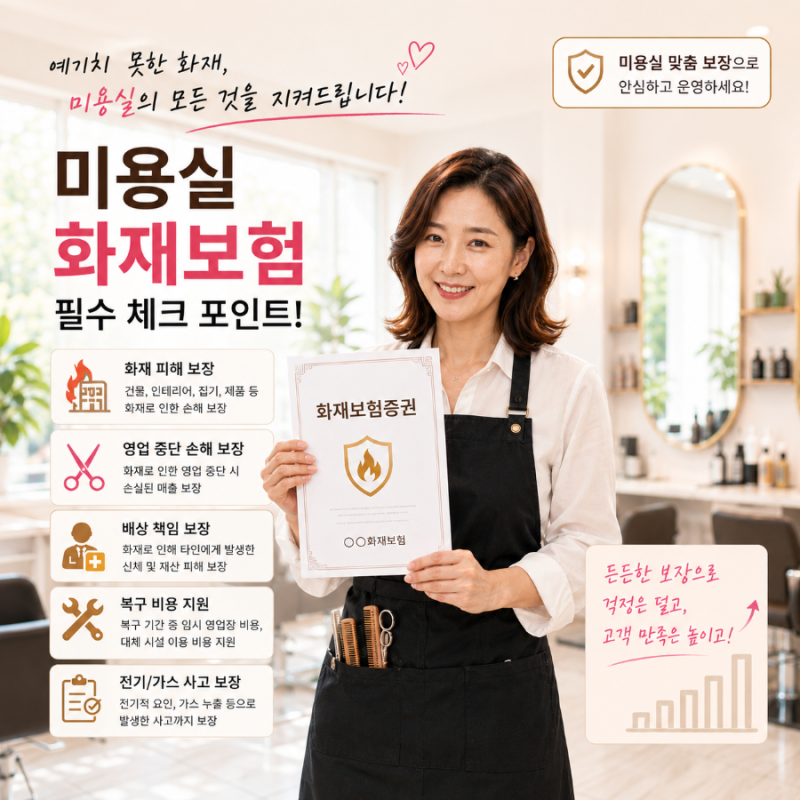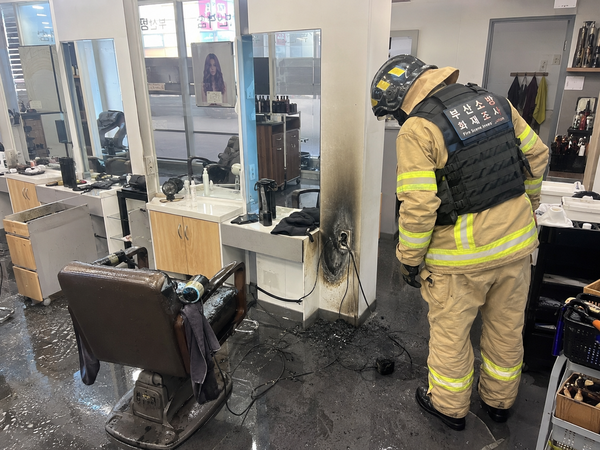


미용실을 운영하는 원장님들이 건물주가 가입한 화재보험만으로 충분하다고 생각하는 경우가 많습니다. 하지만 건물주 보험은 건물 자체를 중심으로 구성되어 있어, 임차인이 설치한 인테리어, 미용기기, 집기, 재고품 등은 보상 범위에서 제외될 수 있습니다. 특히 미용실은 드라이기, 열기구 등 전열기구 사용이 많아 작은 전기적 사고가 큰 화재로 이어질 가능성이 있어 별도 대비가 필요합니다.
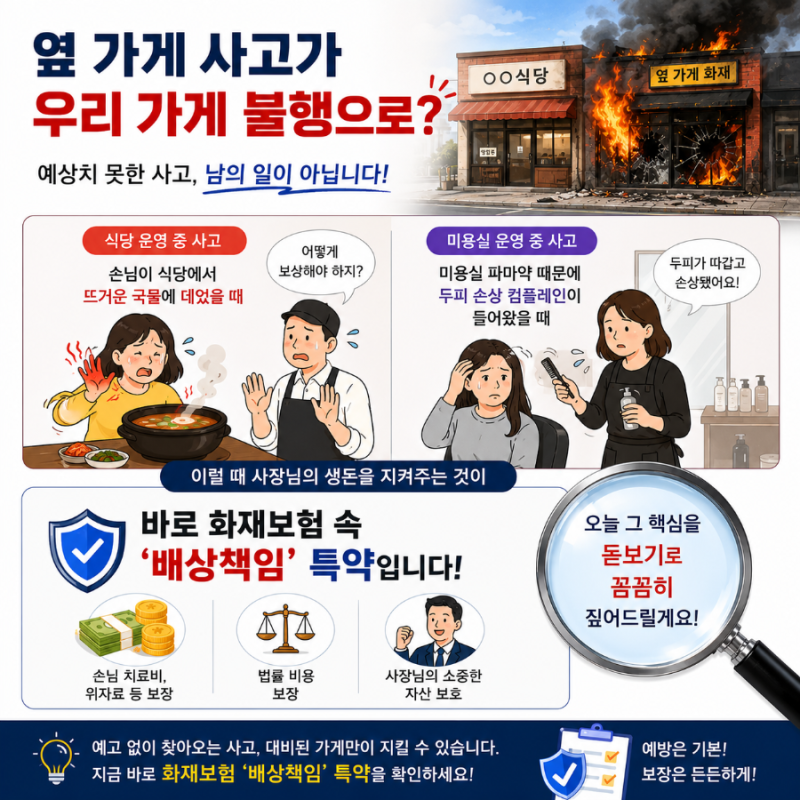
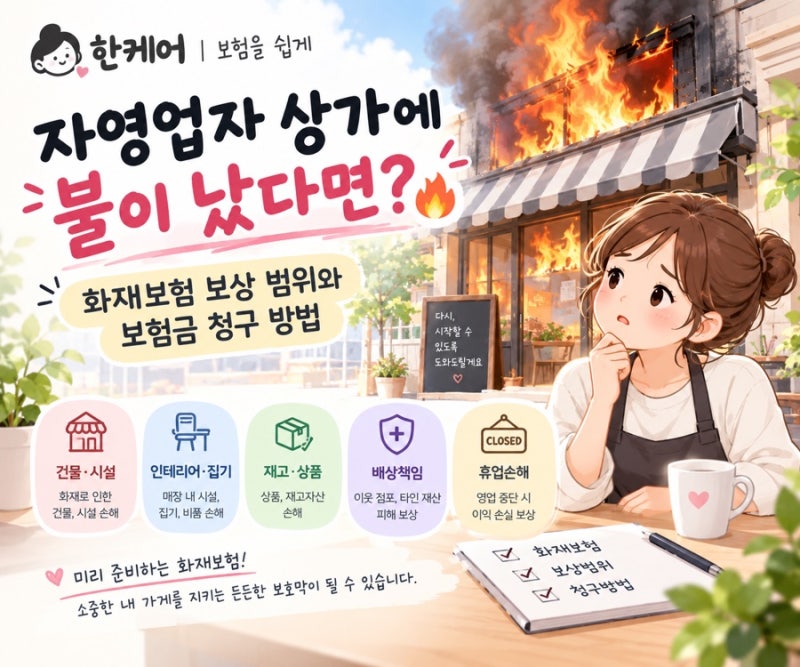
실제 블로그 후기들을 보면, 화재 발생 시 인테리어와 미용기기 손해뿐만 아니라 옆 점포의 시설과 상품 피해, 영업 중단으로 인한 고정비 손실까지 발생할 수 있다고 지적합니다. 또한, 고객 시술 중 사고에 대한 미용업 배상책임이나 시설 관리 문제로 인한 배상책임도 고려해야 할 중요한 부분으로 꼽힙니다. 단순히 상가화재보험 가입 여부만 확인할 것이 아니라, 보장 범위와 한도를 꼼꼼히 따져봐야 합니다.
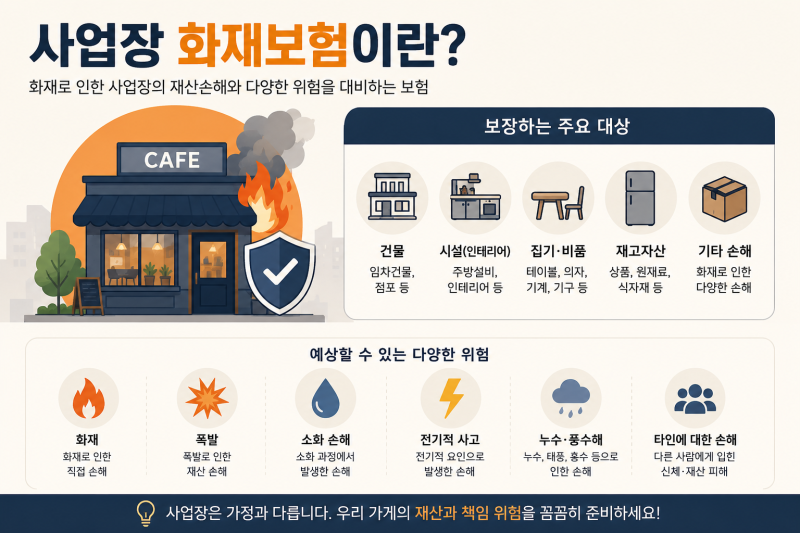
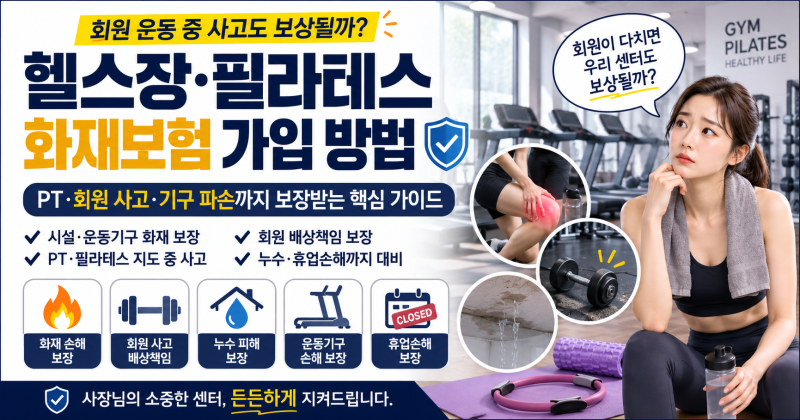
미용실 화재보험을 준비할 때는 화재손해, 임차자화재배상책임, 화재배상책임, 시설소유관리자배상책임, 미용업 관련 배상책임, 휴업손해 등 다양한 담보를 구분하여 확인하는 것이 중요합니다. 특히 다중이용업소 여부나 건물의 특수건물 여부에 따라 의무 가입 대상이 달라질 수 있으므로, 영업 형태와 건물 용도에 맞춰 필요한 보장을 선택하는 것이 현명합니다.