
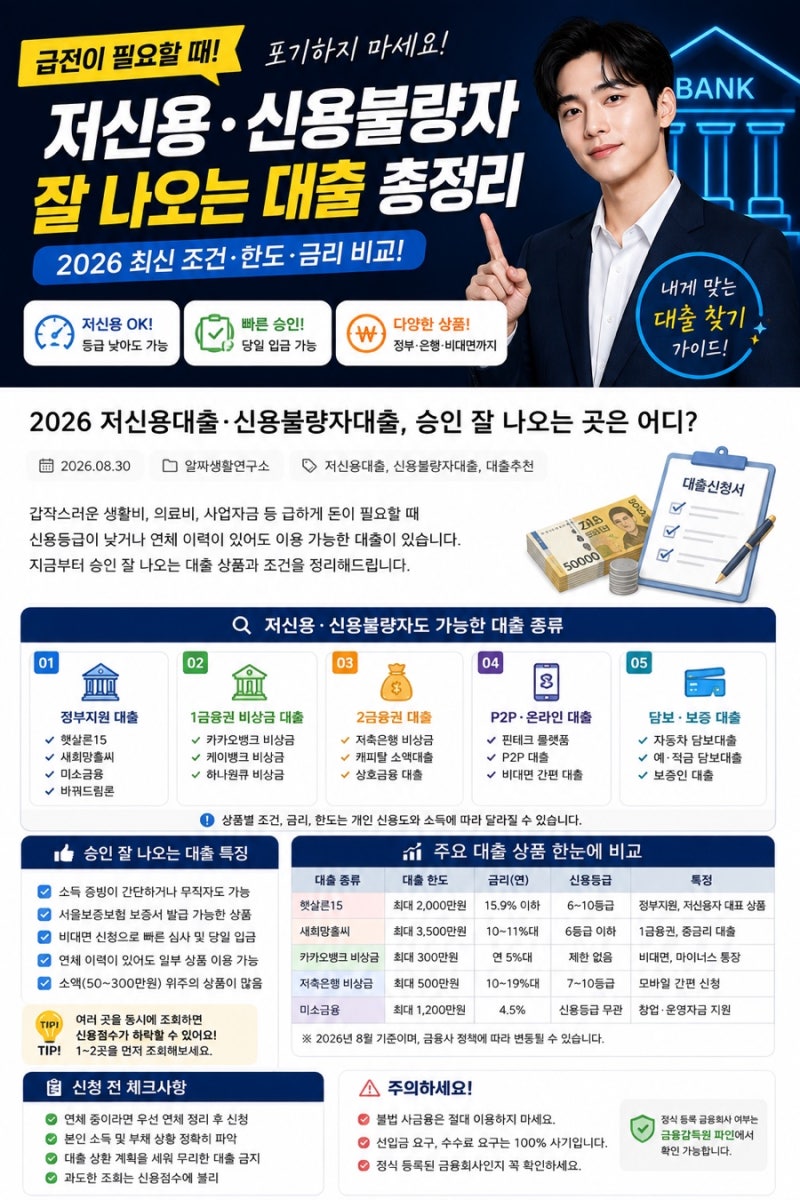

신용점수가 낮거나 연체 이력이 있는 경우에도 대출이 가능한지에 대한 관심이 높아지고 있습니다. 특히 2026년에는 저신용자 및 신용불량자를 위한 정책서민금융 상품들이 개편되어 주목받고 있습니다. 햇살론 일반보증과 햇살론 특례보증은 저소득·저신용층이 가장 먼저 고려할 수 있는 대표적인 상품으로, 소득과 신용평점 기준을 충족하면 신청할 수 있습니다. 서민금융진흥원의 불법사금융예방대출은 연체자도 특정 용도 증빙 시 최대 100만원까지 지원받을 수 있습니다.
소상공인 대출의 경우, 2026년 8월 31일부터 금융위원회가 소상공인 특화 신용평가체계를 시범 적용하면서 변화가 생겼습니다. 기존 신용점수 외에 매출 흐름, 업종, 상권, 사업 특성 등 가게의 성장 가능성을 함께 평가하는 방식으로, 성장 등급이 높으면 대출 승인, 한도 확대, 금리 인하 등의 우대를 받을 수 있습니다. 이는 단순히 신용점수만으로 대출 여부를 판단하던 기존 방식에서 벗어나, 사업의 실질적인 잠재력을 반영하려는 시도입니다.
병의원 및 약국 운영자들은 DSR 규제로 인해 자금 마련에 어려움을 겪는 경우가 많습니다. 하지만 금융권 대출 집계에 잡히지 않는 비금융 자금 구조를 활용하면 DSR 한도에 영향을 받지 않고 고금리 채무를 대체할 수 있습니다. 특히 의료장비 구매 자금 상품은 무담보로 최대 48개월까지 상환 기간을 설정할 수 있으며, 100% 부가세 환급과 비용 처리로 절세 효과까지 누릴 수 있어 자금 운용의 숨은 해법이 될 수 있습니다.