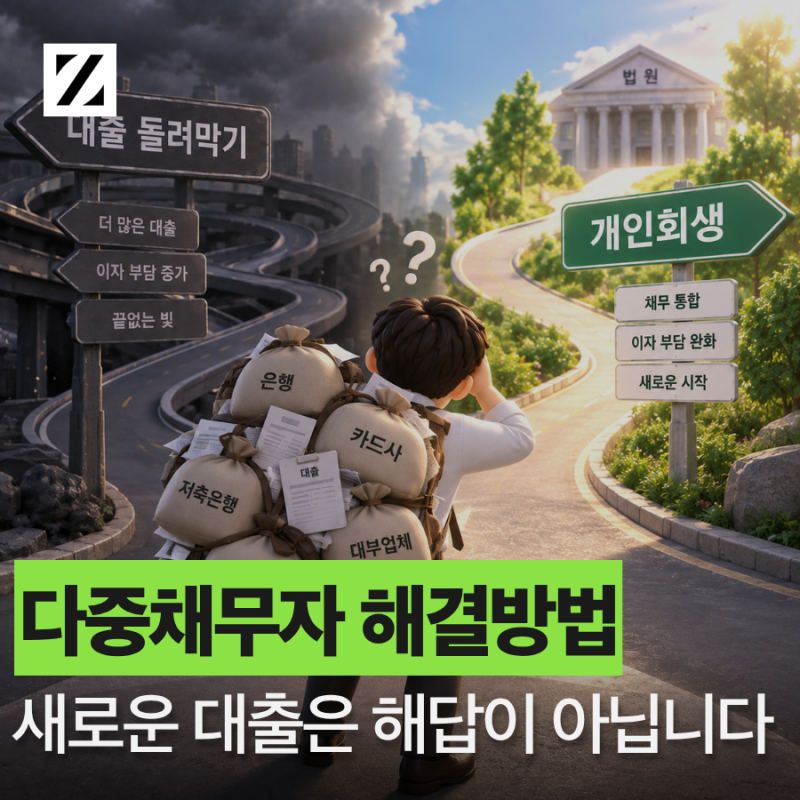
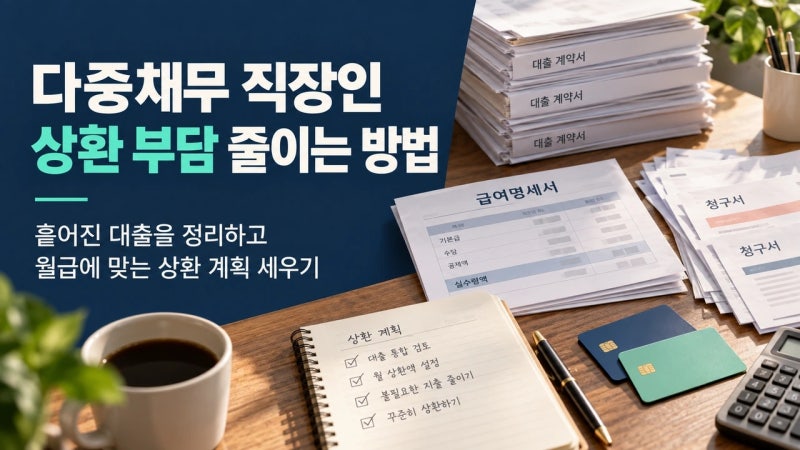

다중채무는 여러 금융기관에 빚이 있는 상태를 의미하며, 특히 직장인의 경우 고정된 월급 안에서 여러 상환일과 이자를 동시에 맞춰야 하므로 연쇄적인 대출 흔들림에 취약합니다. 현재 금융사들은 대출 총액보다 대출 개수, 금융기관 종류, 단기성 부채 비중 등을 중요하게 평가하며, 다중채무 구조 자체만으로 신용평가와 대출 심사에 불리하게 작용하는 사례가 많습니다. 이러한 상황에서 채무 원금을 줄일 수 있는 개인회생 제도나 원리금 상환 감면 제도가 주목받고 있습니다.
실제 블로그 후기들을 살펴보면, 다중채무 해결을 위해 개인회생을 통해 총 채무액 5,600만 원을 1,152만 원으로 줄인 사례가 있습니다. 개인회생은 꾸준히 소득을 유지할 수 있는 개인채무자가 신청할 수 있는 법원의 채무조정제도로, 채권자의 동의 없이 2금융권 대출, 카드론, 리볼빙, 사채 등 다양한 채무를 포함할 수 있는 장점이 있습니다. 반면 신용회복위원회 채무조정은 협약 대상 채권에 한정될 수 있어, 비협약 채권이 섞인 경우 조정 범위 밖의 빚이 남을 수 있습니다.
다중채무 해결을 위한 제도를 알아보기 전에는 본인의 채무 목록(대출 기관, 잔액, 금리, 연체 여부)을 정리하고 소득 증빙 서류를 미리 준비하는 것이 중요합니다. 특히 사설 업체를 통한 채무 정리 대행은 수수료 부담과 사기 피해 위험이 있으므로, 공공기관이나 정식 상담 창구를 이용하는 것이 안전합니다. 상환액이 줄어든 후에도 새로운 상환 계획에 맞춰 가계부를 재정비하고, 신용카드 사용을 최소화하며 추가 대출을 자제하는 습관을 들이는 것이 다중채무 재발을 막는 핵심입니다.