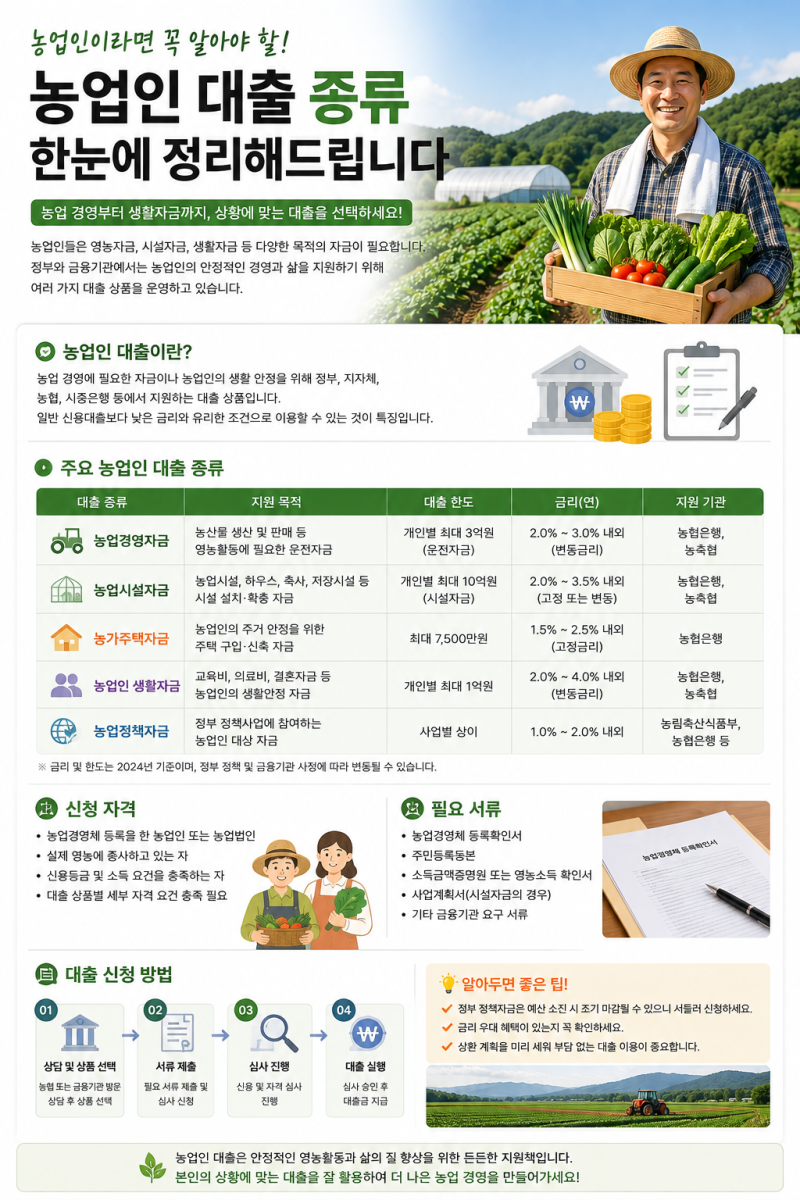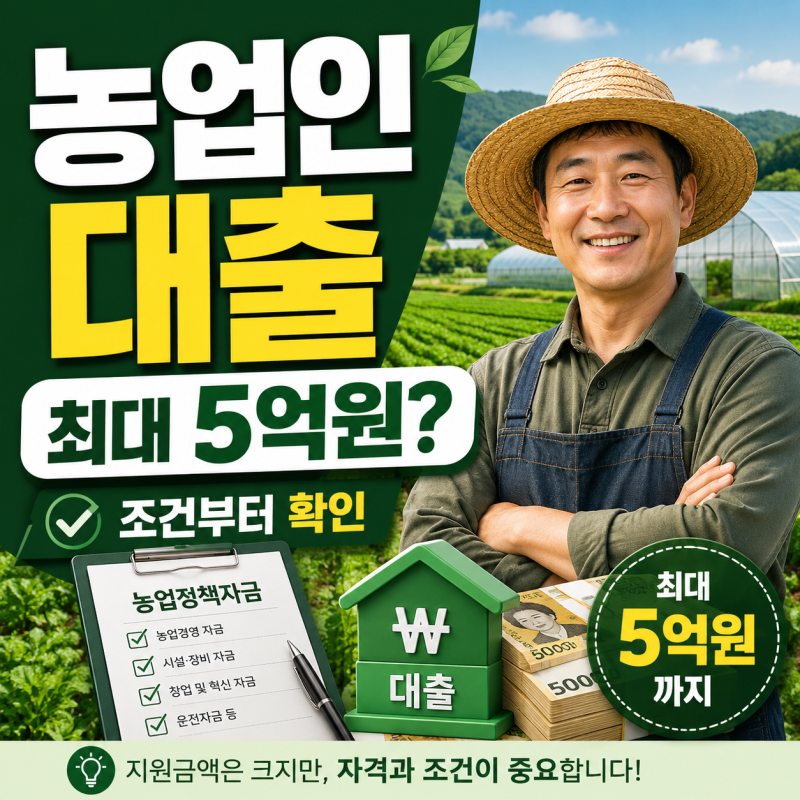


농신보 대출 조건은 농업인들에게 중요한 정책자금 지원 수단으로, 농지 구입, 시설 설치, 농기계 마련 등 초기 영농자금 확보에 필수적입니다. 특히 후계농업경영인 육성자금과 같은 정책대출은 최대 5억원까지 지원되어 청년 농업인들에게 큰 관심을 받고 있습니다. 하지만 단순히 농업경영체 등록만으로 대출이 자동으로 이루어지는 것은 아니며, 실제 대출 가능 여부와 금액은 여러 심사 기준에 따라 결정됩니다.
블로거들은 농신보 대출이 담보력이 부족한 농업인에게 신용보증을 제공하는 중요한 역할을 한다고 강조합니다. 그러나 청년후계농으로 선정되었다고 해서 5억 원을 무조건 대출받는 것은 아니며, 본인의 신용상태, 담보가치, 금융기관 및 농신보의 심사를 통과해야 한다고 공통적으로 지적합니다. 일부 블로거는 2027년 정책자금을 준비하는 경우, 2026년 공식 기준을 바탕으로 하되 최종 시행지침 발표 시 반드시 재확인해야 한다고 조언합니다.
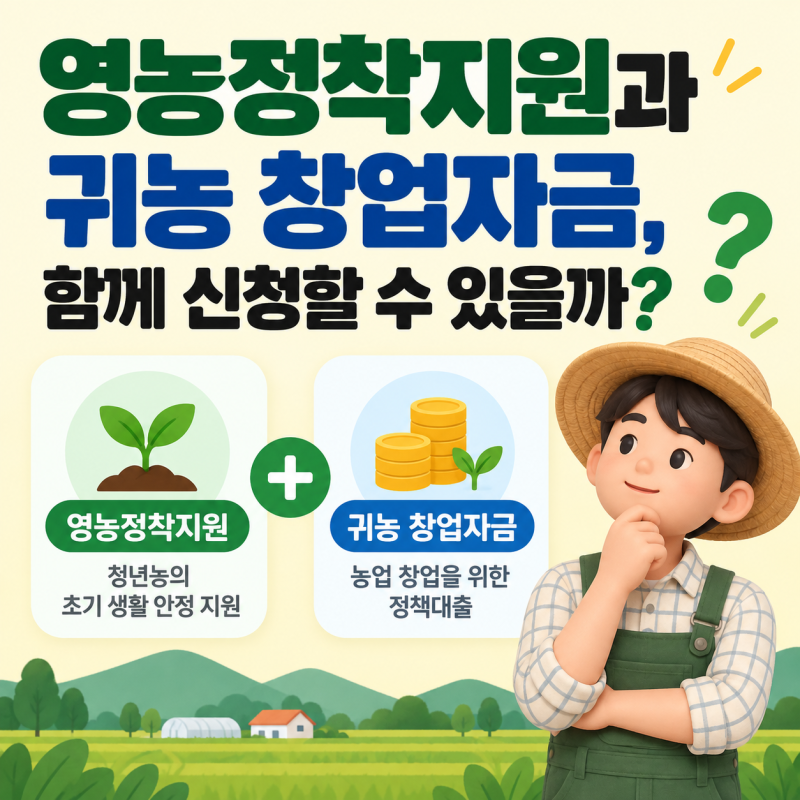
실제 대출금액은 신청자의 담보가치 및 신용상태에 따라 결정되므로, 정책자금 한도와 실제 대출 가능 금액을 혼동하지 않아야 합니다. 또한, 영농정착지원금과 후계농업경영인 육성자금은 성격이 다른 자금이므로 자금 계획 시 명확히 구분하여야 합니다. 이러한 세부적인 조건과 심사 과정을 미리 파악하는 것이 성공적인 농신보 대출 활용의 핵심입니다.