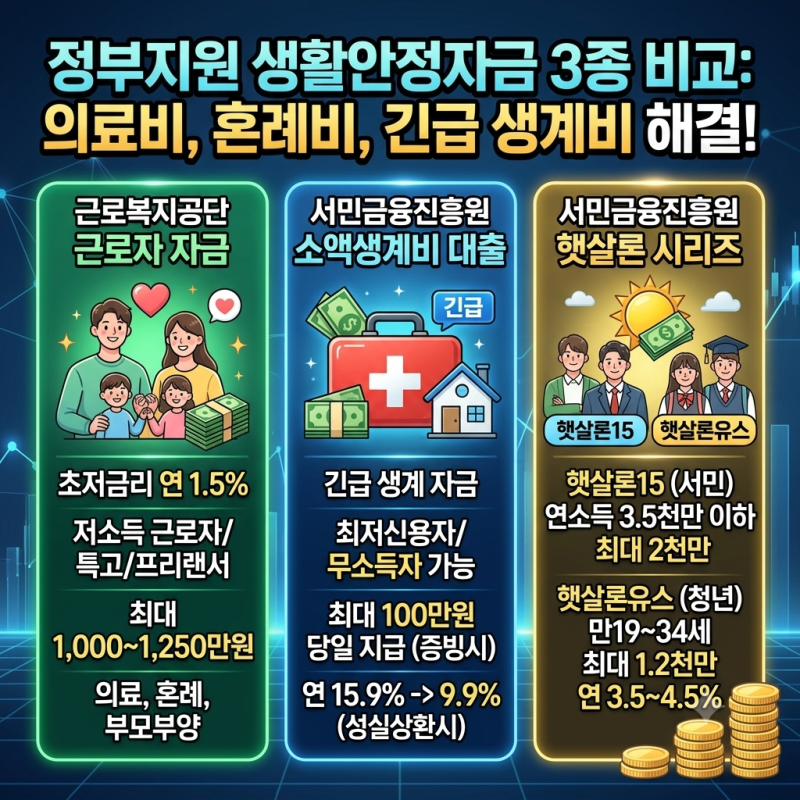

긴급생활비 대출은 갑작스러운 자금 부족 상황에 직면한 이들을 위한 금융 상품으로, 정부와 여러 기관에서 다양한 형태로 운영하고 있습니다. 특히 , 근로복지공단의 연 1.5% 저금리 상품부터 서민금융진흥원의 연 15.9% 상품까지 금리 편차가 크게 나타나고 있습니다. 이는 각 기관이 지원하는 대상과 목적이 다르기 때문이며, 주로 소득 수준, 신용도, 특정 위기 상황 여부에 따라 지원 자격이 달라집니다.
블로거들은 긴급생활비 대출을 신청할 때 각 기관의 복잡한 자격 요건과 금리 체계를 면밀히 비교 분석해야 한다고 강조합니다. 일부 블로거는 저소득 근로자를 위한 근로복지공단의 생활안정자금 융자를 최우선으로 고려해야 한다고 조언하는 반면, 다른 블로거들은 신용평점 하위 20% 이면서 연소득 3,500만원 이하인 취약계층에게는 서민금융진흥원의 소액생계비대출이 현실적인 대안이 될 수 있다고 설명합니다. 또한, 국민연금공단의 실버론이나 보건복지부의 긴급복지지원처럼 특정 계층이나 위기 상황에 특화된 상품들도 존재하므로 본인의 상황에 맞는 최적의 선택이 중요합니다.
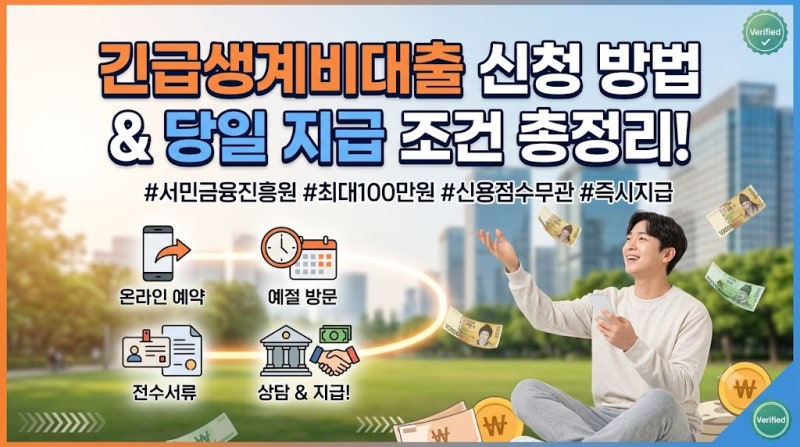
긴급생활비 대출을 신청하기 전에는 반드시 본인의 소득, 신용평점, 재직 요건 등을 꼼꼼히 확인하고, 각 기관별 대출 한도와 금리, 상환 방식 등을 비교해야 합니다. 특히, 서민금융진흥원의 소액생계비대출의 경우 금융교육 이수 시 금리 인하 혜택을 받을 수 있으며, 당일 지급을 위해서는 사전 예약과 필수 서류를 완비하는 것이 중요합니다. 여러 금융기관의 조건을 폭넓게 대조하여 자신에게 가장 유리한 조건을 찾아야 합니다.