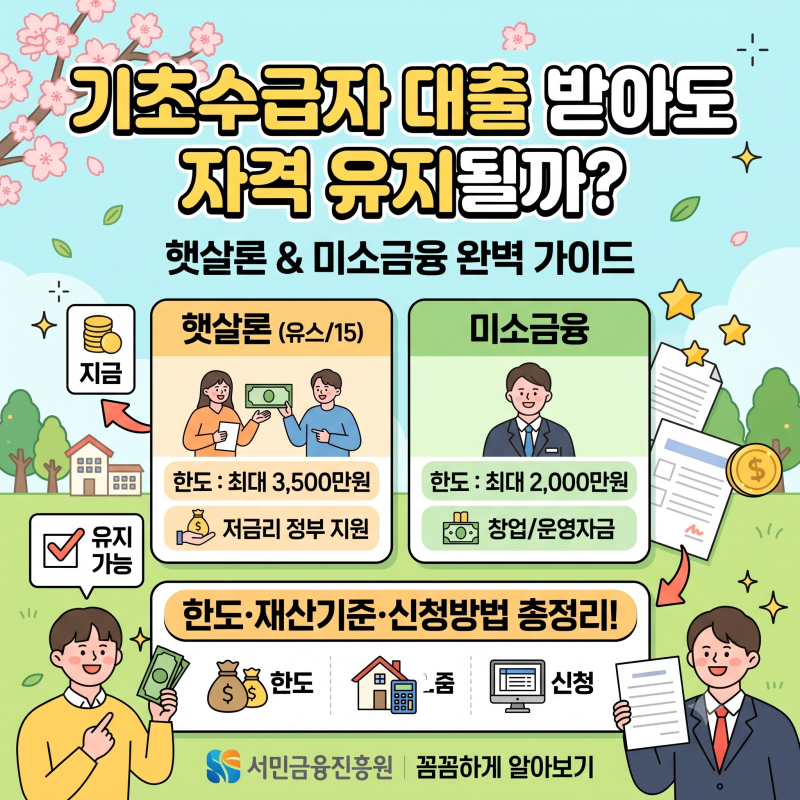

기초수급자 보증금대출은 일반 은행 대출이 어려운 기초생활수급자분들을 위해 정부와 지방자치단체, 서민금융기관에서 운영하는 정책서민금융 상품입니다. 특히 2026년에는 정책서민금융 상품에 변화가 있어 과거의 상품명만 보고 알아보면 현재 제도와 맞지 않을 수 있으므로 최신 정보를 확인하는 것이 중요합니다. 기초수급자라는 이유만으로 모든 대출이 제한되는 것은 아니며, 소득이나 재직 여부, 신용점수와 관계없이 이용할 수 있는 다양한 제도가 마련되어 있습니다.
실제 블로그 후기들을 살펴보면, 많은 기초수급자분들이 대출을 받으면 생계급여나 주거급여 자격이 박탈될까 우려하지만, 대출금은 소득이 아닌 부채로 분류되어 수급자 자격 유지에 영향을 미 주지 않는다는 점이 큰 장점으로 꼽힙니다. 다만, 대출금을 통장에 장기간 예금으로 쌓아둘 경우 금융재산으로 반영될 수 있으므로 필요한 용도로 즉시 사용하는 것이 유리합니다. 대출 상품에 따라 소득, 신용평점, 기존 부채, 거주지역, 자금 사용 목적과 상환능력 등을 추가로 심사할 수 있습니다.
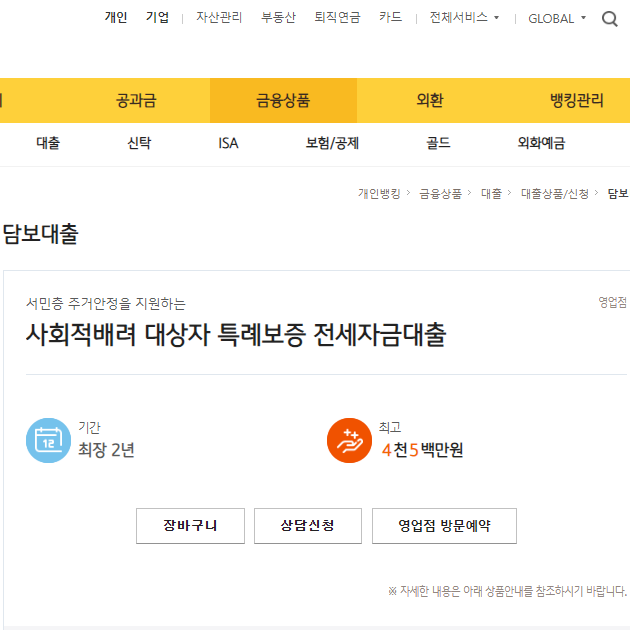
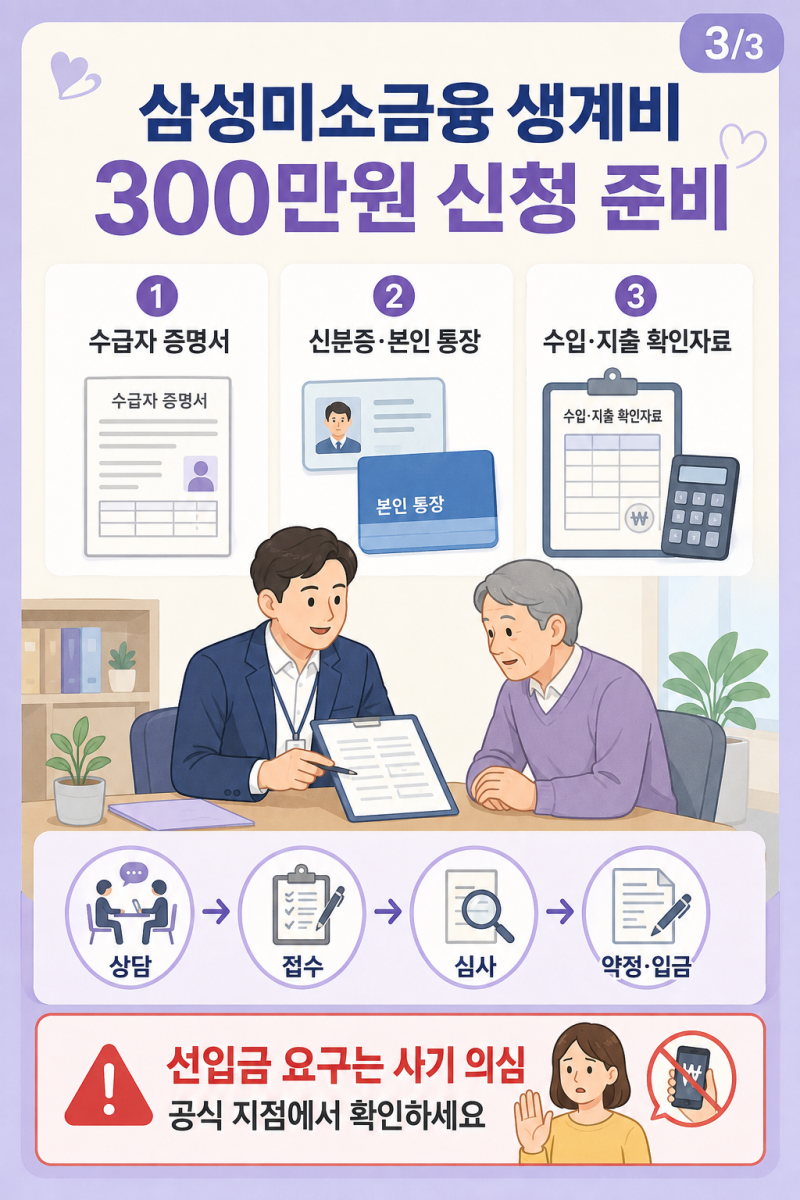
기초수급자 보증금대출을 알아볼 때는 먼저 생활비, 주거비, 창업·사업자금 중 어떤 목적으로 필요한 돈인지 명확히 정하는 것이 좋습니다. 서민금융진흥원의 금융취약계층 생계자금이나 미소금융 이용대상자 중 추가 요건을 충족하는 경우 최대 500만원까지 연 4.5% 이내의 금리로 대출이 가능합니다. 또한, 전월세 보증금이 필요한 경우 주거급여나 전세자금대출 등 다양한 정부 지원 제도를 꼼꼼히 확인하여 자신에게 맞는 최적의 방법을 찾는 것이 중요합니다.