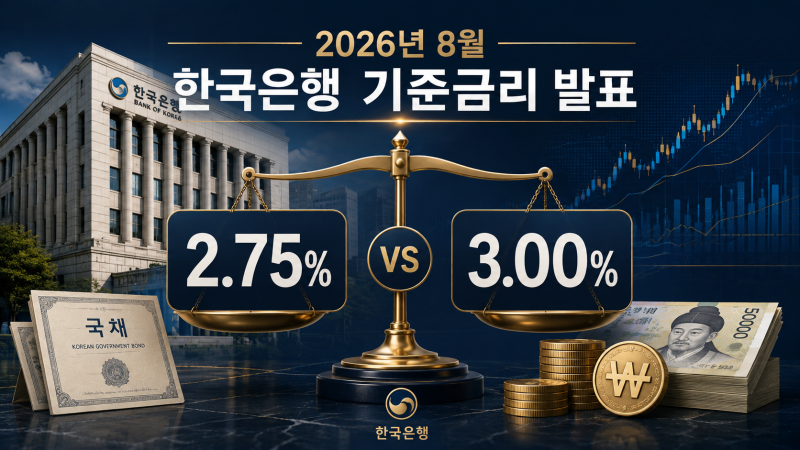

2026년 하반기 들어 한국은행의 기준금리 결정에 대한 시장의 관심이 뜨겁습니다. 특히 지난 7월 2.50%에서 2.75%로 인상한 데 이어, 8월에도 연속 인상할지에 대한 전망이 엇갈렸습니다. 한국은행은 8월 27일 금융통화위원회에서 시장의 예상을 깨고 기준금리를 2.75%에서 3.00%로 0.25%p 추가 인상하며 강한 긴축 신호를 보냈습니다. 이는 물가 안정 목표인 2%와 여전히 거리가 있는 2.8%의 소비자물가 상승률과 2.6%를 기록한 근원물가 상승률을 고려한 결정으로 분석됩니다.
실제 블로그 후기들을 살펴보면, 한국은행의 연속적인 기준금리 인상이 매우 이례적이라는 평가가 많습니다. 과거 연속 인상 사례는 손에 꼽을 정도이며, 2022년 이후 약 3년 7개월 만에 다시 연속 인상이 이뤄진 점이 주목됩니다. 시장에서는 7월 인상 후 효과를 지켜볼 것이라는 전망이 우세했으나, 한국은행은 예상보다 강한 경기와 아직 안심할 수 없는 물가 수준을 인상 배경으로 밝혔습니다. 특히 중동 지역의 지정학적 위험과 국제유가 변동성도 물가 불안 요인으로 작용하고 있습니다.
이러한 기준금리 인상 기조는 장기금리에도 영향을 미쳐 실질금리 상승으로 이어지고 있습니다. 중앙은행이 금리 인상을 지연하면 시장은 인플레이션 지속 또는 향후 더 강한 인상을 예상하게 되며, 이는 장기금리에 선반영되는 경향을 보입니다. 실질금리 상승은 주식 가치 평가의 할인율 핵심 변수로 작용하여 밸류에이션에 하방 압력을 가할 수 있습니다. 따라서 투자자들은 금리 인상 기조와 함께 물가 및 경기 지표를 면밀히 주시하며 신중한 투자 결정을 내릴 필요가 있습니다.