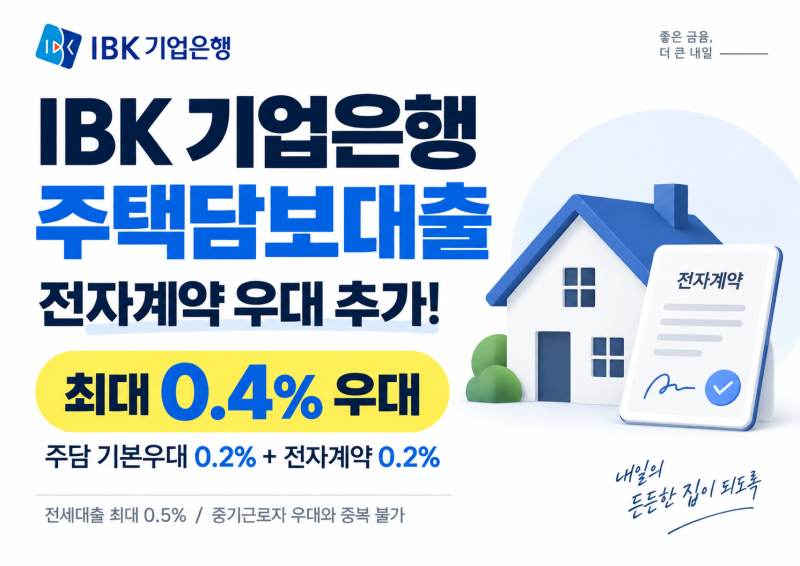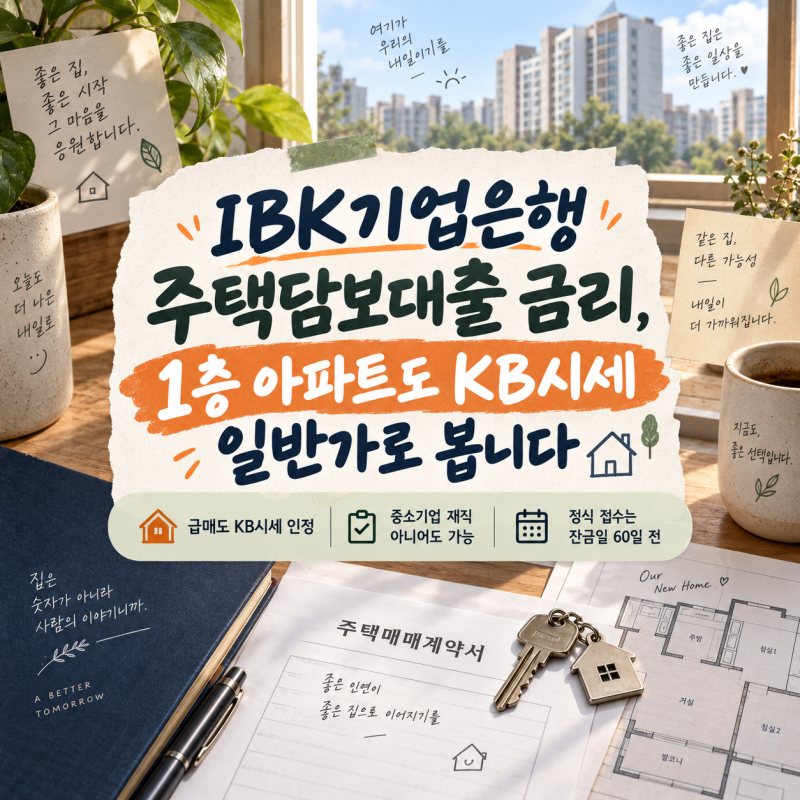
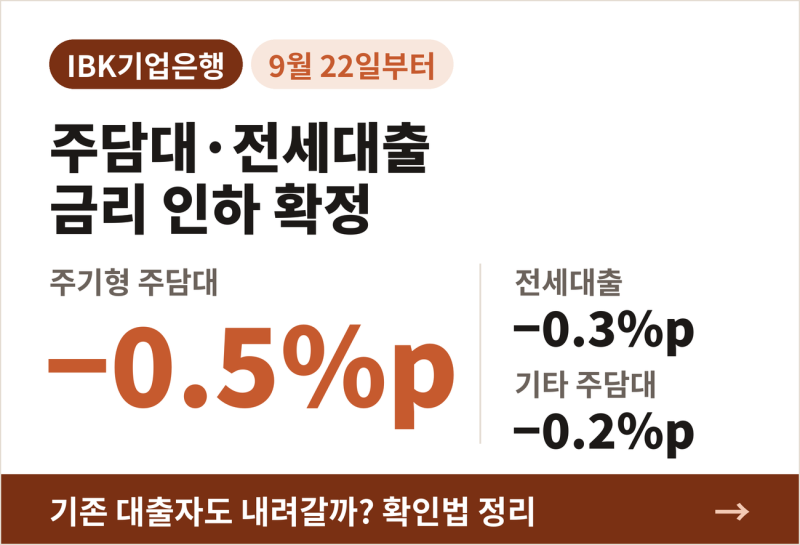


IBK기업은행이 2026년 9월 22일부터 신규 대면 주택담보대출과 전세자금대출의 금리 감면폭을 확대했습니다. 특히 전세자금대출은 고정금리와 변동금리 모두 특약 금리 감면폭이 0.3%p 확대되어, 대출을 새로 받을 예정이라면 변경된 조건을 다시 확인해 볼 필요가 있습니다. 이러한 금리 인하는 8·13 부동산 대책으로 가계대출 증가율 목표가 상향되면서 은행의 대출 여력이 커진 데 따른 것으로 분석됩니다.
실제 블로그 후기들을 살펴보면, 금리 감면폭 확대는 신규 대출자에게 유리하게 작용하며, 3억 원 대출 시 연간 약 90만 원의 이자 차이가 발생할 수 있습니다. 그러나 기존 대출자의 경우 금리가 자동으로 내려가지 않으므로, 본인의 약정 조건에 이번 조정이 적용되는지 은행에 직접 확인해야 합니다. 대출받은 지 3년이 지났다면 중도상환수수료 면제 여부를 확인하여 갈아타기를 검토하는 것이 좋습니다.
블로거들은 금리 비교 시 중도상환수수료, 대출기간, 우대금리 조건, 부대비용 등을 종합적으로 고려해야 한다고 조언합니다. 또한, 승진, 소득 증가, 신용점수 상승이 있었다면 금리인하요구권 신청 대상이 될 수 있으므로 이를 활용하는 것도 좋은 방법입니다. 금융감독원 금융상품한눈에 서비스나 은행연합회 소비자포털을 통해 다른 은행의 금리도 비교해보는 것이 현명한 선택에 도움이 됩니다.