
전세대출은 임차보증금 마련을 위한 중요한 금융 상품으로, 최근 블로거들 사이에서는 대출 한도와 이자 계산 방식에 대한 관심이 높습니다. 특히 수도권 및 규제지역의 보증비율 변화와 1주택자 한도 등 정책 변화가 많아 실수요자들의 주의가 필요합니다. 전세대출 한도는 임차보증금, 보증기관의 보증한도, 주택 보유 수, 상환능력 심사 중 가장 낮은 기준으로 결정됩니다.
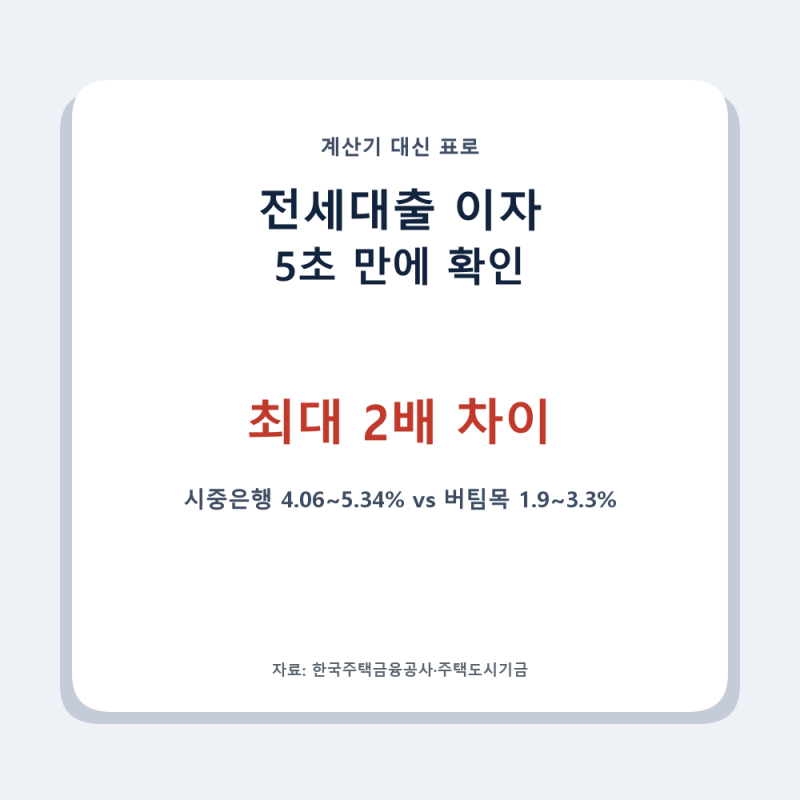
실제 블로그 후기들을 살펴보면, 전세대출 이자 계산 시 시중은행과 정부지원 버팀목대출 간 금리 차이가 최대 2배까지 벌어지는 점이 핵심 장점으로 꼽힙니다. 대부분의 전세대출은 만기일시상환 방식으로 이자만 내는 거치식 구조이므로, 월 이자 부담을 정확히 파악하는 것이 중요합니다. 대출원금 4억 원 기준으로 버팀목 대출은 월 약 83.3만 원, 시중은행 최고 금리는 월 약 178만 원으로 큰 차이를 보입니다.
전세대출을 계획하고 있다면, 계산기를 돌리기 전에 본인이 버팀목 대출 대상인지 먼저 확인하는 것이 현명합니다. 또한, 대출금리 1% 차이가 연간 수백만 원의 이자 부담으로 이어질 수 있으므로, 현재 공시금리를 반드시 다시 확인하고 보증료, 인지세, 중도상환수수료 등 부대비용까지 고려하여 실제 부담을 정확히 파악해야 합니다.