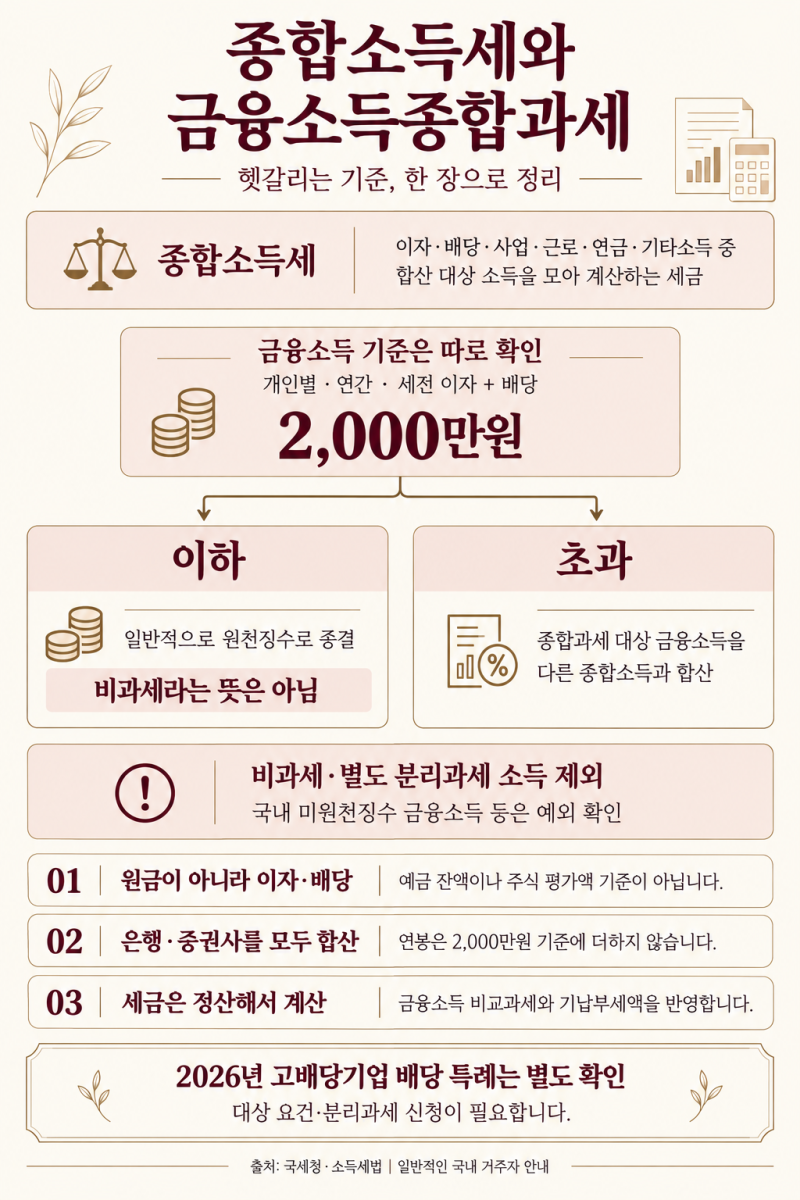
금융소득세는 개인의 연간 이자 및 배당소득 합계액이 2천만 원을 초과할 경우, 해당 초과분을 다른 종합소득과 합산하여 누진세율로 과세하는 제도입니다. 이는 1996년 금융실명제와 함께 도입되어 부의 재분배를 목적으로 하며, 2013년 기준 금액이 4천만 원에서 2천만 원으로 하향 조정되어 현재까지 유지되고 있습니다. 금융소득종합과세 대상자는 홈택스에서 제공하는 신고 도움 서비스를 통해 간편하게 신고할 수 있습니다.
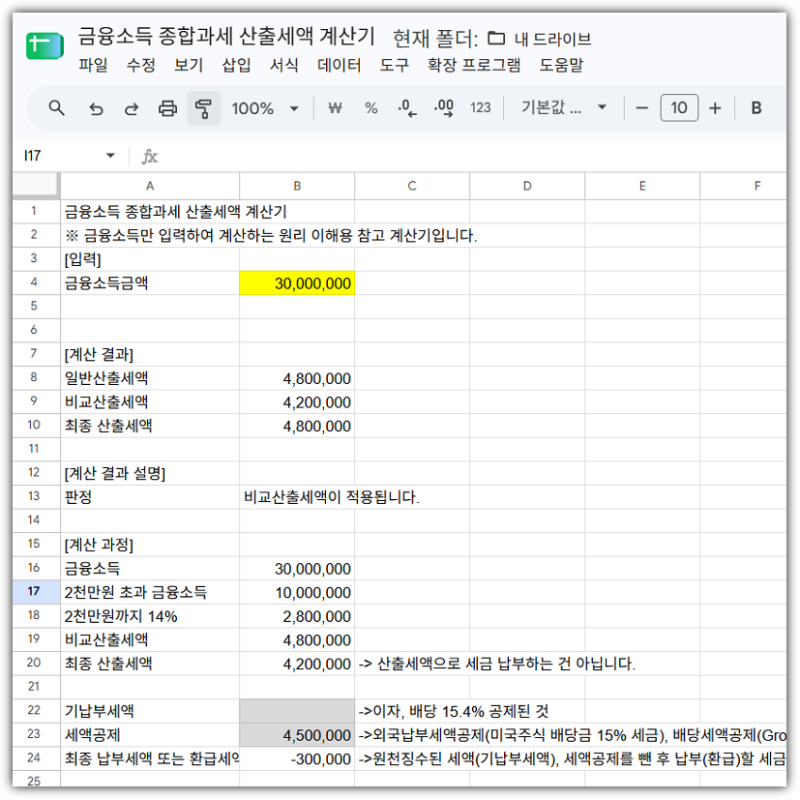
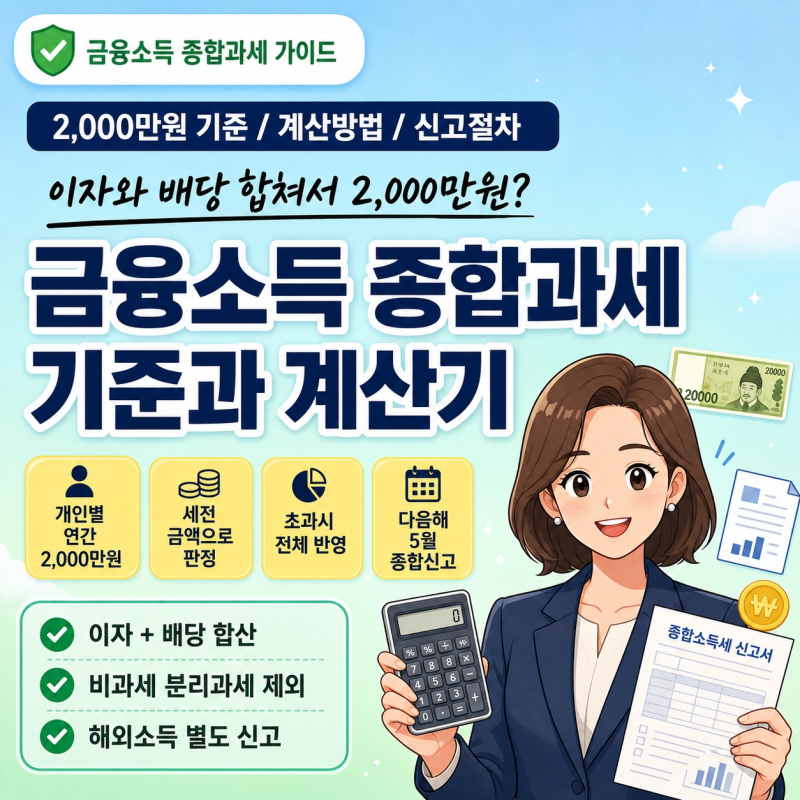
금융소득세 계산기는 2천만 원을 기준으로 과세 방식이 달라지므로, 투자자는 자신의 금융소득 규모에 따라 세액을 미리 예측하는 것이 중요합니다. 2천만 원 이하의 금융소득은 15.4%의 원천징수세율로 분리과세되어 납세가 종결되지만, 이를 초과하는 경우 다른 종합소득과 합산되어 최대 49.5%의 누진세율이 적용됩니다. 특히 2천만 원 기준은 세전 금액이므로, 실제 수령액이 2천만 원 미만이라도 세전 금액이 초과하면 종합과세 대상이 됩니다.
금융소득종합과세 대상이 되면 세금 부담 증가 외에도 건강보험 피부양자 자격 상실, 비과세 상품 가입 제한, 부양가족 인적공제 제외 등 다양한 불이익이 발생할 수 있습니다. 따라서 금융소득세 계산기를 활용하여 자신의 소득 상황을 정확히 파악하고, 이를 바탕으로 세무 계획을 수립하는 것이 현명합니다. 국세청 홈택스, 증권회사, 금융기관 등에서 제공하는 계산기를 통해 개인별 맞춤 세액을 미리 확인하고 투자 전략에 반영해야 합니다.