
근로장려금은 일은 하지만 소득이 적은 가구의 실질소득을 지원하는 제도로, 근로소득자뿐만 아니라 사업소득자와 종교인소득자도 신청 대상에 포함됩니다. 특히 개인사업자나 3.3% 프리랜서도 요건을 충족하면 신청할 수 있어 많은 분들이 관심을 가지고 있습니다. 2026년 정기신청 기간이 종료되었더라도, 2026년 12월 1일까지 기한 후 신청이 가능합니다.
실제 블로그 후기들을 살펴보면, 개인사업자가 근로장려금을 신청할 때 가장 많이 오해하는 부분은 매출액을 그대로 소득 기준으로 판단하는 것입니다. 그러나 근로장려금의 사업소득은 총수입금액에 업종별 조정률을 적용하여 계산되므로, 단순히 매출액이 높다고 해서 대상에서 제외되는 것은 아닙니다. 다만, 변호사, 세무사, 의사 등 전문직 사업자와 그 배우자는 소득과 재산이 기준 이하라도 신청할 수 없다는 점을 유의해야 합니다.
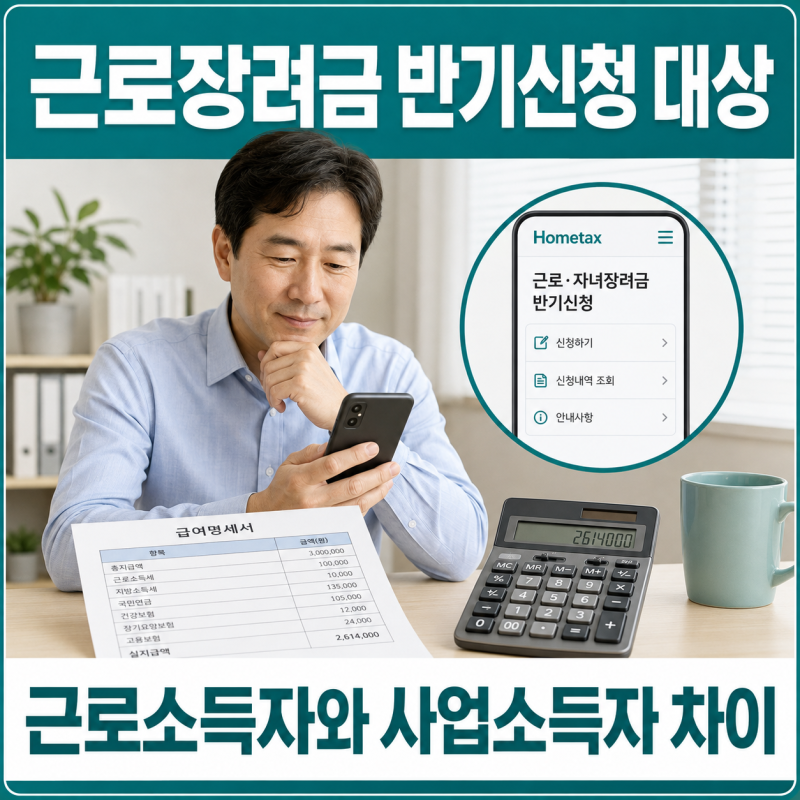
사업소득이 있는 개인사업자는 근로소득자처럼 반기신청을 하는 것이 아니라 원칙적으로 정기신청 대상입니다. 올해 정기신청을 놓쳤다면 기한 후 신청을 통해 진행해야 하며, 가구 유형, 부부합산 소득, 가구원 재산, 업종별 조정률 등 다양한 요건을 함께 확인해야 합니다. 2025년 귀속 소득을 기준으로 판단하므로, 자신의 소득과 재산 요건을 면밀히 검토하는 것이 중요합니다.