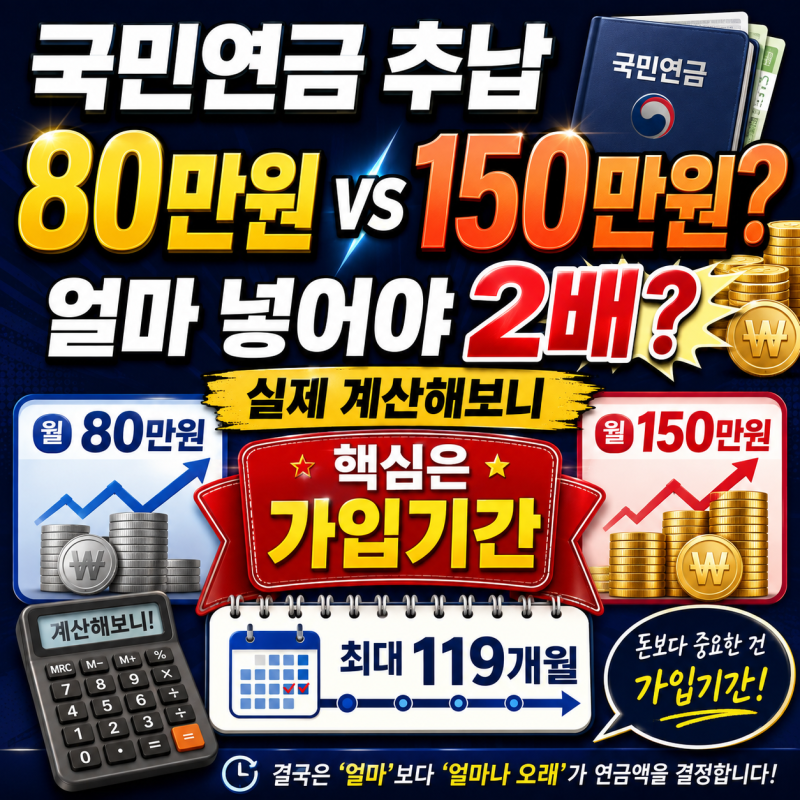
국민연금 추납 제도는 경력 단절, 폐업, 실직 등으로 보험료 납부가 중단되었던 기간의 보험료를 나중에 납부하여 가입 기간을 늘려주는 유용한 제도입니다. 과거에는 수십 년 치를 한 번에 납부하여 연금액을 크게 늘리는 재테크 수단으로 활용되기도 했으나, 법 개정으로 현재는 추납 가능 기간이 최대 119개월(약 10년)로 제한되어 있습니다. 이 제도는 노후 연금액 증액에 큰 영향을 미치므로 많은 40~50대가 관심을 가지고 있습니다.
실제 블로그 후기들을 살펴보면, 국민연금 추납은 나이가 많다고 무조건 불리한 제도는 아니라는 분석이 많습니다. 특히 연금 개시까지 기다리는 기간이 짧은 50대 후반에게는 체감상 유리할 수도 있다는 의견도 있습니다. 다만, 추납 보험료는 과거 납부하지 못했던 시점의 금액이 아닌, 신청 시점의 기준소득월액과 보험료율을 적용하여 산정되므로 개인별 상황에 따라 납부액과 연금 증액 효과가 크게 달라질 수 있습니다.
추납을 고려할 때는 단순히 납부할 금액만 볼 것이 아니라, 몇 개월을 추가하고 그로 인해 월 예상 연금이 얼마나 늘어나는지를 함께 계산하는 것이 중요합니다. 예를 들어, 동일한 1,000만원을 추납하더라도 기준소득월액에 따라 채울 수 있는 가입 기간이 크게 달라지며, 이에 따라 본전 회수 기간도 4.2년에서 8.6년까지 두 배 가까이 차이가 날 수 있습니다. 따라서 국민연금공단의 모의계산 서비스를 활용하여 본인의 상황에 맞는 정확한 시뮬레이션을 해보는 것이 현명한 선택에 도움이 됩니다.