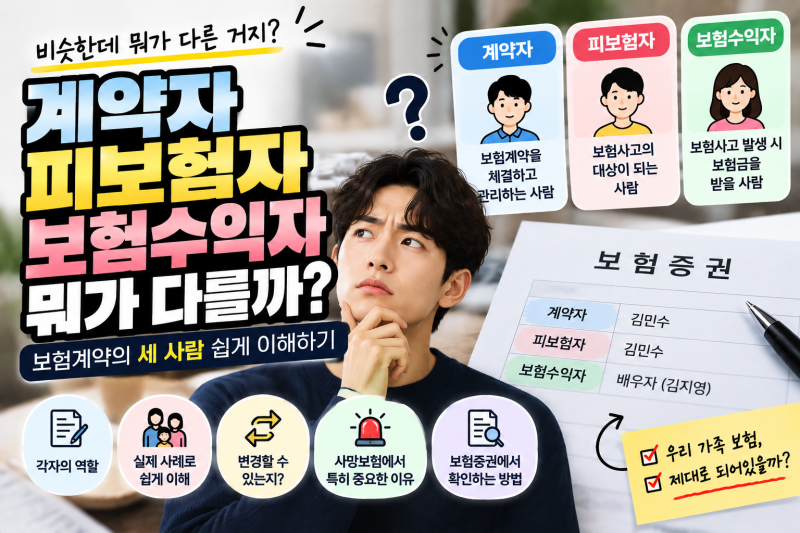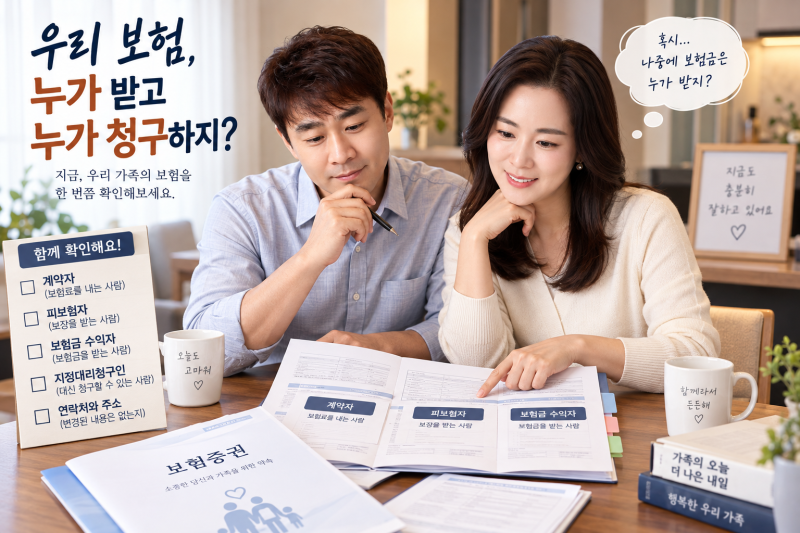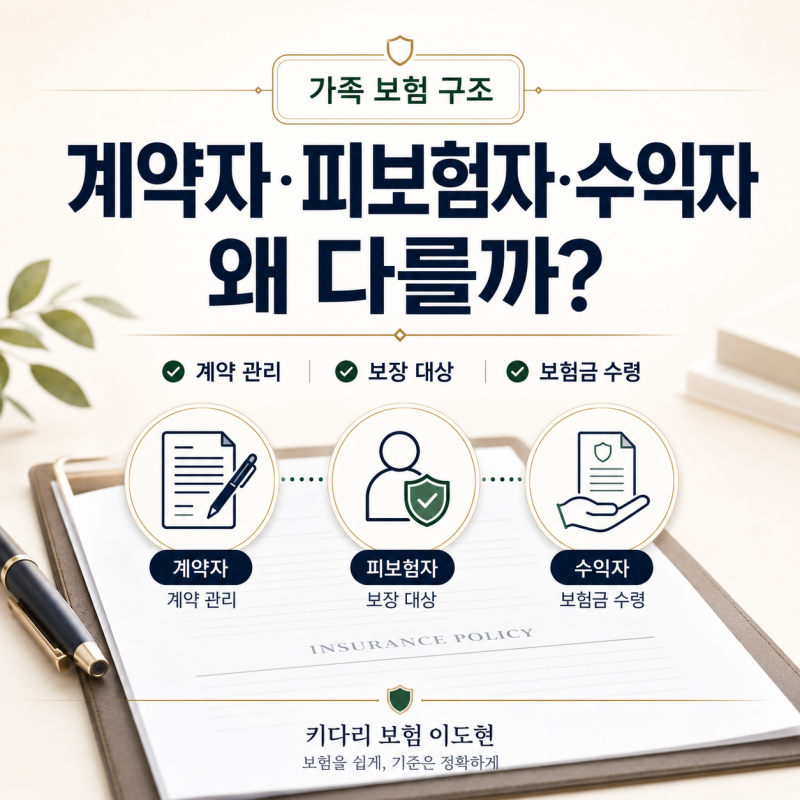
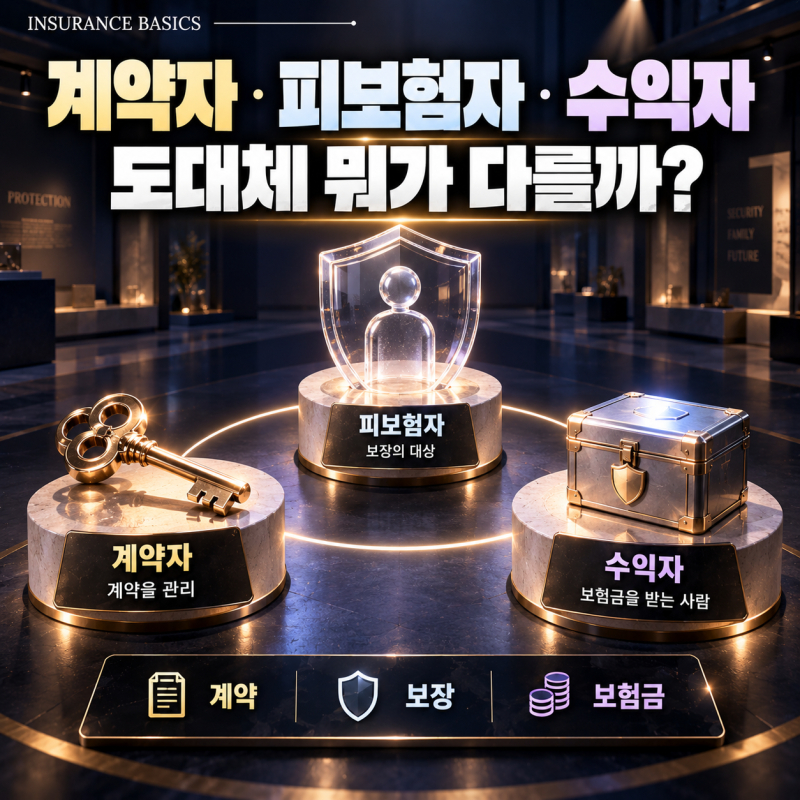
보험 계약자와 피보험자가 다를 때 보험금 청구 권한에 대한 혼란이 많아지면서 관련 정보가 주목받고 있습니다. 특히 가족 보험의 경우 보험료 납입자와 보험금 수령자가 달라질 수 있어, 누가 계약을 맺고, 누구에게 사고가 발생했으며, 누가 보험금을 받을 권리가 있는지 명확히 아는 것이 중요합니다. 이는 보험금 청구 시 필요한 동의와 서류를 이해하는 데 필수적인 정보입니다.
실제 블로그 후기들을 살펴보면, 보험료를 내는 사람과 보험금을 받을 권리가 있는 사람이 다를 수 있다는 점을 강조합니다. 성인이 된 자녀가 부모님 보험료를 대신 낸다고 해서 계약자나 수익자가 저절로 바뀌는 것이 아니며, 보험료 출금 계좌 명의만으로 보험금 수령자를 결정할 수 없다는 점이 핵심입니다. 피보험자로 이름이 적혀 있어도 계약 변경 권한이 생기는 것은 아니며, 계약자라고 해서 모든 보험금의 주인이 되는 것도 아닙니다.
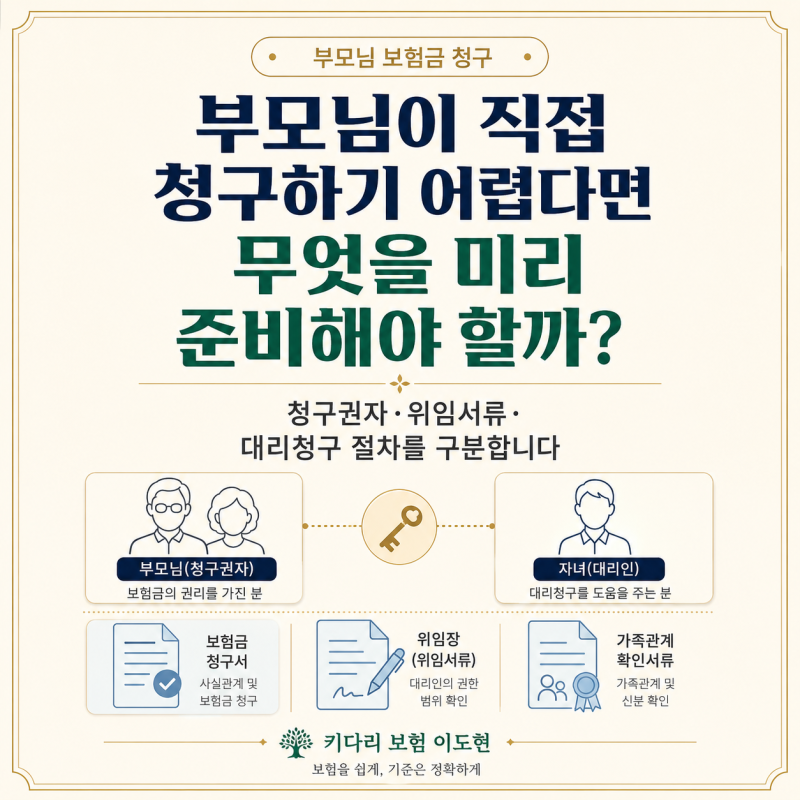
따라서 부모님이 의사표시를 할 수 있을 때 미리 보험금 청구 구조를 정리해두는 것이 가장 안전합니다. 보험수익자와 청구권자를 확인하고, 부모님의 의사표시 가능 여부, 일반 위임청구 서류, 지정대리청구인 등록 여부 등을 미리 점검하는 것이 중요합니다. 실제 청구 전에는 보험회사별 최신 서류 목록을 다시 확인하여 불필요한 혼란을 피하는 것이 좋습니다.