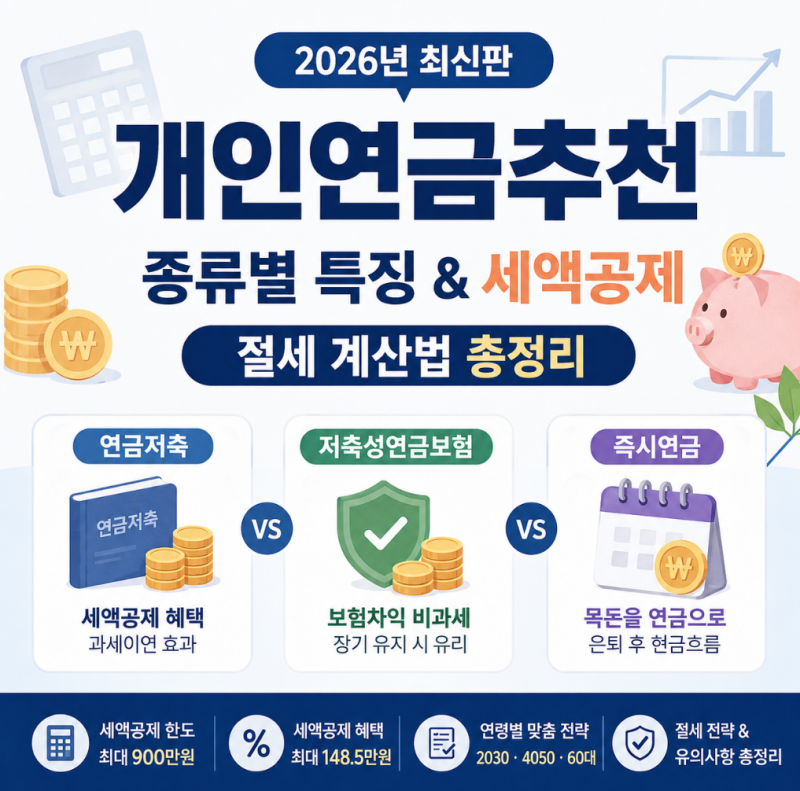

초고령화 사회 진입과 공적연금 개편 논의가 지속되면서, 국민연금만으로는 부족한 노후 자금을 보완하기 위한 개인연금의 중요성이 점차 커지고 있습니다. 개인연금은 단순히 노후 자금을 모으는 것을 넘어, 세액공제와 과세이연 혜택을 동시에 받을 수 있는 대표적인 절세 수단으로 주목받고 있습니다. 특히 연금저축과 IRP(개인형 퇴직연금)는 연말정산 시 납입액의 최대 16.5%를 돌려받을 수 있어 직장인과 자영업자에게 필수적인 노후 대비책으로 자리매김하고 있습니다.
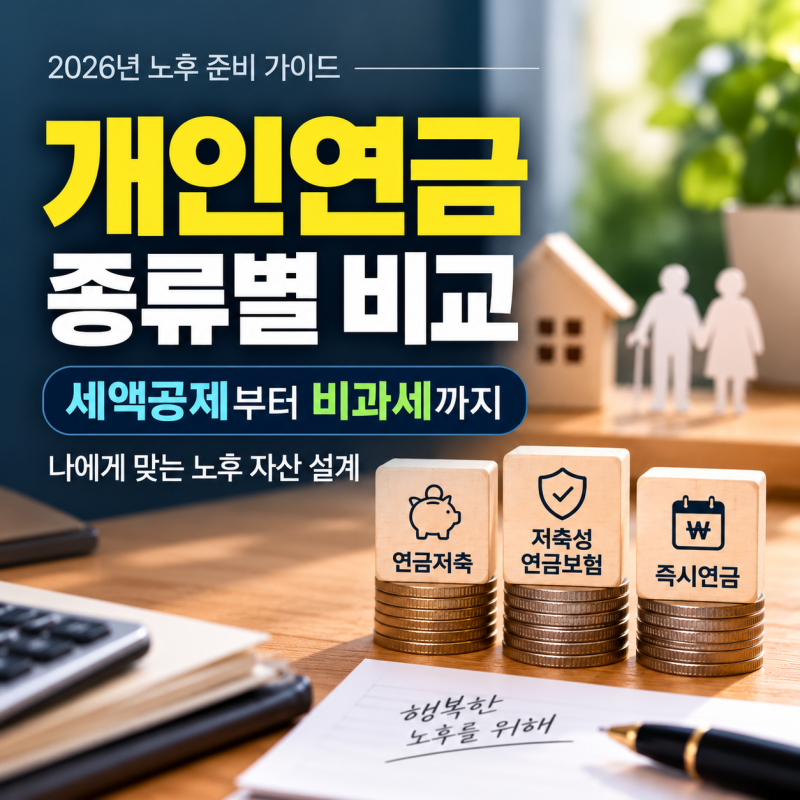
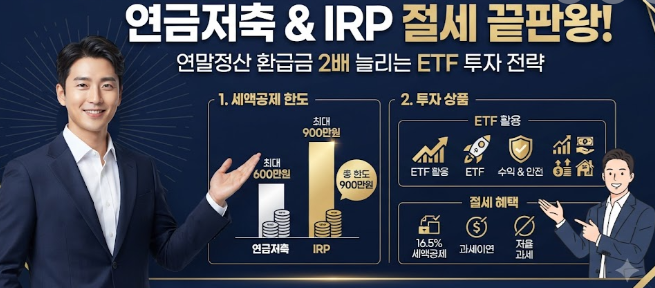
실제 블로그 후기들을 살펴보면, 개인연금은 크게 연금저축, 저축성연금보험, 즉시연금 세 가지 형태로 나뉘며, 각각 세제 혜택 방식과 운용 목적에 차이가 있습니다. 연금저축은 세액공제 혜택을, 저축성연금보험은 비과세 혜택을, 즉시연금은 목돈을 일시에 납입하여 즉시 연금을 수령하는 방식입니다. 특히 연금저축과 IRP를 함께 활용하면 연간 최대 900만 원까지 세액공제 한도를 채울 수 있어, 소득 수준에 따라 최대 148만 5천 원까지 환급받을 수 있다는 점이 큰 장점으로 꼽힙니다.
개인연금의 수익률을 높이기 위한 투자 전략으로는 과거 은행 연금저축보험 중심에서 벗어나 증권사의 연금저축펀드를 활용하는 추세가 두드러집니다. S&P500이나 나스닥100 등 지수 추종 ETF에 적립식으로 투자하여 장기 분산투자를 하는 것이 효과적이며, 계좌 내에서 발생하는 수익에 대해 과세이연 효과를 누릴 수 있습니다. 다만, IRP의 경우 위험자산 투자 한도가 최대 70%로 제한되므로, 본인의 투자 성향과 목표에 맞춰 적절한 상품을 선택하는 것이 중요합니다.