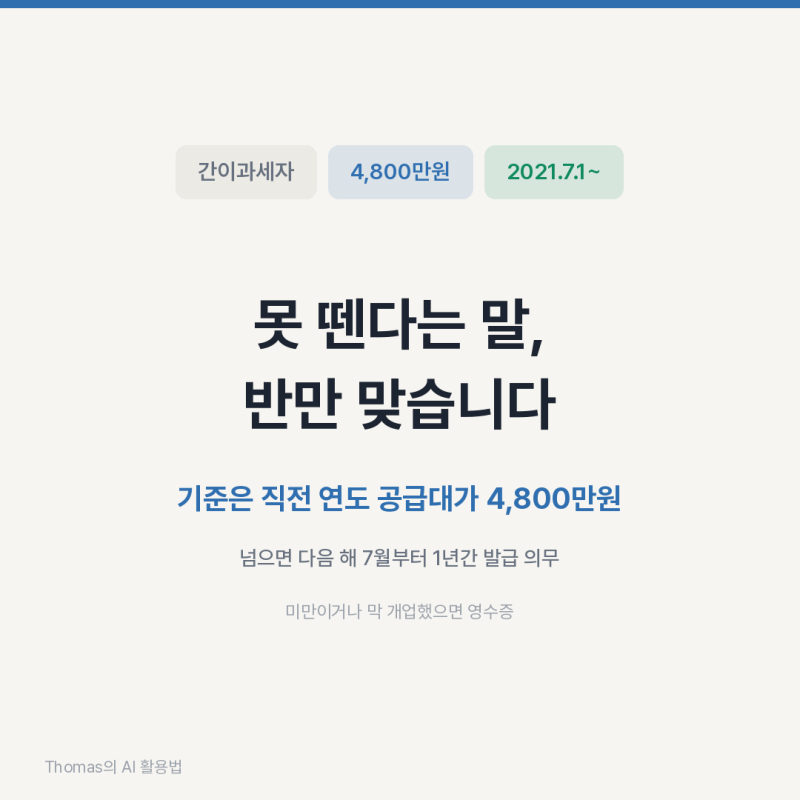


간이과세자의 전자세금계산서 발행 여부는 직전 연도 공급대가 4,800만원을 기준으로 결정됩니다. 2021년 7월 법 개정 이후, 연 매출 4,800만원 이상 1억 400만원 미만인 간이과세자는 일반과세자와 동일하게 세금계산서 발급 의무가 있습니다. 반면, 4,800만원 미만인 사업자는 세금계산서 대신 영수증을 발행해야 합니다. 이 기준은 영세 사업자의 세무 부담을 덜어주기 위한 간이과세 제도의 핵심 요소입니다.
실제 블로그 후기들을 살펴보면, 많은 사업자가 간이과세자는 세금계산서 발행이 불가능하다는 오해를 하고 있습니다. 그러나 직전 연도 공급대가 4,800만원 이상인 간이과세자는 홈택스나 손택스를 통해 전자세금계산서를 발행할 수 있으며, 이를 받은 거래처도 매입세액 공제를 받을 수 있습니다. 특히, 세금계산서 미발행 시 공급대가의 2%에 해당하는 가산세가 부과될 수 있어 주의가 필요합니다.
간이과세자는 일반적으로 1년에 한 번 확정신고를 하지만, 상반기(1월~6월)에 세금계산서를 단 1건이라도 발행했다면 매년 7월 1일부터 7월 25일까지 예정신고를 반드시 해야 합니다. 사업자등록을 새로 낼 때 세금계산서 발급이 가능한 간이과세자를 임의로 선택할 수는 없으며, 직전 연도 매출 실적을 기준으로 이듬해 7월 1일부터 과세유형이 전환됩니다.