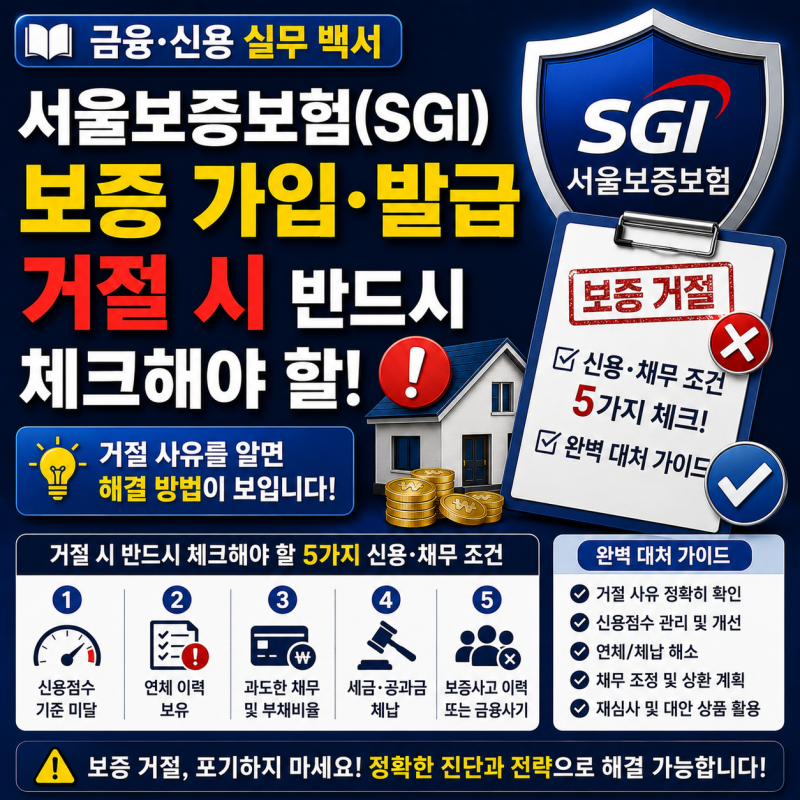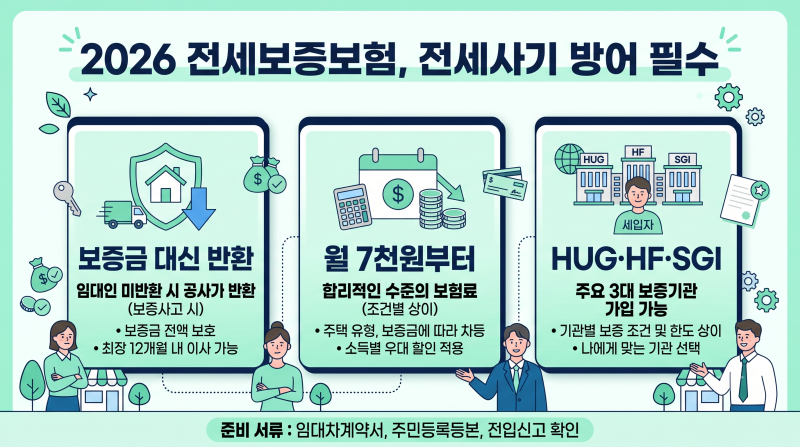

SGI서울보증은 은행 자체 심사보다 SGI서울보증보험의 심사가 핵심인 보증서를 기반으로 한 대출 상품을 제공합니다. 이는 일반 신용대출과 다른 구조를 가지며, 급하게 목돈이 필요할 때 유용하게 활용될 수 있습니다. 특히 인터넷은행의 비상금대출부터 시중은행의 협약형 마이너스통장, 사잇돌대출 등 다양한 상품에 SGI 보증 구조가 적용되고 있습니다. SGI서울보증은 개인의 신용을 심사하여 개인금융신용보험증권(보증서)을 발급하며, 은행은 이 보증서를 담보로 대출을 실행합니다.
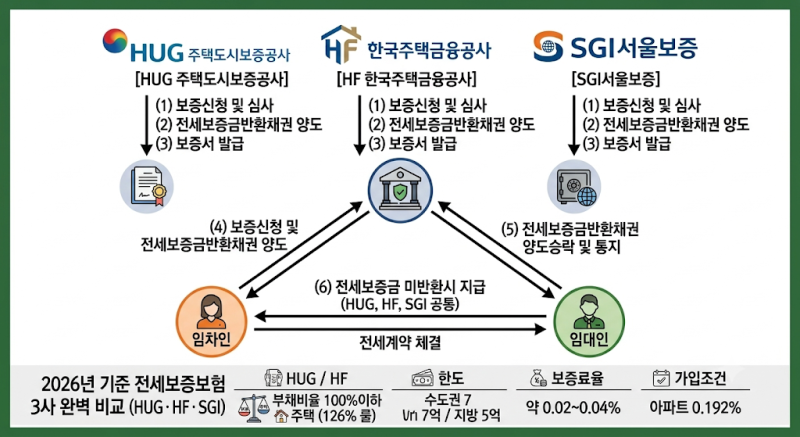
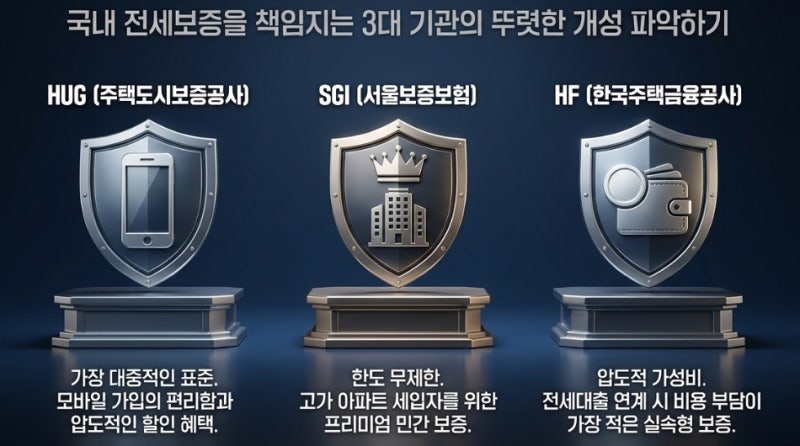
실사용자들은 SGI 보증 대출 상품을 소액형과 일반 마이너스통장으로 구분하여 이해하는 것이 중요하다고 말합니다. 소액형은 최대 300만 원 수준의 한도를 가지는 경우가 많지만, 일반 신용대출형 마이너스통장은 개인의 소득, 신용점수, 재직기간에 따라 수백만 원에서 수천만 원까지 한도가 크게 달라질 수 있습니다. 또한, 전세자금대출의 경우 주택도시보증공사(HUG)나 한국주택금융공사(HF)의 공적 보증 한도를 넘어서는 고액 보증금 주택 계약 시 SGI 전세대출이 확실한 대안이 될 수 있습니다.
SGI 보증 대출의 한도를 많이 받기 위해서는 DSR(총부채원리금상환비율) 규제와 신용점수 관리가 필수적입니다. 특히 2025년 7월 1일부터 시행 중인 3단계 스트레스 DSR과 2025년 10월 16일부터 수도권·규제지역의 스트레스 금리 하한이 올라가면서 한도 산정이 더욱 깐깐해졌습니다. 전세자금대출의 경우 무주택자 기준 최대 5억 원까지 가능하지만, 임차보증금의 80% 이내, 금융기관 심사 시 차주의 신용점수와 DSR 등 세 가지 기준 중 가장 적은 금액으로 한도가 결정되므로 사전에 꼼꼼한 확인이 필요합니다.