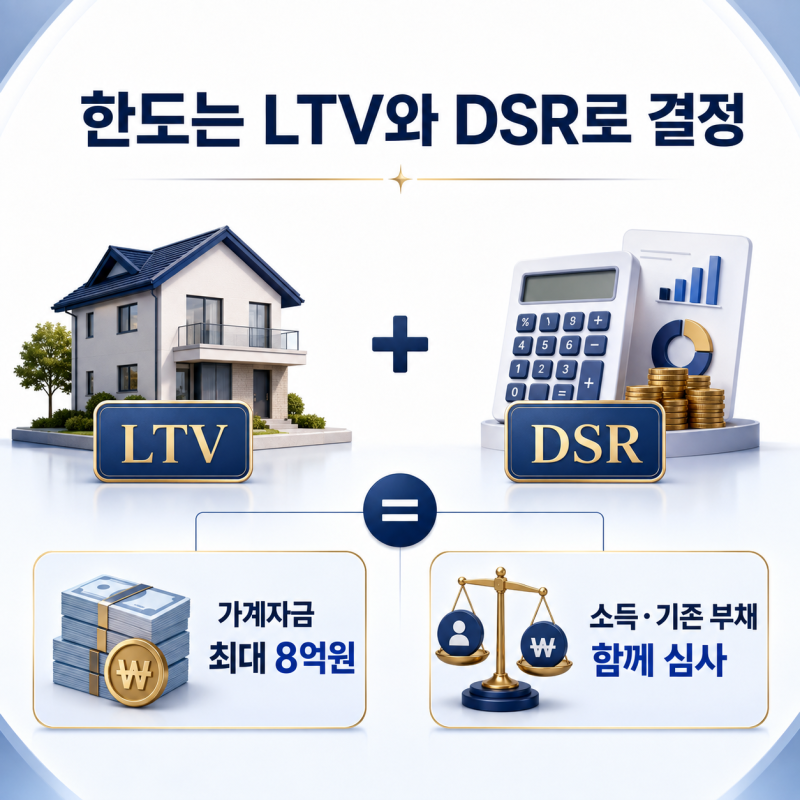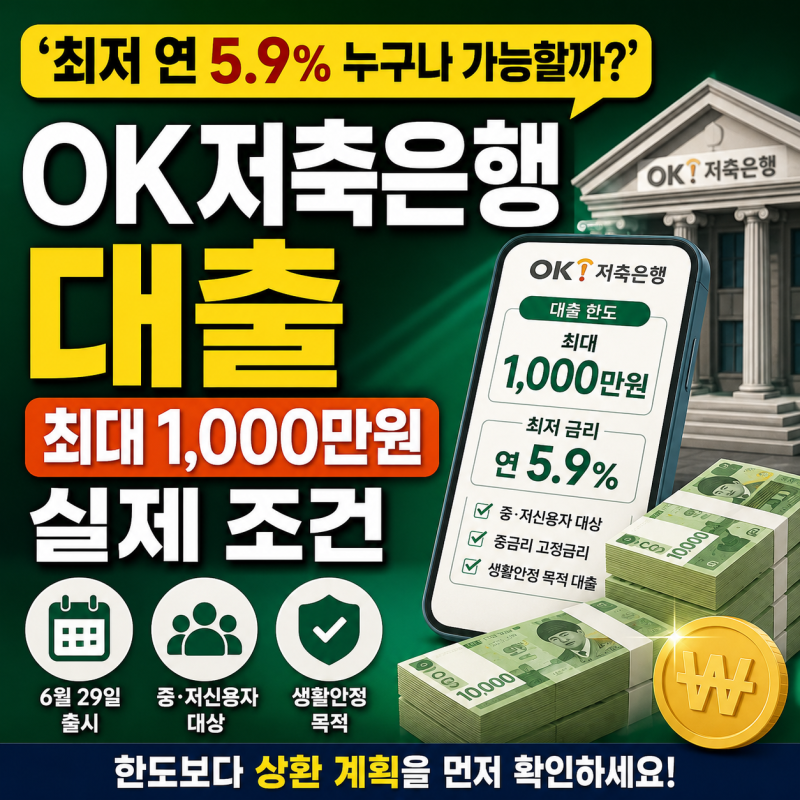
OK저축은행 추가대출 조건은 주로 사업자 후순위 아파트OK론과 OK한도우대론 두 가지 상품을 통해 확인됩니다. 특히 사업자 후순위 아파트OK론은 LTV 최대 100%까지 가능하다고 안내되어 있어 사업자들의 높은 관심을 받고 있습니다. 그러나 블로그 본문에서는 단순히 높은 한도보다는 대출 상환 계획의 중요성을 강조하며 신중한 접근을 권고하고 있습니다. 제2금융권 대출 문턱이 높아지면서 OK저축은행의 대출 상품들이 대안으로 부상하고 있습니다.
블로거들은 OK저축은행의 추가대출 상품들을 소개하면서도 각기 다른 관점을 제시합니다. 사업자 후순위 아파트OK론의 경우, LTV 100%라는 높은 한도에 주목하면서도 선순위와 후순위 담보대출의 차이점을 명확히 설명하며 상환 위험성을 경고합니다. 반면 OK한도우대론에 대해서는 소득 증빙이 가능한 직장인 및 개인사업자에게 넉넉한 한도를 제공하는 대표적인 개인신용대출 상품으로 소개하며, 자격 조건과 비대면 한도 조회 방법을 상세히 안내하고 있습니다. 두 상품 모두 높은 한도와 함께 신용도 및 소득 수준에 따른 금리 차등 적용을 공통적으로 언급합니다.
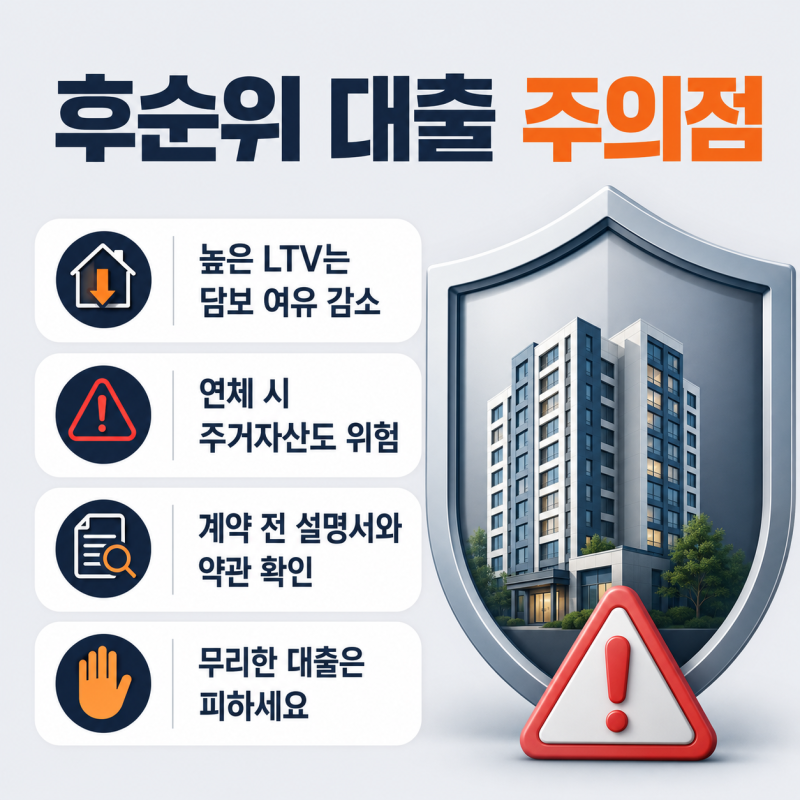
OK저축은행 추가대출을 고려한다면, 단순히 높은 한도에 현혹되기보다는 본인의 상환 능력과 계획을 면밀히 검토하는 것이 중요합니다. 특히 후순위 담보대출의 경우 주택 가격 하락 시 위험 부담이 커질 수 있으므로 신중한 접근이 필요합니다. OK한도우대론은 비대면으로 한도 조회가 가능하며 신용점수에 영향을 주지 않으므로, 본인의 정확한 한도를 미리 확인하고 안정적인 상환 계획을 세운 후 신청하는 것이 현명한 선택이 될 것입니다.