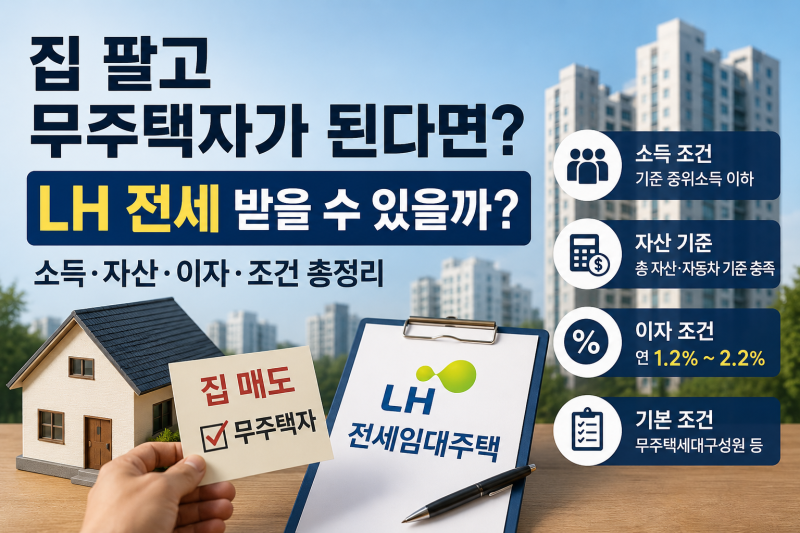

LH전세대출은 일반 전세자금대출과 달리 LH가 직접 임대인과 계약하고 세입자에게 재임대하는 공공임대 제도로 주목받고 있습니다. 특히 2026년 10월 1일부터는 HUG 전세보증금 반환보증이 적용되어 안정성이 강화될 예정입니다. 이는 세입자가 은행에서 돈을 빌리는 일반 대출 방식과 근본적으로 다른 계약 구조를 가지고 있습니다.
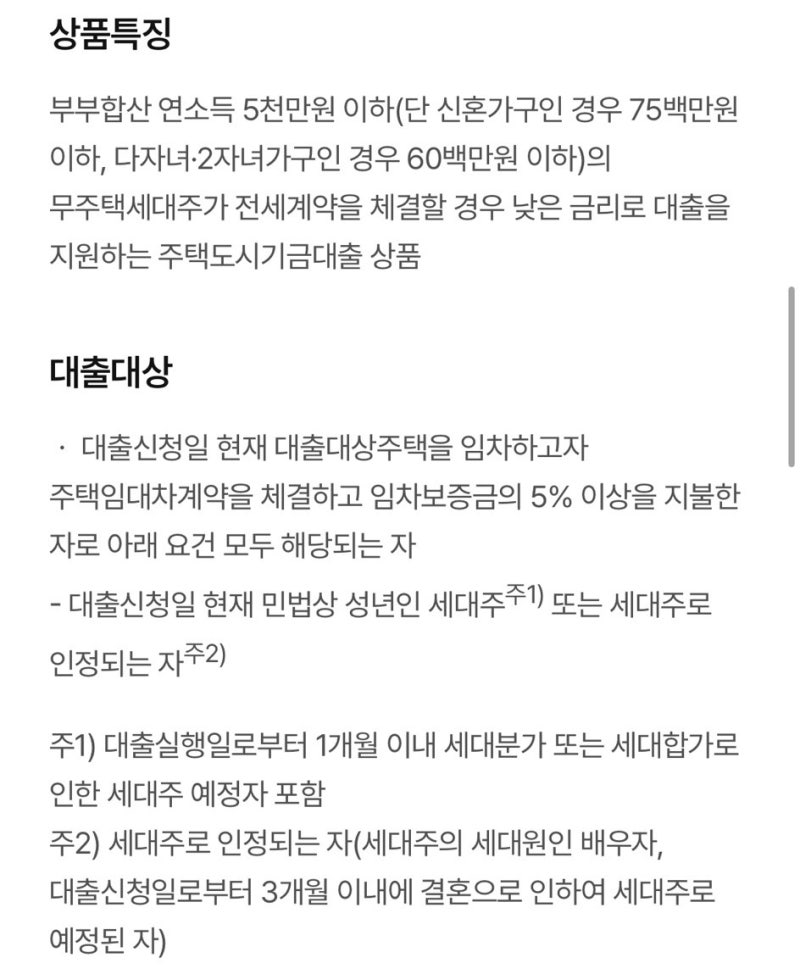
실사용자들은 LH임대주택 입주 시 필요한 전세자금 마련에 대한 정보를 중요하게 여기며, 신혼부부 버팀목 전세자금 대출의 경우 1.9% 수준의 낮은 금리가 적용될 수 있다는 점을 장점으로 꼽습니다. 또한 자녀 수에 따라 금리가 추가로 인하될 가능성도 있어 고정 지출을 줄이는 데 효과적이라는 반응입니다. 다만, 최대 전환보증금 확인 및 수정 계약서 작성 등 세부 절차를 꼼꼼히 확인해야 합니다.
한편, LH 직원들의 사내 주택자금 대출이 최대 1억 4천만원에 연 3.28% 금리로 운영되어 정부 기준 7천만원 및 일반 은행 가계대출 금리 4.46%와 비교되며 논란이 되기도 했습니다. 이는 LH전세대출을 이용하려는 일반인들에게 상대적인 박탈감을 주며 금리 형평성에 대한 의문을 제기하고 있습니다. 대출 실행 전 본인의 자격 요건과 최적의 상품을 비교 분석하는 것이 중요합니다.