IRP(개인형 퇴직연금)는 연말정산 세액공제 혜택으로 많은 직장인과 개인사업자에게 필수적인 절세 계좌로 주목받고 있습니다. 연간 최대 900만 원까지 납입하여 세액공제를 받을 수 있으며, 특히 총급여 5,500만 원 이하의 경우 최대 148만 5천 원의 환급 효과를 누릴 수 있어 13월의 월급으로 불리기도 합니다. 하지만 노후 자금 마련을 위한 계좌인 만큼 중도해지 시에는 예상치 못한 세금 문제가 발생할 수 있어 주의가 필요합니다.
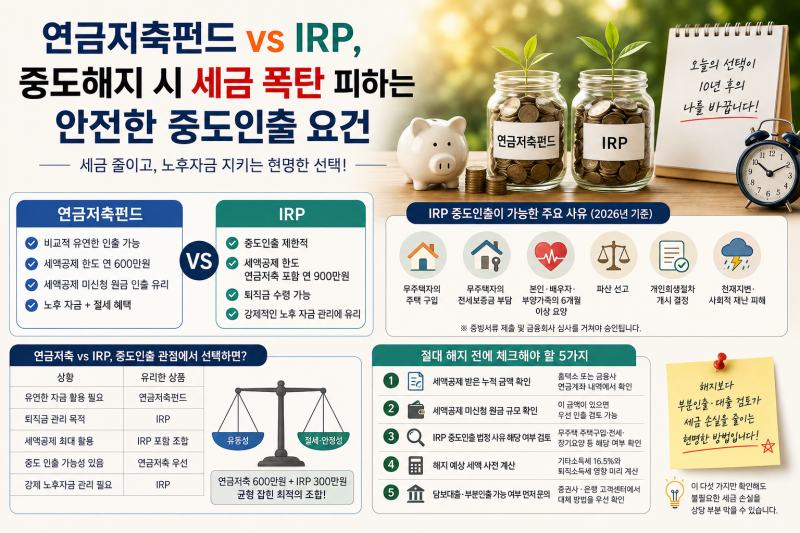
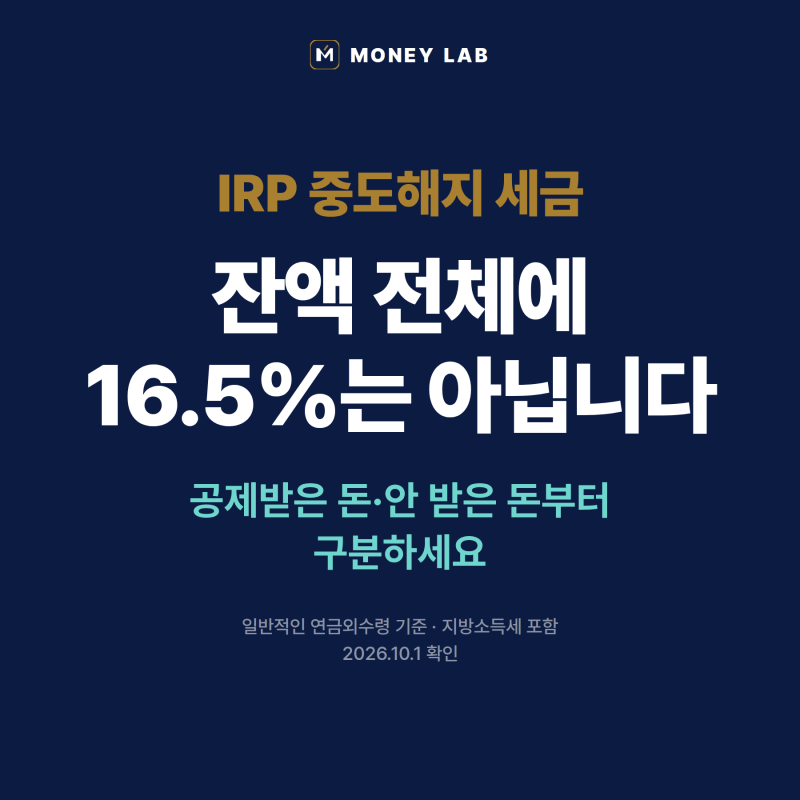
IRP 중도해지 시 가장 우려되는 부분은 16.5%의 기타소득세 부과입니다. 그러나 이 세금은 계좌 잔액 전체에 일괄 적용되는 것이 아니며, 세액공제를 받은 개인 납입 원금과 운용 수익에만 해당됩니다. 세액공제를 받지 않은 개인 납입 원금은 과세 대상에서 제외되지만, 해당 사실이 금융회사에 정확히 반영되어야 합니다. 또한, 연금저축펀드와 달리 IRP는 법정 사유 없이는 부분 인출이 불가능하여, 돈이 필요할 경우 계좌 전체를 해지해야 하는 치명적인 단점이 있습니다.
IRP 중도해지 손실을 피하기 위해서는 연금저축과 IRP의 납입 비율을 조절하는 황금 배분 공식(연금저축 600만 원 + IRP 300만 원)을 활용하는 것이 좋습니다. 이는 연금저축펀드가 IRP와 달리 법정 사유 없이도 일부 중도 인출이 가능하다는 점을 활용한 전략입니다. 또한, 중도 인출과 중도 해지는 다른 개념이므로, 계좌를 유지하면서 일부 금액만 필요한 경우 법정 사유에 해당하는지 미리 확인하는 것이 중요합니다.