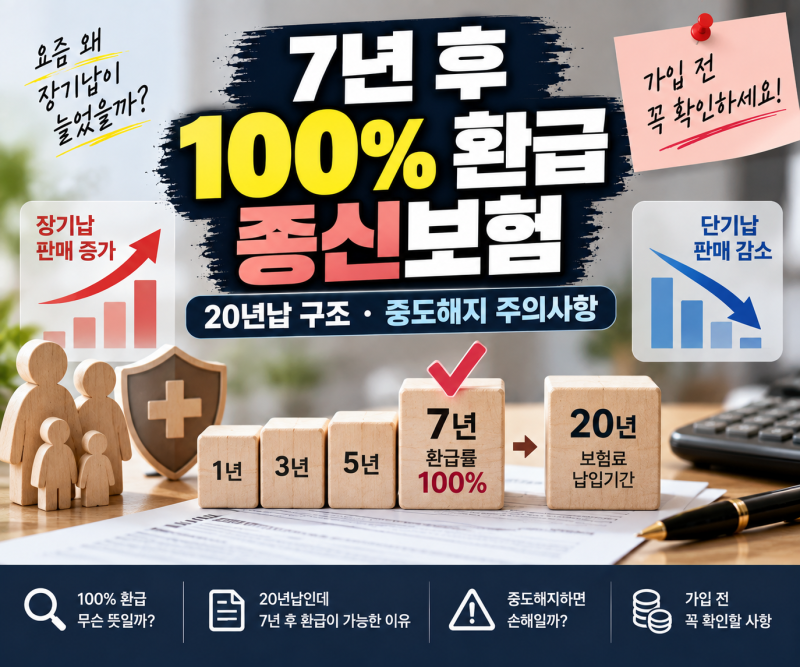


700종신은 가입 후 약 7년 시점에 해약환급률이 100% 수준에 도달하도록 설계된 종신보험을 의미합니다. 이는 7년만 유지하면 원금을 돌려받는다는 점이 강한 판매 포인트가 되어, 2024년 3,100억 원에서 2025년 9,500억 원으로 1년 사이 3배 이상 판매가 급증하는 등 생명보험 시장의 새로운 격전지로 부상했습니다. 하지만 금융당국은 소비자가 이를 저축성 상품으로 오인할 수 있다는 점을 문제 삼아 판매를 중단시켰습니다.
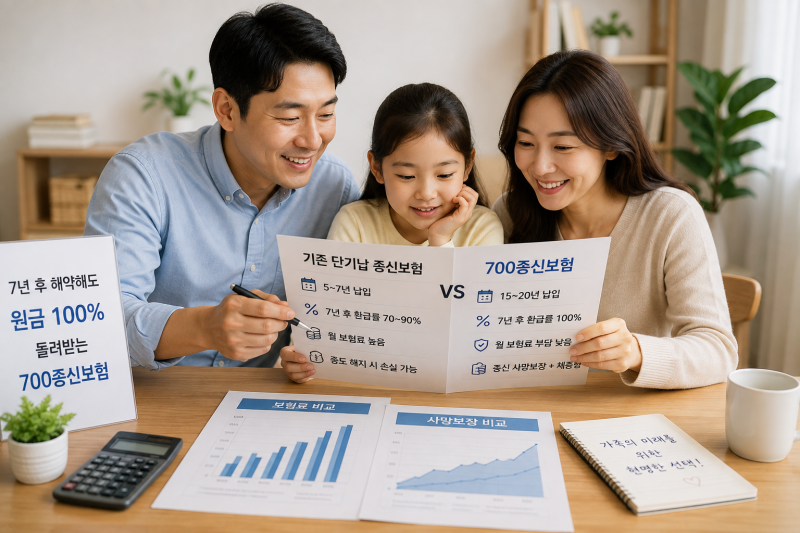
실제 블로그 후기들을 보면, 700종신은 7년 시점 환급률 100% 수준이라는 장점과 함께 납입기간을 길게 가져가 월 보험료 부담을 낮출 수 있다는 점이 긍정적으로 평가되었습니다. 그러나 '7년 100%'라는 숫자만 보고 7년 이전에 해지할 경우 납입한 보험료보다 해약환급금이 크게 적을 수 있다는 점이 중요한 단점으로 지적됩니다. 또한, 종신보험의 본래 목적인 사망보장보다는 환급률에 초점이 맞춰진 점도 논란이 되었습니다.
블로거들은 700종신이 판매 중단되었음에도 건강종신이나 단기납 종신보험의 환급 구조 변화 가능성에 주목하며, 상품 선택 시 납입 중 해지 시 환급률을 반드시 확인해야 한다고 조언합니다. 700종신은 7년 뒤 납입한 주계약 보험료 대비 100% 환급률을 의미하며, 전체 보험료를 돌려준다는 뜻이 아님을 명확히 인지하고 가입 전 상품별 납입기간과 연도별 환급률을 꼼꼼히 비교하는 것이 중요합니다.