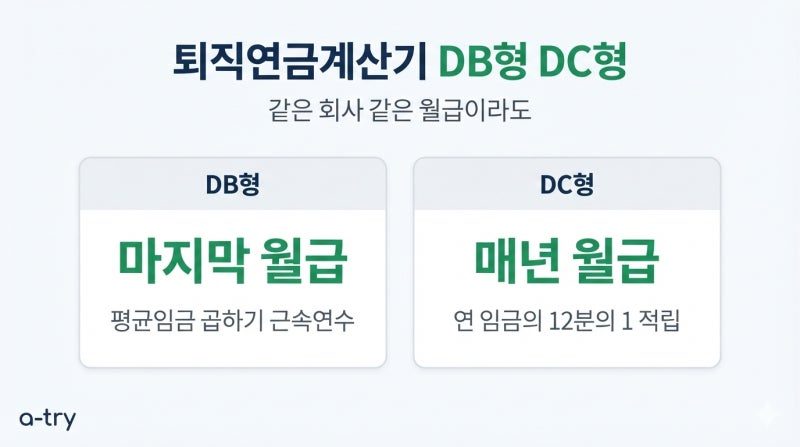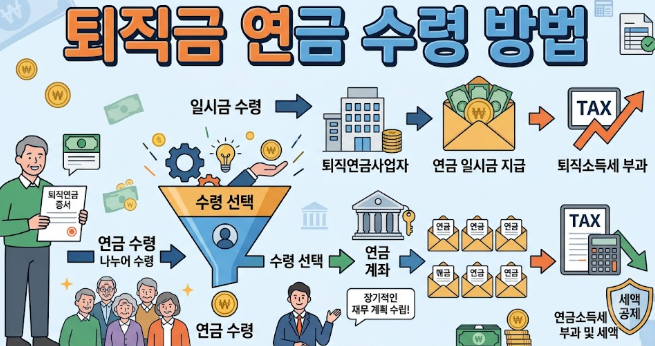
퇴직연금은 노후 자금 마련을 위한 중요한 제도로, 최근 많은 직장인들이 그 계산 방식과 세금 문제에 주목하고 있습니다. 특히 퇴직연금은 DB형(확정급여형)과 DC형(확정기여형)으로 나뉘며, 각 유형에 따라 계산 방식과 운용 주체가 달라 최종 수령액에 큰 영향을 미칩니다. 이러한 차이점을 이해하는 것이 퇴직연금 관리에 필수적입니다.
실제 사용자들은 퇴직연금 계산기를 사용할 때 DB형과 DC형의 계산 방식 차이를 인지하지 못해 혼란을 겪는 경우가 많습니다. DB형은 퇴직 직전 평균임금과 근속연수를 기준으로 계산되지만, DC형은 매년 쌓인 부담금과 운용 결과에 따라 잔액이 결정되어 계산기로 정확한 잔액을 예측하기 어렵습니다. 또한, 퇴직연금 중도인출 시에는 법정 사유가 필요하며, 세액공제를 받은 금액을 인출할 경우 최대 16.5%의 세금이 부과될 수 있습니다.
퇴직연금 계산기를 활용할 때는 자신이 가입한 퇴직연금의 유형(DB형, DC형, IRP)을 정확히 확인하는 것이 중요합니다. 특히 DC형이나 IRP의 경우, 계좌에 섞여 있는 전 직장 퇴직금, 세액공제 받은 돈, 공제 없이 넣은 돈, 운용수익 등을 미리 파악해두면 세금 계산 시 유리합니다. 고용노동부나 금융회사 앱을 통해 자신의 퇴직연금 유형과 상세 내역을 확인하고, 전문가의 도움을 받는 것도 현명한 방법입니다.