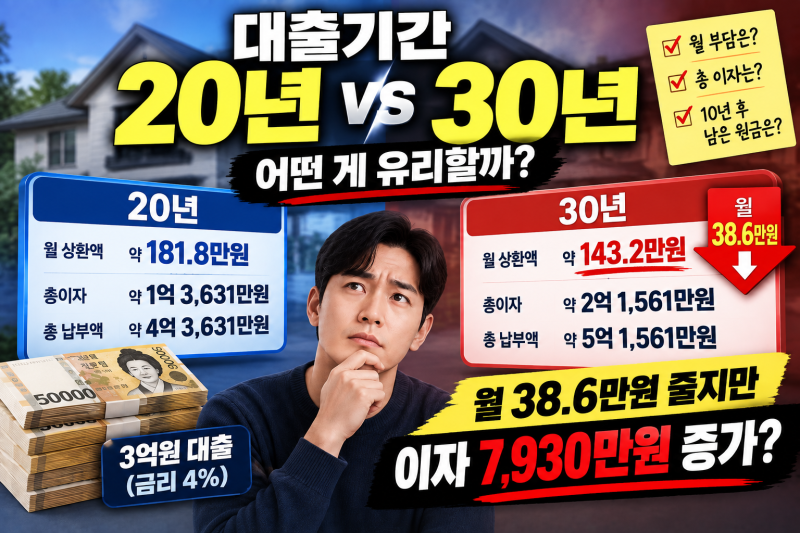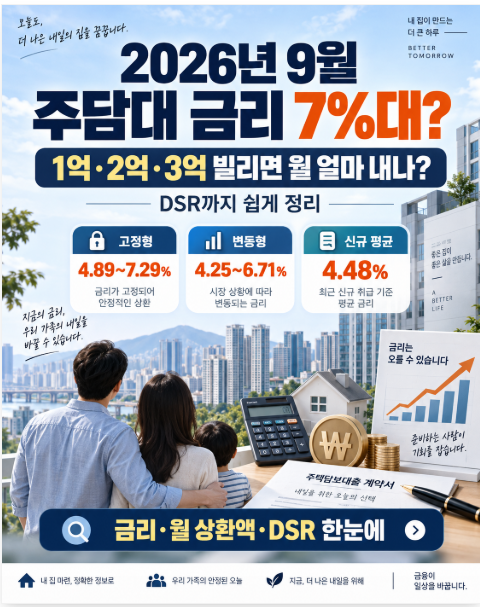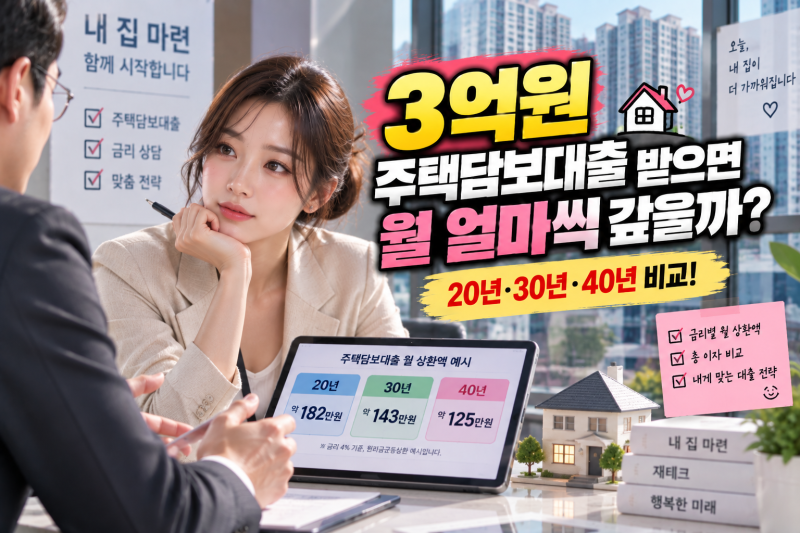

주택담보대출 3억 원을 고려하는 많은 분들이 대출 기간 선택에 대한 고민을 하고 있습니다. 특히 20년, 30년, 40년 등 다양한 상환 기간에 따른 월 상환액과 총이자 부담의 차이가 주요 관심사로 떠오르고 있습니다. 월 상환액을 줄이기 위해 대출 기간을 늘리는 것이 단기적으로는 유리해 보이지만, 장기적으로는 총이자 부담이 크게 증가할 수 있다는 점이 핵심입니다.
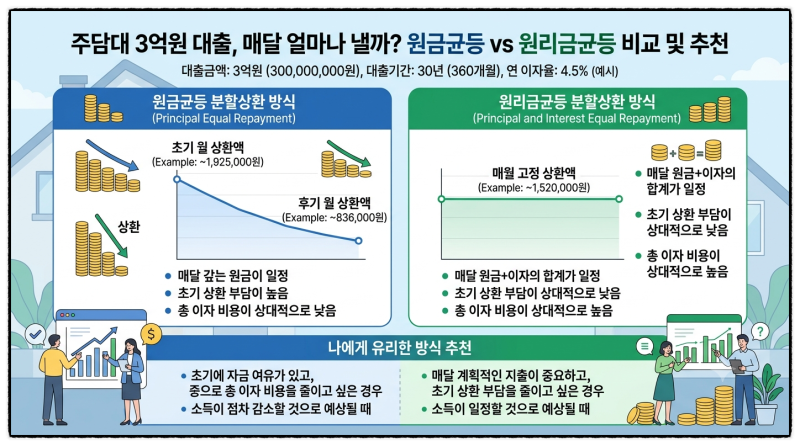
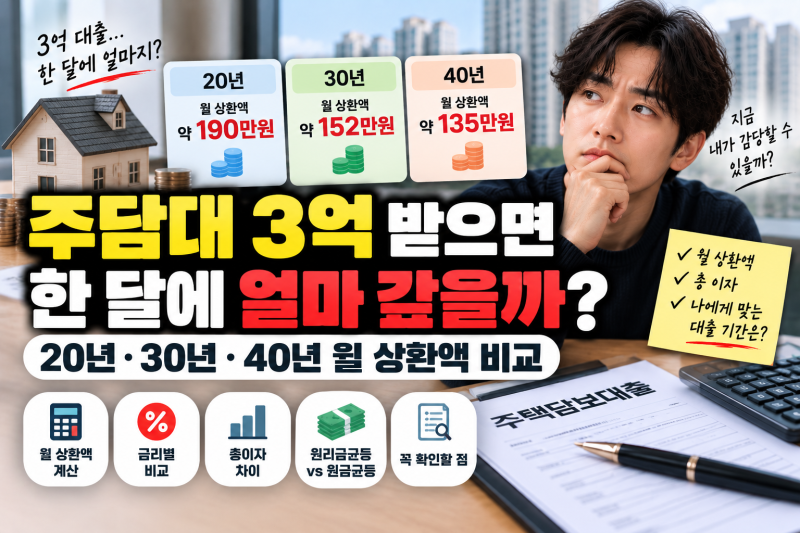
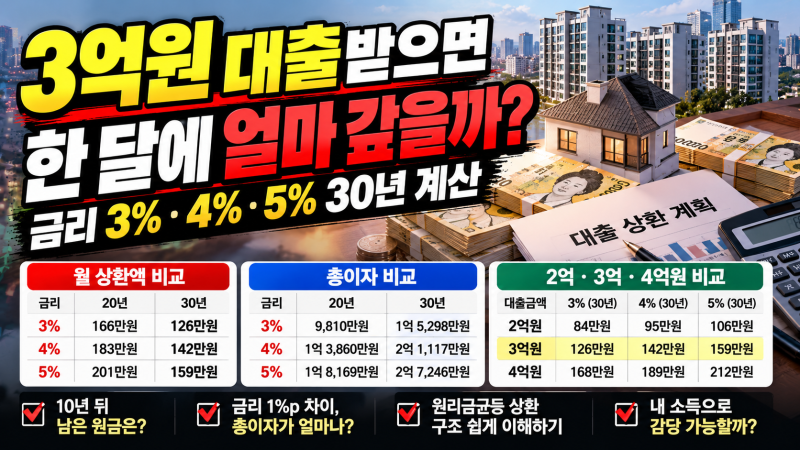
실제 블로그 분석에 따르면, 3억 원을 연 4.5% 금리로 20년 상환 시 월 약 190만 원, 30년 상환 시 월 약 152만 원, 40년 상환 시 월 약 135만 원을 납부하게 됩니다. 월 부담은 줄어들지만, 20년에서 40년으로 기간을 늘릴 경우 총이자는 약 1억 9천만 원 더 많아지는 것으로 나타났습니다. 이는 월 상환액 감소와 총이자 증가라는 상반된 결과를 가져오므로 신중한 결정이 필요합니다.
대출 기간을 길게 가져갈수록 월 상환액은 줄어들어 당장의 부담을 덜 수 있지만, 그만큼 이자를 내는 기간이 길어져 총이자액은 크게 늘어납니다. 따라서 대출을 계획할 때는 단순히 월 상환액만을 고려하기보다, 총이자 부담과 자신의 상환 능력을 종합적으로 판단하여 최적의 기간을 선택하는 것이 중요합니다. 이자율 변동 가능성 및 중도상환수수료 등 추가적인 조건들도 함께 고려해야 합니다.