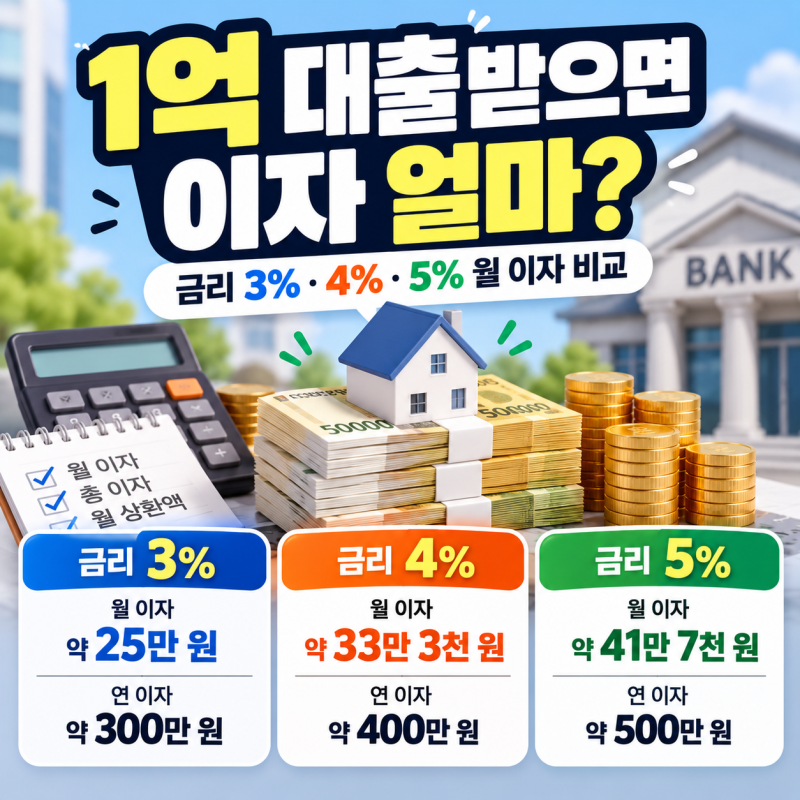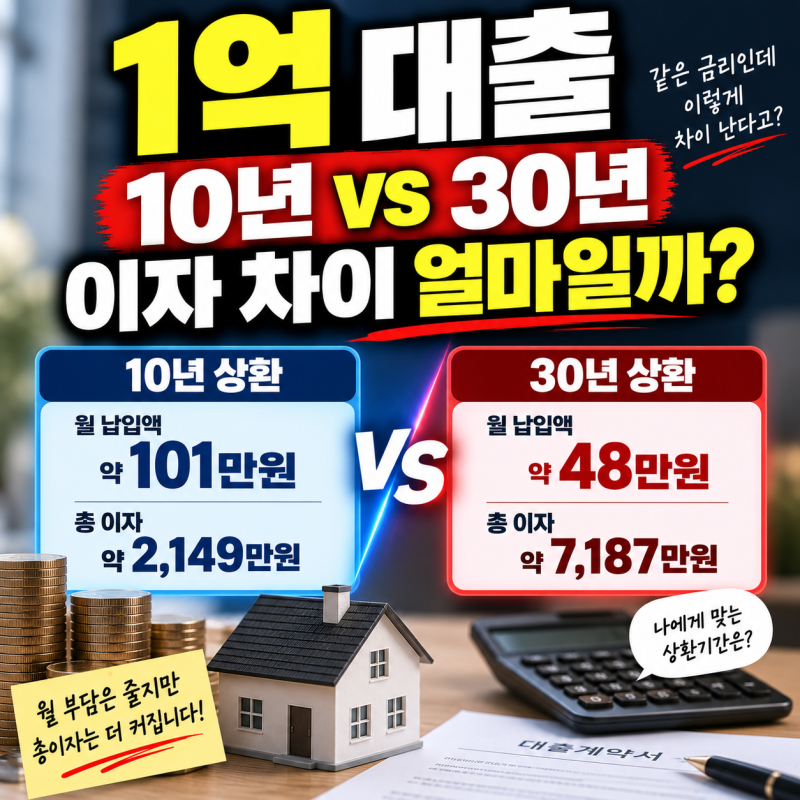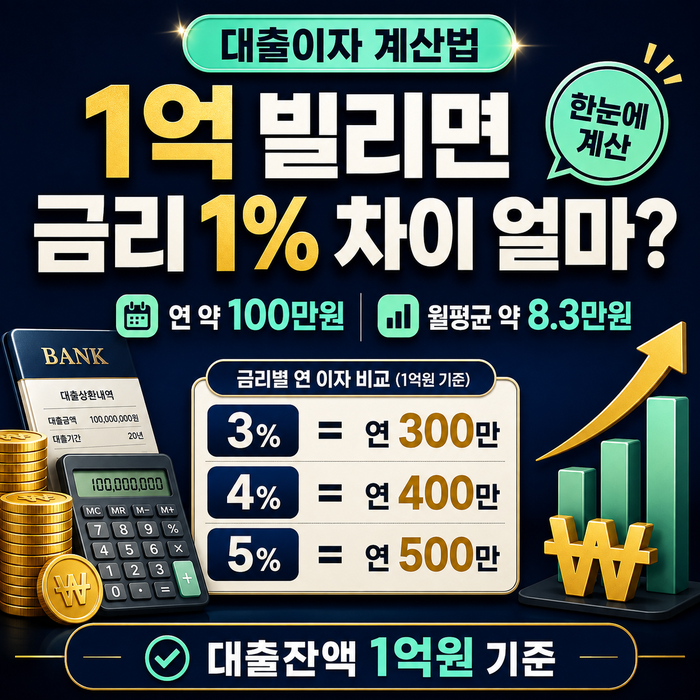
1억 대출 월 납입금은 금리, 대출 기간, 상환 방식에 따라 크게 달라지므로, 대출을 고려할 때 단순히 금리만 비교하는 것보다 월 상환액과 총이자를 함께 확인하는 것이 중요합니다. 특히 금리 1%포인트 차이가 장기 대출에서는 수천만 원의 총이자 차이로 이어질 수 있어 신중한 접근이 필요합니다. 대출 이자 계산기를 활용하여 다양한 조건을 시뮬레이션해보는 것이 현명한 대출 계획 수립에 도움이 됩니다.
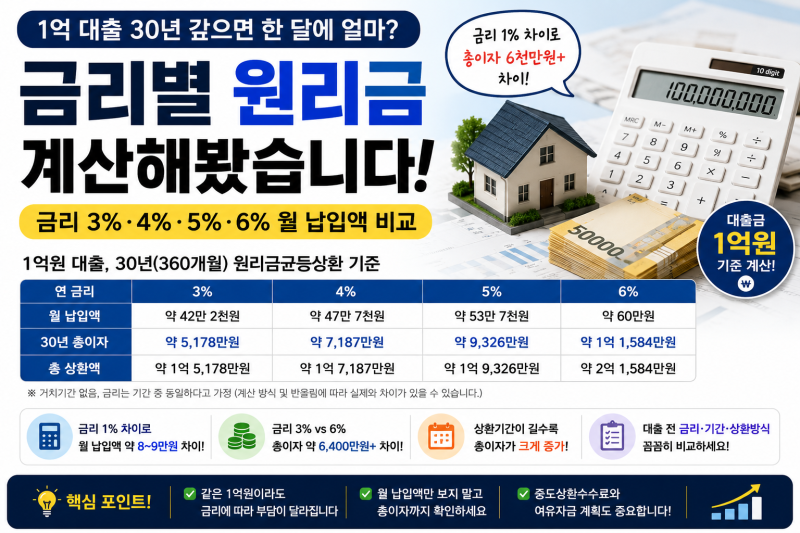
블로거들은 1억 대출 시 금리 3%부터 6%까지의 월 납입금과 총이자를 구체적인 표로 제시하며 금리 1%포인트의 중요성을 강조하고 있습니다. 일부 블로거는 KB국민은행이나 우리은행의 대출 계산기를 추천하며, 원리금균등상환, 원금균등상환, 만기일시상환 등 상환 방식별 특징과 월 납입금 변화를 상세히 비교 분석하여 독자들의 이해를 돕고 있습니다. 특히 원리금균등상환은 월 상환액이 일정하여 계획적인 상환에 유리하다고 설명합니다.
대출 상품 선택 시에는 월 상환액뿐만 아니라 대출 기간 동안 납부하게 될 총이자액을 반드시 확인해야 합니다. 금리 1%포인트의 차이가 30년 만기 대출에서 총 6천만 원 이상의 이자 차이를 발생시킬 수 있으므로, 여러 금융기관의 조건을 꼼꼼히 비교하고 자신에게 가장 유리한 상환 방식을 선택하는 것이 중요합니다. 대출 계산기를 통해 예상 월 납입금과 총이자를 미리 파악하여 재정 계획을 세우는 것이 현명합니다.