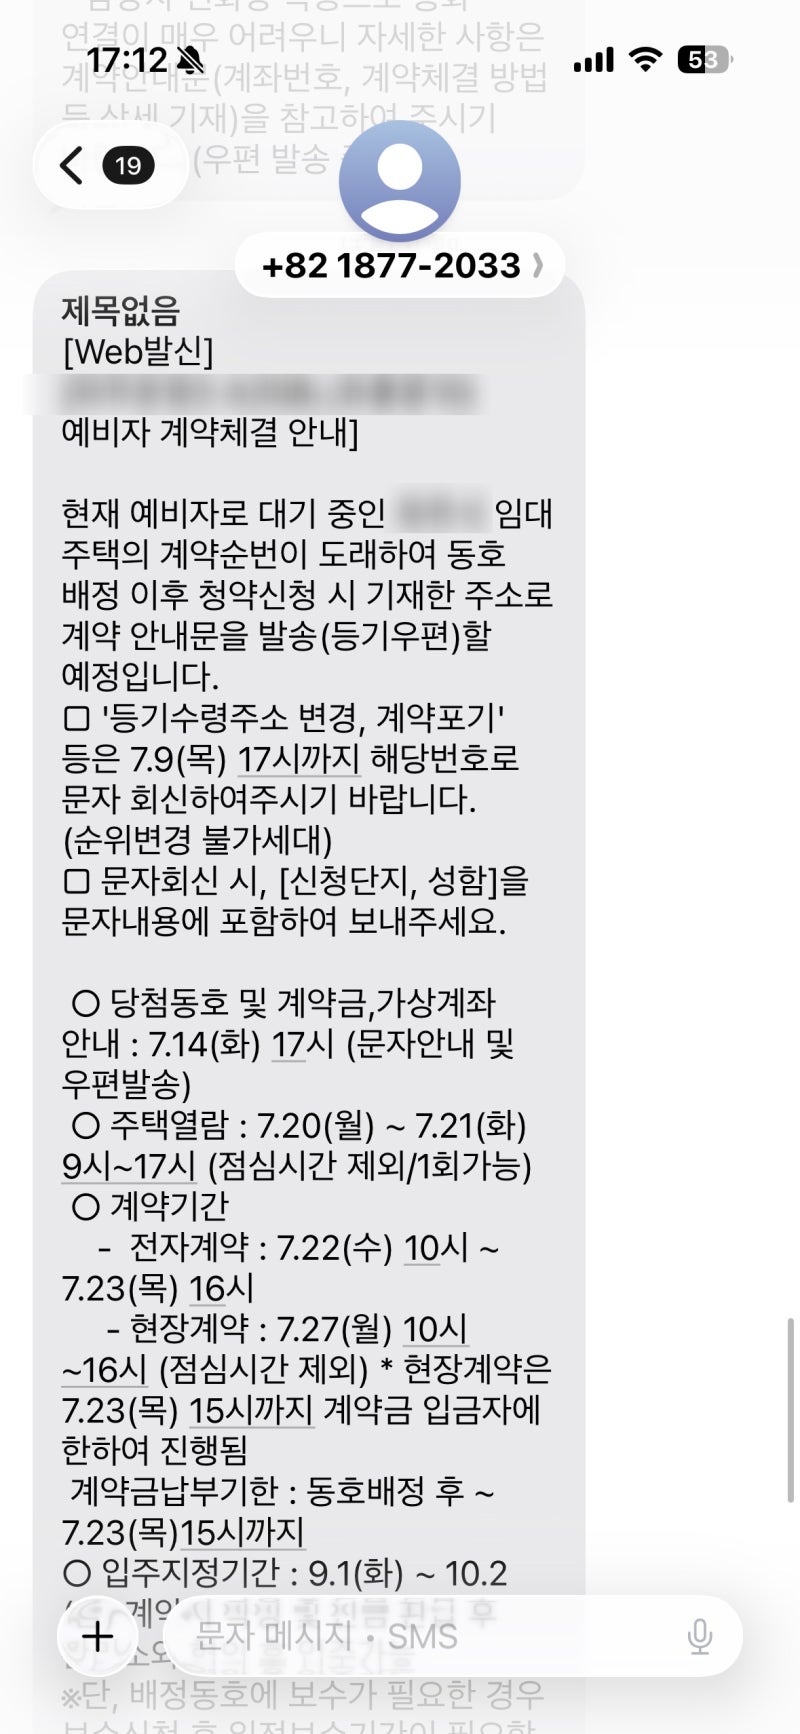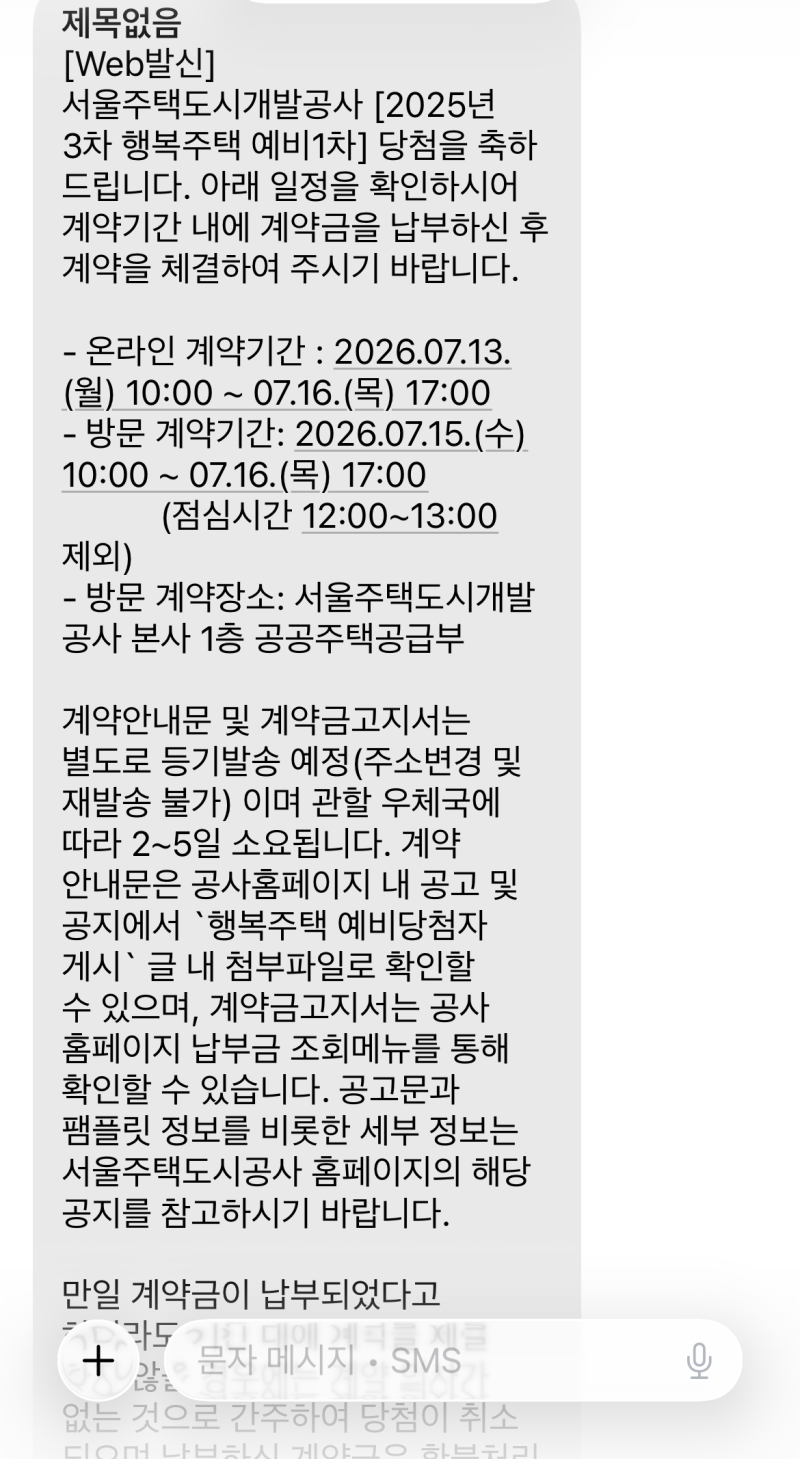

행복주택 계약금 대출은 LH 국민임대, 행복주택, 공공임대 당첨자들이 잔금 마련을 위해 주로 찾는 금융 상품입니다. 특히 2026년 9월 기준으로 주택도시기금 버팀목 대출, 시중은행, 2금융권 임대보증금 대출 순서로 알아보는 것이 일반적입니다. 행복주택은 대학생, 청년, 신혼부부, 고령자 등 계층별로 보증금 규모와 대출 조건이 상이하여 맞춤형 접근이 필요합니다.
실제 블로그 후기들을 보면, 대학생은 소득 부족으로, 청년은 재직 기간 문제로, 신혼부부는 부부합산 소득 초과로 주택도시기금 대출에서 어려움을 겪는 경우가 많습니다. 반면 2금융권 대출은 신용회복 중인 경우에도 보증금의 90%까지 대출이 가능하며, 신용정상 기준 연 4.7%부터 금리가 형성되어 있습니다. 계층별로 대출 한도와 금리 조건이 크게 달라 개별 상황에 맞는 전략이 중요합니다.
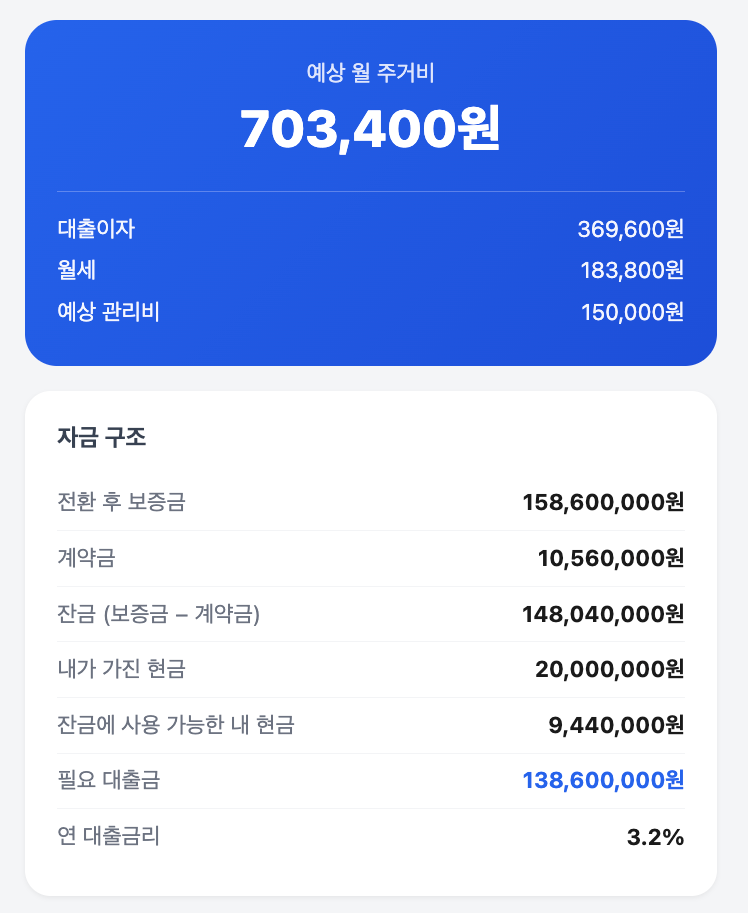
행복주택 당첨 후 계약금 및 잔금 마련 시, 주택도시기금 버팀목 전세자금대출을 최우선으로 고려하는 것이 유리합니다. 이 대출은 시중은행 대비 연 1~2%대의 낮은 금리로 이용할 수 있어 이자 부담을 크게 줄일 수 있습니다. 또한, 행복주택은 계층이 변경될 때 임대조건이 새로 계약되므로, 이때 보증금 인상분을 대출로 충당하는 팁도 활용할 수 있습니다.