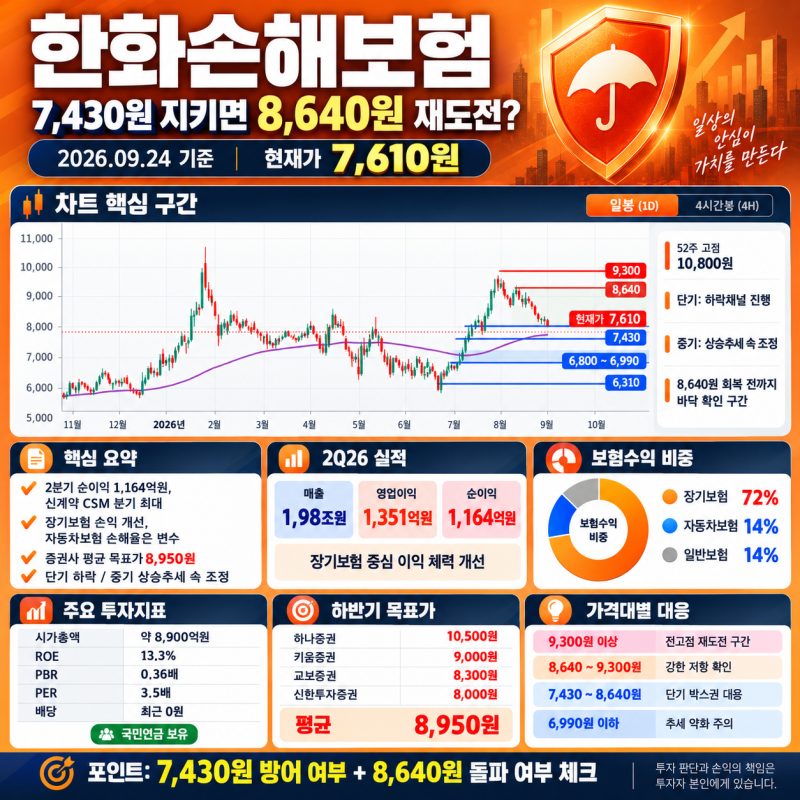
한화손해보험은 2026년 2분기 순이익이 전년 대비 45% 이상 증가하며 시장의 주목을 받고 있습니다. 장기보험 손익 개선과 신계약 CSM(계약서비스마진)의 분기 최대치 기록이 이러한 실적 성장을 견인했으며, 캐롯손해보험 합병을 통한 디지털 경쟁력 강화와 여성 특화 보험 전략도 긍정적인 평가를 받고 있습니다. 정부의 기업 밸류업 프로그램 수혜 기대감과 맞물려 저평가된 금융주로서 투자자들의 관심이 높아지는 추세입니다.
실제 블로그 후기에서는 한화손해보험의 낮은 PBR과 PER이 매력적인 투자 요인으로 언급됩니다. 장기 보장성 보험 중심의 체질 개선으로 미래 이익의 원천인 CSM이 크게 성장한 점이 핵심 장점으로 꼽히지만, 자동차보험 손해율과 계리가정 변경 영향은 하반기 실적의 변수가 될 수 있다는 분석도 있습니다. 배당 재개 여부가 저PBR 할인 해소의 중요한 변수로 작용할 것이라는 의견이 많습니다.
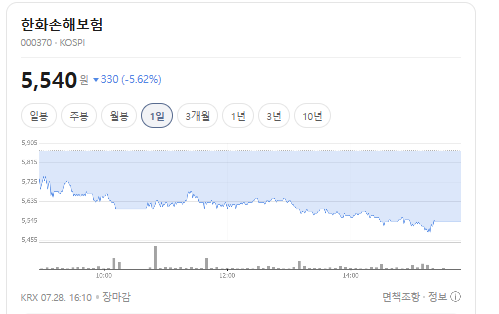
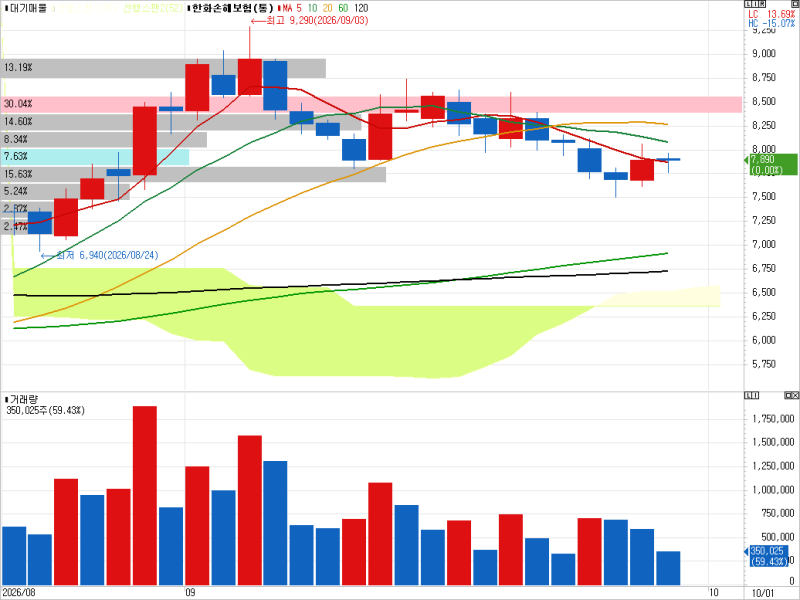
투자자들은 한화손해보험의 주가 흐름을 분석할 때 CSM 잔액의 꾸준한 성장과 배당정책 변화를 핵심 지표로 삼아야 합니다. 증권사 목표주가가 평균 8,950원 수준이며 1만원 돌파 가능성도 제기되는 가운데, 기관과 외국인의 수급 유입 여부와 자본 건전성 유지가 향후 주가 상승의 중요한 열쇠가 될 것으로 보입니다. 철저한 가치 분석을 통해 단기적 변동성보다는 장기적인 관점에서 접근하는 것이 필요합니다.