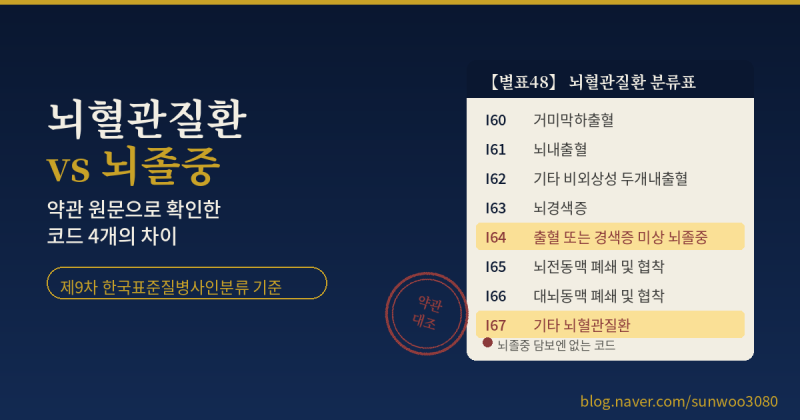
뇌혈관진단코드는 건강검진이나 뇌 영상 검사 후 발급되는 질병분류코드로, 특히 I67.9(상세불명의 뇌혈관질환)나 I67.1(뇌동맥류) 코드를 받는 경우가 많습니다. 많은 분들이 이 코드가 있으면 뇌혈관질환 진단비 보험금 지급에 문제가 없을 것이라고 생각하지만, 실제로는 보험금 지급이 거절되는 사례가 빈번하게 발생하고 있습니다. 이는 보험회사가 단순히 진단서의 코드뿐만 아니라 MRI, MRA 판독 결과와 의무기록을 면밀히 검토하여 진단의 의학적 적정성을 문제 삼기 때문입니다. 특히 백질변성, 소혈관질환, 미세 병변 등은 보험금 분쟁의 주요 원인이 됩니다.
실제 사용자들은 의료기관에서 받은 진단코드와 보험사의 보장 범위 해석 간의 괴리로 인해 당황하는 경우가 많습니다. 보험사는 환자에게 뚜렷한 신경학적 증상이 없거나, 영상학적 소견이 약관상 확정 진단 기준에 미치지 못한다고 판단하여 지급을 거절하기도 합니다. 특히 2~3mm 미만의 미세 병변은 누두상 확장이나 단순 혈관 팽출로 간주되어 보험금 부지급 결정이 내려지곤 합니다. 이러한 상황에서 약관에 명시된 확정 진단 기준과 실제 영상 검사 결과의 객관적인 입증이 매우 중요하게 작용합니다.
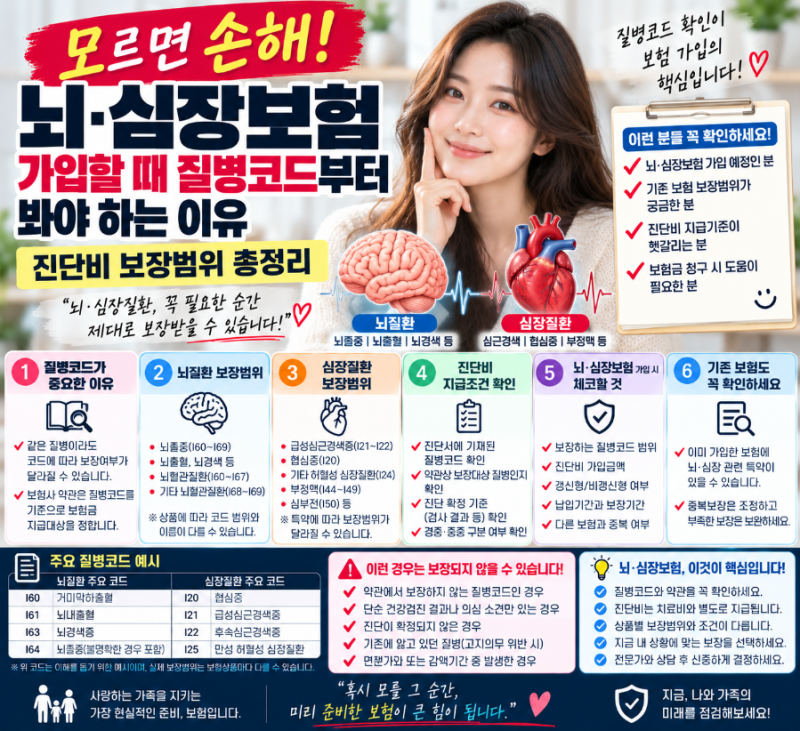
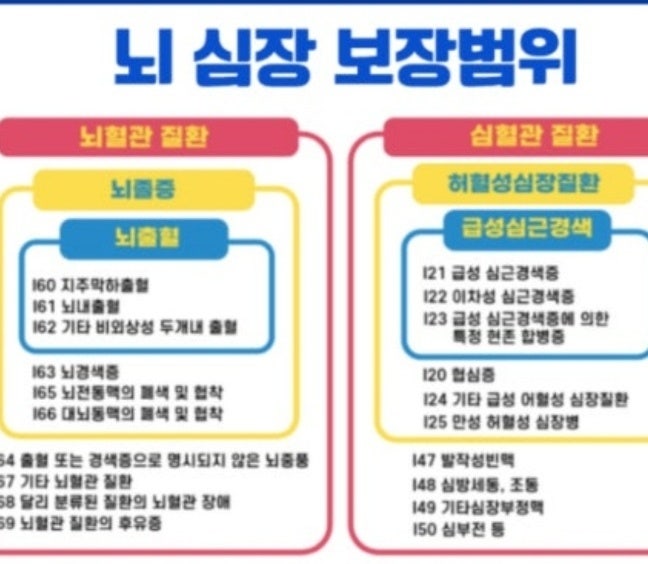
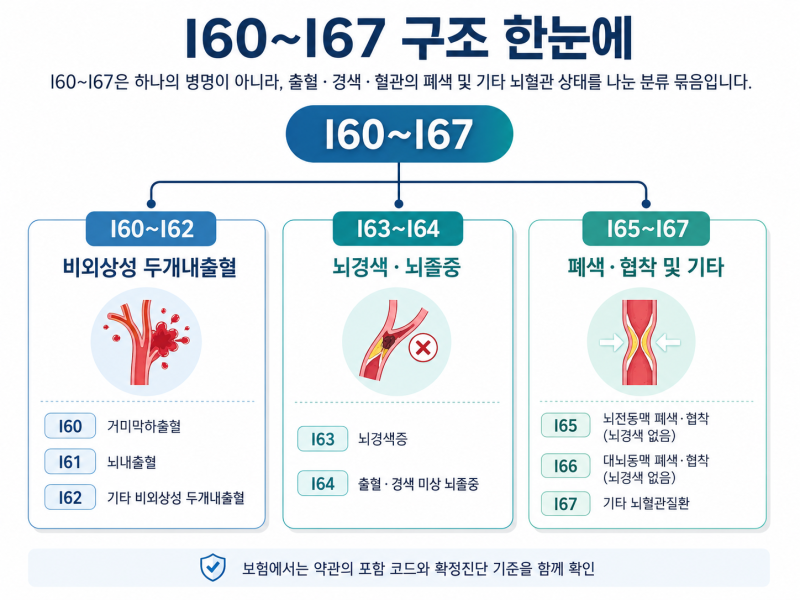
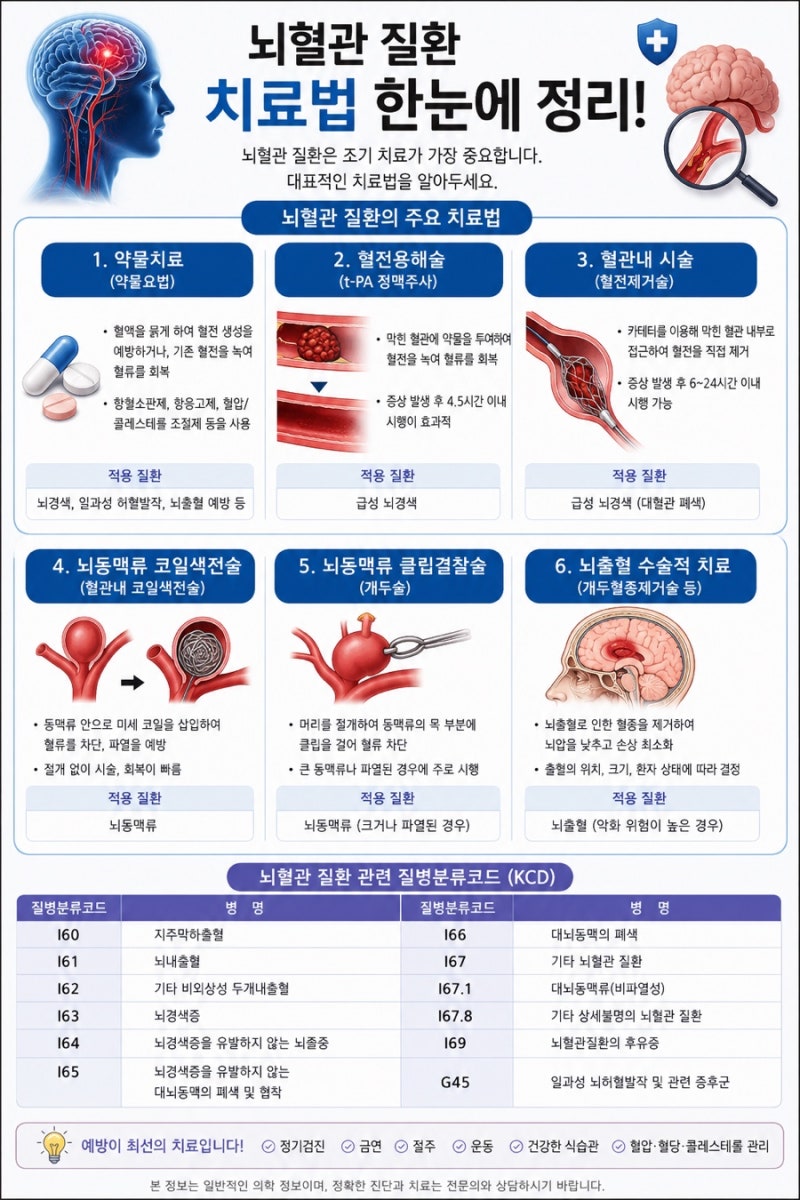
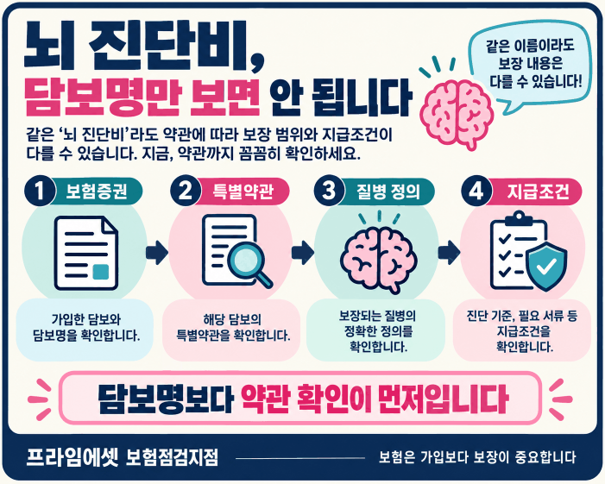
뇌혈관질환 진단비는 뇌출혈, 뇌졸중, 뇌혈관질환 등 보장 범위에 따라 코드(I60~I69)가 달라지며, 이 코드 하나 차이로 수천만 원의 보험금 지급 여부가 갈릴 수 있습니다. 따라서 보험금 청구 전에는 반드시 가입한 보험의 약관을 통해 뇌혈관질환 진단비의 보장 범위와 지급 요건을 꼼꼼히 확인해야 합니다. 또한, 보험사의 일방적인 의료 자문 동의 요구에 섣불리 응하기보다는 전문가의 사전 검토를 거쳐 대응하는 것이 현명한 방법입니다.