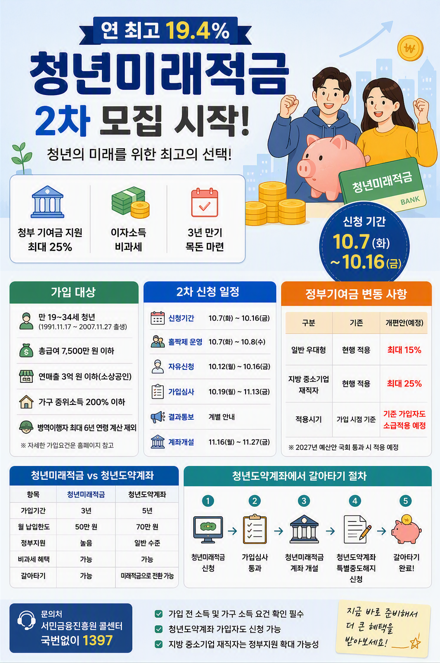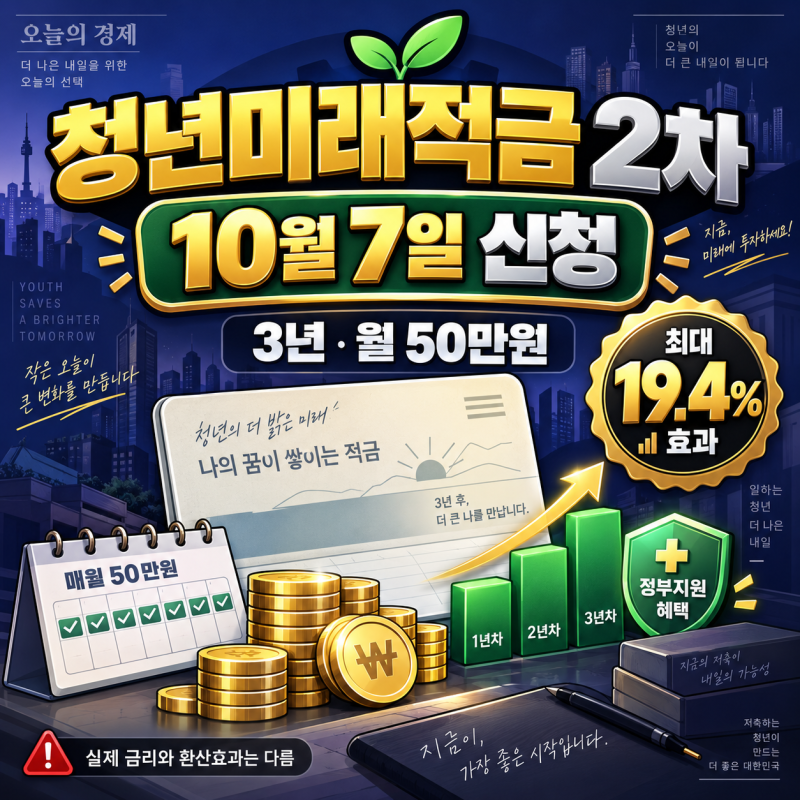
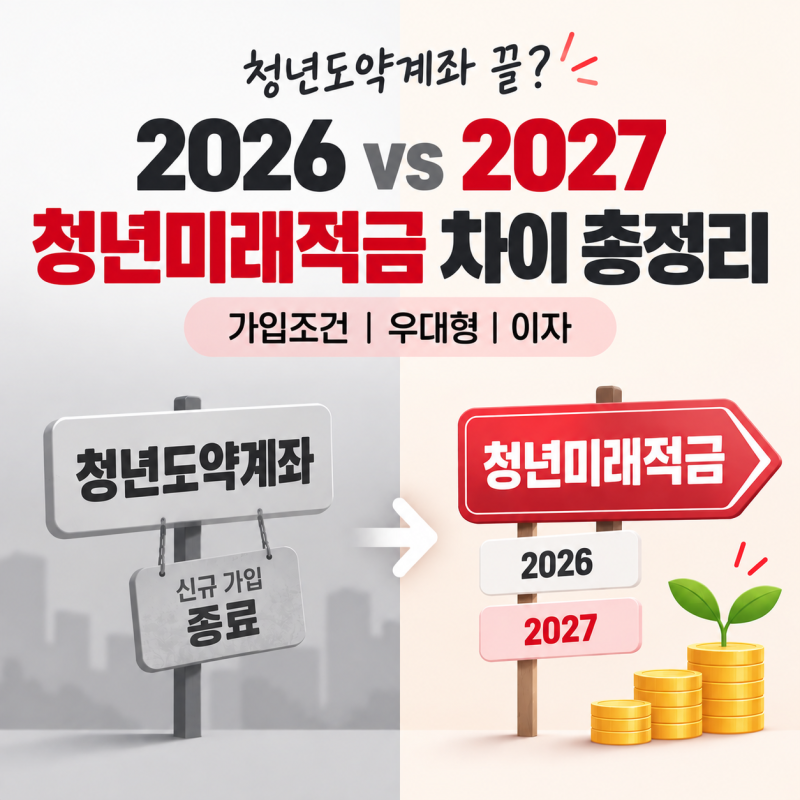
최근 들어 청년도약계좌의 신규 가입이 2025년 말로 종료되면서, 이를 대체하는 청년미래적금이 새롭게 등장하여 청년층의 자산 형성에 큰 관심을 받고 있습니다. 청년미래적금은 3년이라는 비교적 짧은 만기와 월 최대 50만원 납입 한도로, 기존 청년도약계좌의 긴 만기 부담을 줄여 중도 포기율을 낮추는 데 중점을 두었습니다. 정부기여금과 이자소득 비과세 혜택을 제공하며, 특히 2026년 6월 첫 모집 이후 10월 7일부터 2차 모집이 시작되어 많은 청년들이 주목하고 있습니다.
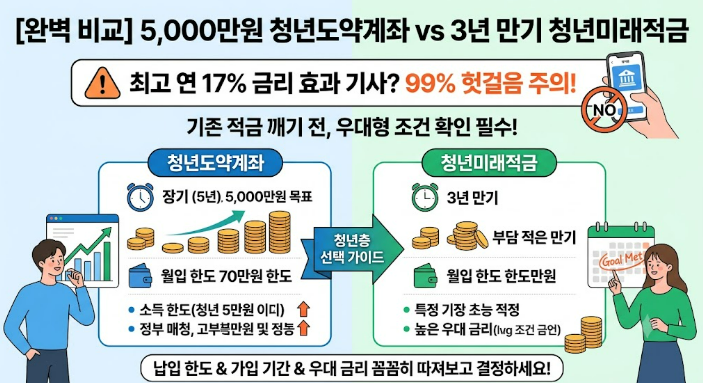
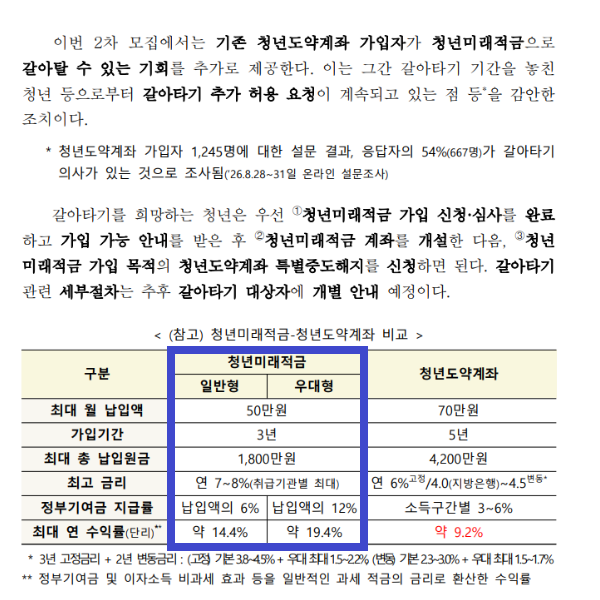
실제 블로그 후기들을 살펴보면, 청년미래적금은 3년 만기로 자산 형성 기간이 짧아 부담이 적다는 점이 가장 큰 장점으로 꼽힙니다. 그러나 '최고 연 17% 금리 효과'와 같은 홍보 문구는 총급여 3,600만원 이하 등 특정 우대형 조건에만 해당하며, 일반형 가입자(총급여 3,600만 초과 6,000만 이하)는 정부 기여금이 절반으로 줄어든다는 점을 유의해야 합니다. 또한, 총급여 6,000만원 초과 7,500만원 이하인 경우 정부 기여금 없이 비과세 혜택만 받을 수 있어 본인의 소득 구간을 정확히 확인하는 것이 중요합니다.
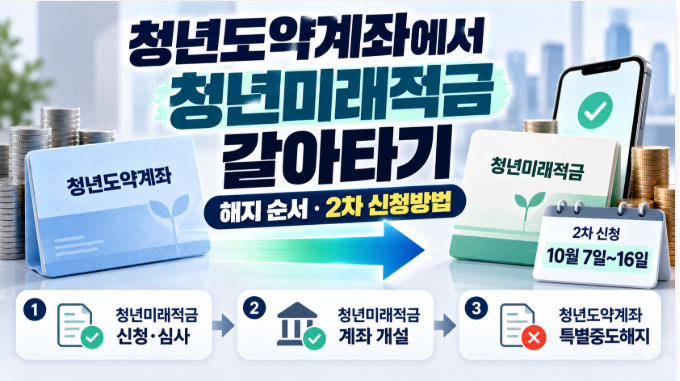
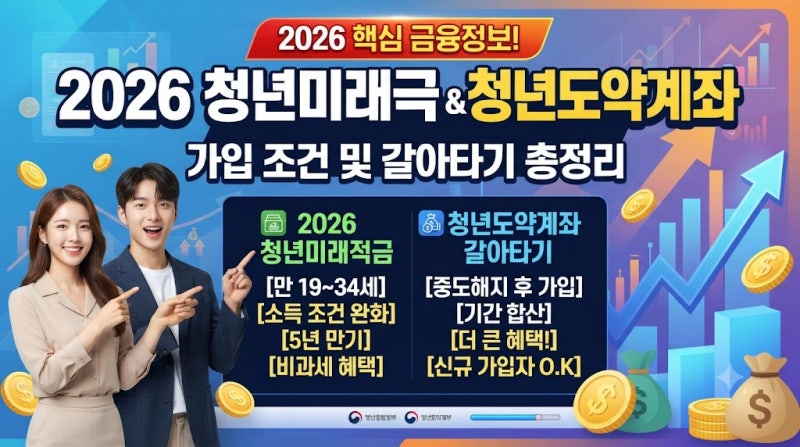
가장 중요한 실전 꿀팁은 청년도약계좌 가입자가 청년미래적금으로 갈아탈 때의 절차입니다. 기존 청년도약계좌를 임의로 해지하면 과거에 쌓인 정부 기여금과 세제 혜택을 전액 환수당할 수 있으므로, 반드시 은행 앱이나 금융기관을 통해 정해진 '환승 절차'를 준수해야 합니다. 2026년 10월 7일부터 시작되는 2차 모집 기간에 맞춰 본인의 소득 구간을 확인하고, 기존 계좌 해지 없이 안전하게 갈아타는 방법을 숙지하는 것이 현명한 선택을 위한 핵심 포인트입니다.