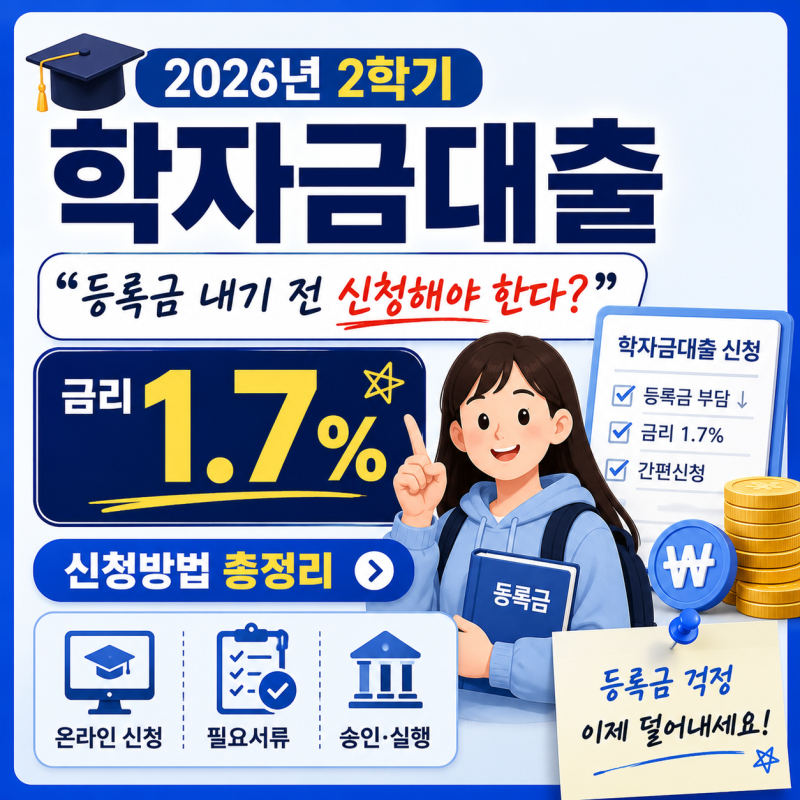
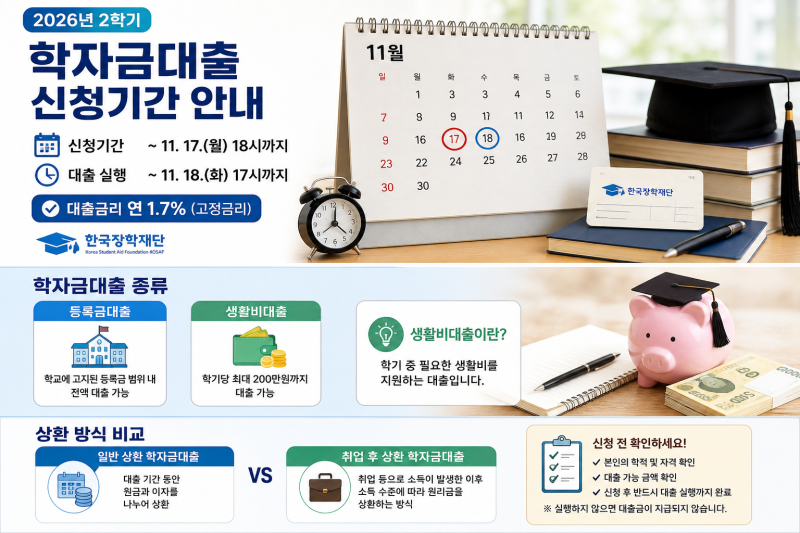

학자금대출은 대학 등록금과 생활비 마련에 필수적인 제도로, 연 1.7%의 낮은 금리로 많은 학생에게 중요한 지원이 되고 있습니다. 특히 취업 후 상환 학자금대출은 재학 중 원리금 상환 부담이 없어 학업에 집중할 수 있도록 돕습니다. 등록금은 학교로 직접 납부되며, 생활비는 학기당 200만원, 연간 400만원까지 본인 통장으로 지급됩니다.
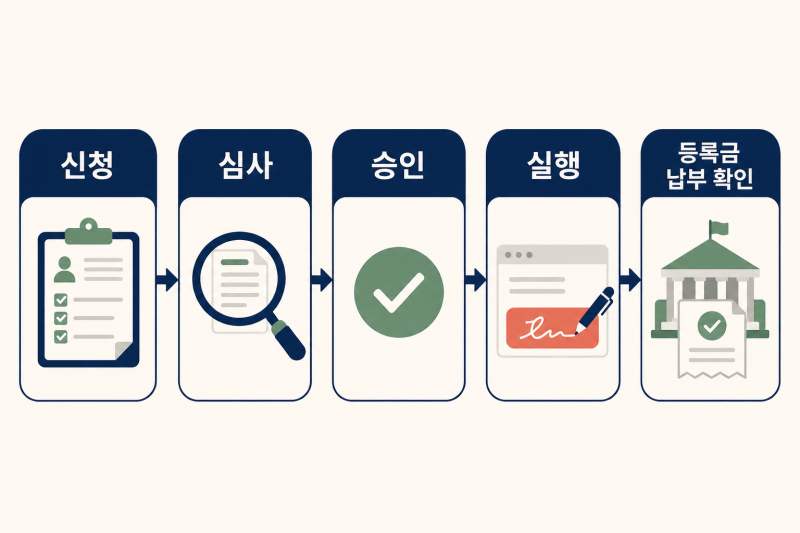
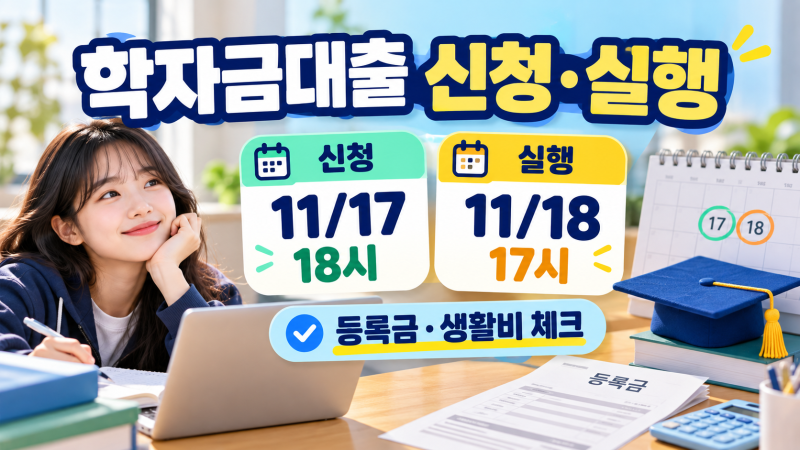
실제 블로그 후기들을 살펴보면, 학자금대출 신청 시 가장 중요한 점은 신청 기간과 더불어 '대출 실행(지급신청)' 단계까지 완료해야 한다는 것입니다. 신청만으로는 등록금 납부가 완료되지 않아 등록을 놓칠 뻔한 사례도 있습니다. 또한, 2026학년도 2학기부터 생활비 대출에 '학제별 정규학기 + 4학기(2년)'라는 개인 총한도가 새로 생겨, 평생 빌릴 수 있는 학기 수에 상한이 적용됩니다.
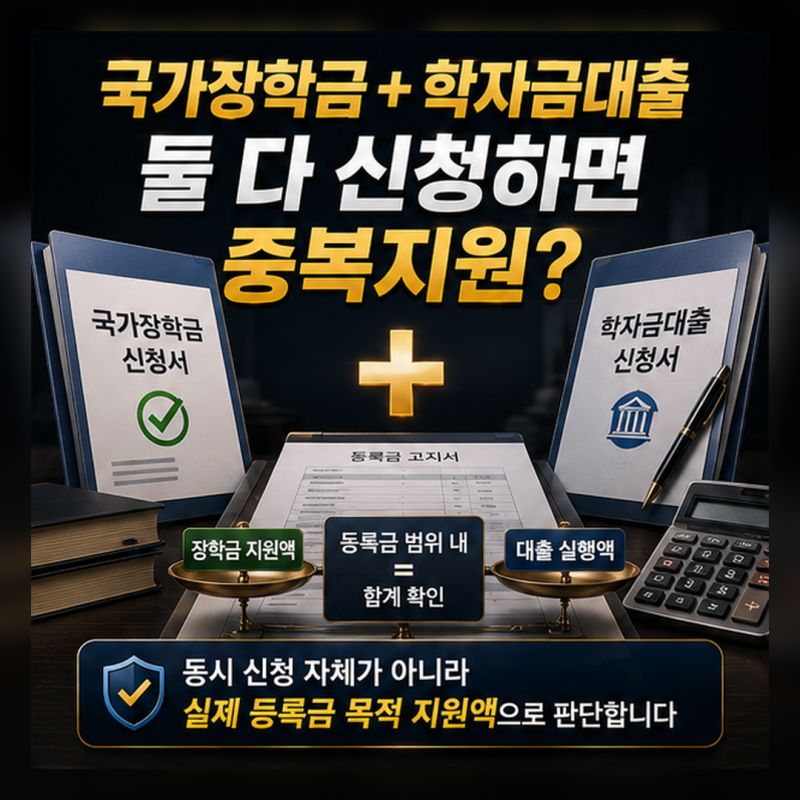
블로거들은 학자금대출 신청 전 국가장학금 심사를 먼저 확인하여 감면받고 남는 금액만 대출하는 것을 추천합니다. 또한, 대출 신청은 11월 17일까지이지만, 마감일 당일에는 자정보다 일찍 닫힐 수 있으므로 여유를 두고 진행해야 합니다. 신청과 실행은 별개의 단계이므로, 등록금 납부 기간 안에 반드시 지급신청까지 완료하는 것이 중요합니다.