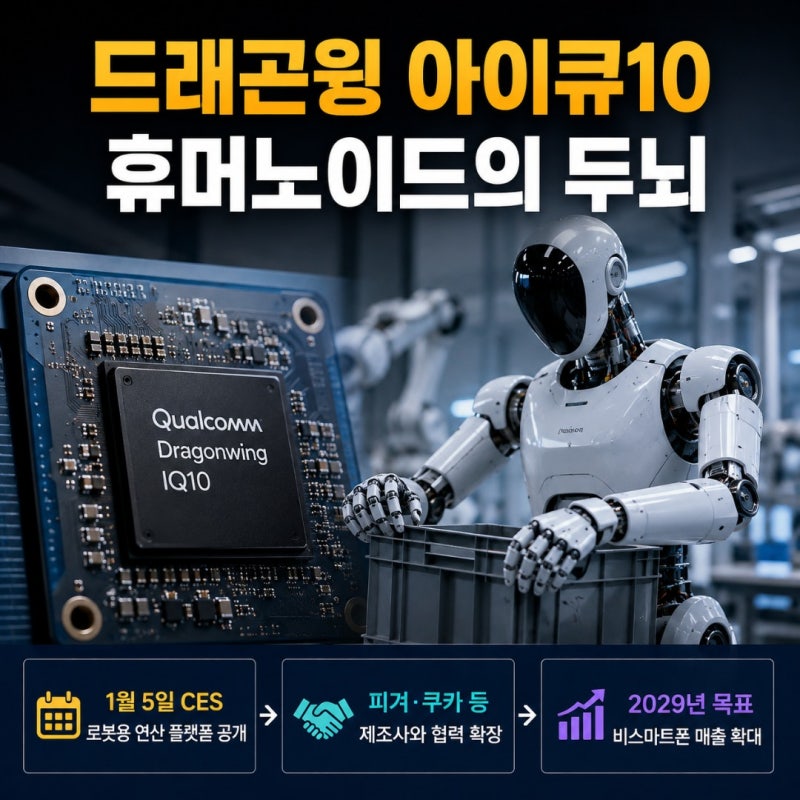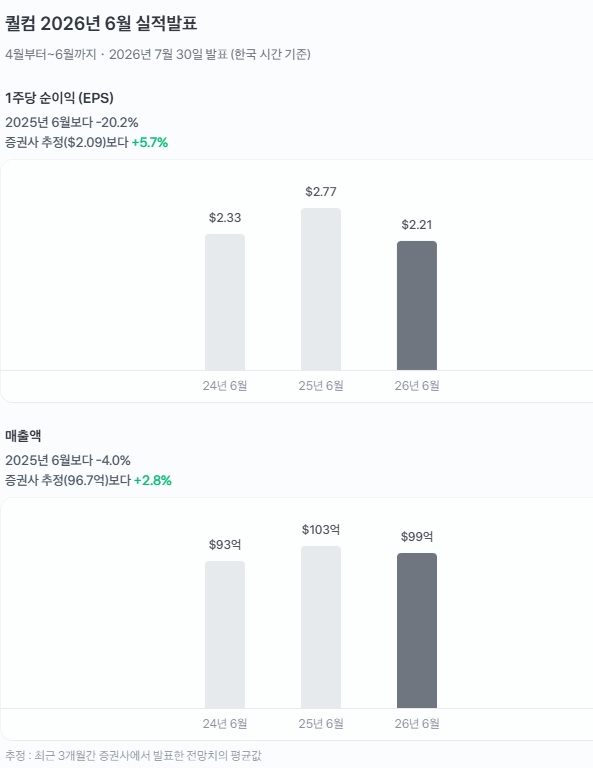
퀄컴의 2026년 2분기 실적발표는 전년 동기 대비 매출과 순이익이 감소했음에도 불구하고, 증권가 예상치를 상회하는 어닝 서프라이즈를 기록하며 시장의 주목을 받았습니다. 특히 글로벌 스마트폰 교체 주기 지연이라는 악재 속에서도 선방한 실적을 보여, 반도체 섹터 내에서 퀄컴의 견고한 체력을 입증했습니다. 온디바이스 AI 칩셋 확장과 사업 다각화 전략이 실적 방어에 긍정적인 영향을 미친 것으로 분석됩니다.
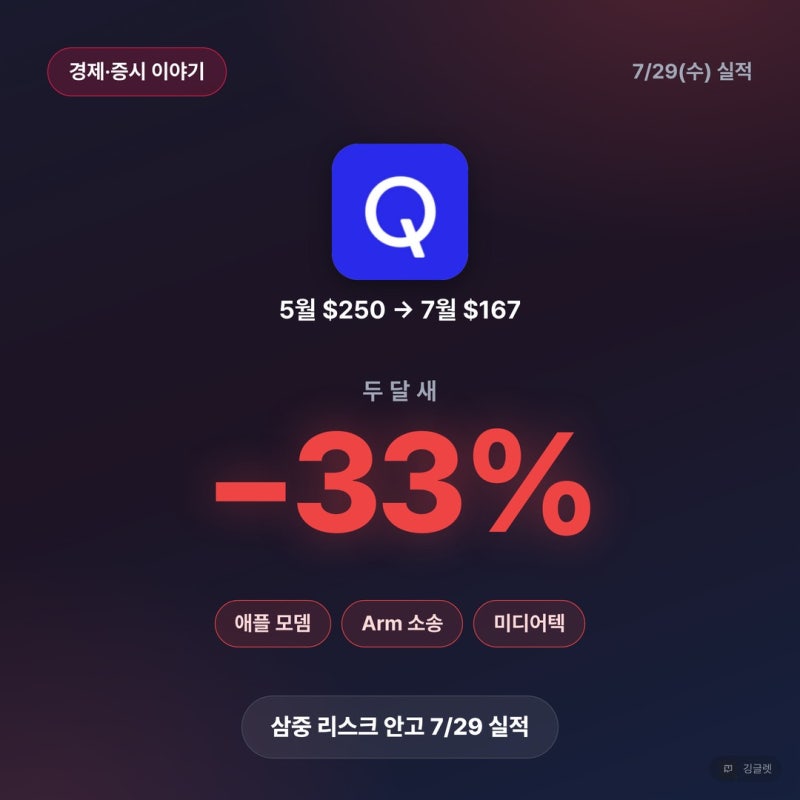
일부 블로거들은 퀄컴의 실적 발표 직후 애플 관련 우려로 주가가 급락했던 점을 지적하며 단기적 변동성에 주목했습니다. 반면 다른 블로거들은 자동차 부문 매출의 급증과 AI 관련 사업 확장을 긍정적으로 평가하며, 비스마트폰 사업의 성장이 장기적인 투자 매력을 높인다고 분석했습니다. 이처럼 실적 발표 이후 주가 흐름에 대한 다양한 해석이 존재하며, 투자자들은 단기적 이슈와 장기적 성장 동력을 종합적으로 고려하는 모습입니다.
퀄컴 투자 시에는 스마트폰 의존도를 낮추기 위한 자동차, IoT, 데이터센터 등 비스마트폰 사업의 성장세와 온디바이스 AI 칩셋의 시장 침투율을 면밀히 살펴보는 것이 중요합니다. 특히 BMW와의 장기 계약이나 AI 소프트웨어 기업 인수와 같은 구체적인 사업 확장 소식은 향후 주가 흐름에 중요한 변수가 될 수 있으므로, 관련 정보를 지속적으로 확인하는 것이 현명한 투자 판단에 도움이 될 것입니다.