카드론은 신용카드 회원이 이용할 수 있는 장기카드대출 상품으로, 급하게 목돈이 필요할 때 심사 과정이 까다롭지 않고 입금이 빠르다는 장점이 있어 많은 분들이 이용하고 있습니다. 하지만 제2금융권 대출로 분류되어 신용점수에 즉각적인 영향을 미치며, 개인의 신용도와 이용 조건에 따라 연 3.90%~18.90%의 금리가 적용될 수 있습니다. 특히 2026년 8월 말 기준 9개 전업 카드사의 카드론 대환대출 잔액이 1조 6,953억 원에 달하는 등 그 규모가 계속 증가하는 추세입니다.
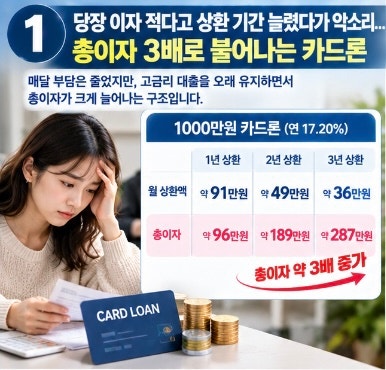
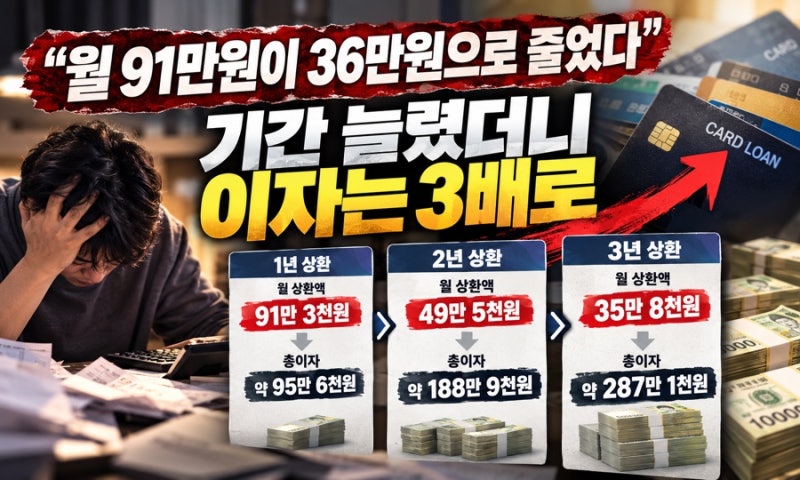
실제 사용자들은 카드론 중도상환 시 남아 있는 원금을 줄이면 향후 발생할 이자 부담도 줄어든다는 점에 주목합니다. KB국민카드와 현대카드 등 주요 카드사에서는 중도상환수수료가 없는 카드론 상품을 제공하고 있어, 이자 절감 효과를 기대할 수 있습니다. 그러나 상환 기간을 늘리면 매달 납입액은 줄어들지만, 총 이자액은 3배 가까이 늘어날 수 있으므로 신중한 접근이 필요합니다. 또한 카드론 이용 시 신용점수가 30점에서 50점가량 하락할 수 있으며, 5일 이상 연체 시 치명적인 불이익을 받을 수 있습니다.
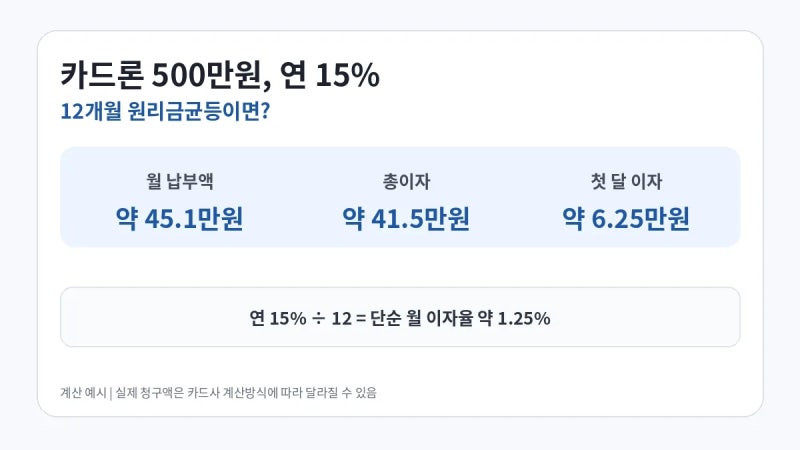
카드론 중도상환을 고려할 때는 대출잔액만 보고 무조건 전액 상환하기보다는 현재 금리와 남은 기간, 상환 후 남는 현금까지 함께 따져보는 것이 현명합니다. 특히 카드론 대환대출은 기존 빚을 갚기 위해 같은 카드사에서 대출 기간을 연장하는 형태로, 금리 인하 효과 없이 고금리 이자만 더 길게 내는 결과로 이어질 수 있습니다. 따라서 본인에게 적용된 대출금리와 남은 원금, 잔여 기간을 기준으로 실제 이자 절감액을 계산하고, 연체 없이 계획적인 상환을 통해 신용점수 하락을 최소화하는 것이 중요합니다.