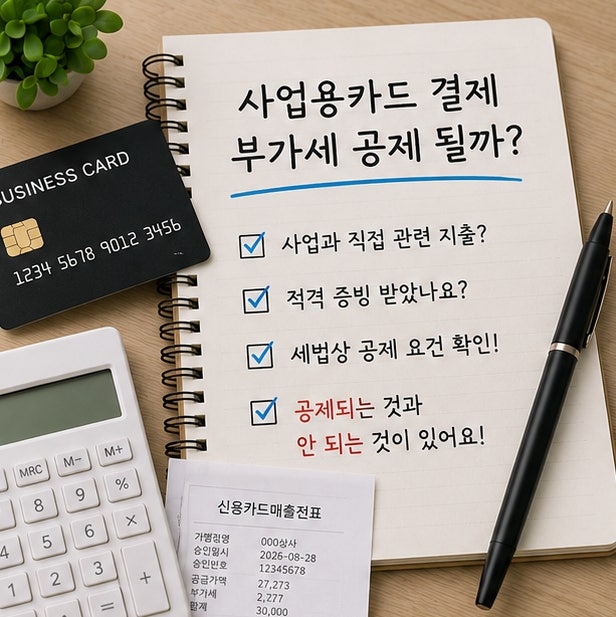

사업자들이 임대료 등 사업 관련 비용을 카드결제하는 경우가 늘면서 부가세 처리 방식에 대한 관심이 높아지고 있습니다. 특히 신용카드 매출전표가 세금계산서와 동일한 적격증빙 역할을 하므로, 카드 결제 후 세금계산서를 중복으로 발행하면 국세청 시스템에 매출이 2배로 잡힐 수 있어 주의해야 합니다. 이는 임차인에게도 매입세액공제 중복 신청으로 인한 가산세 등 불이익을 초래할 수 있습니다.
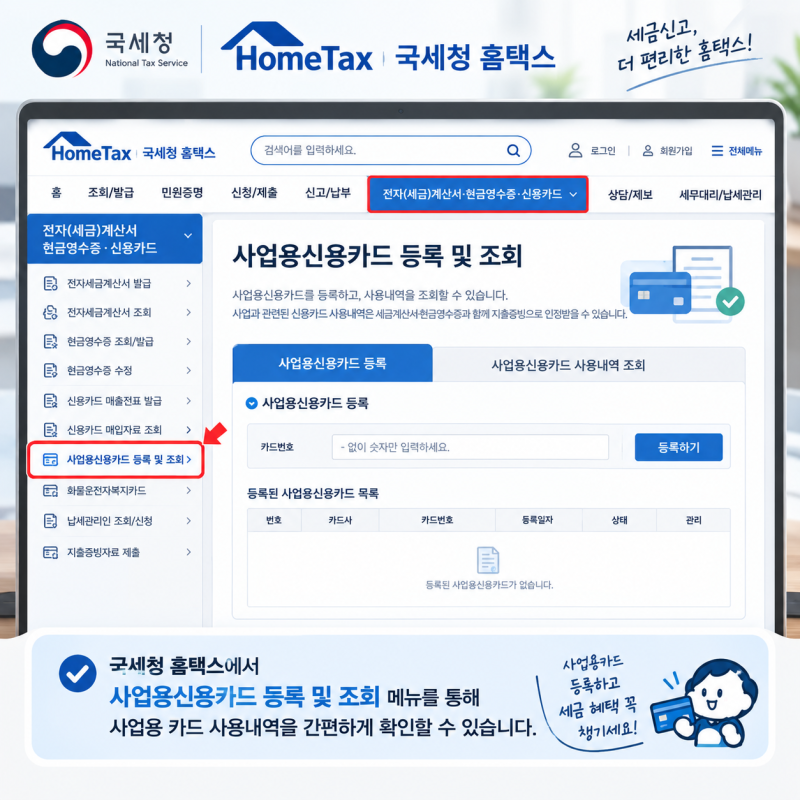
실제 블로그 후기들을 보면, 사업용 신용카드 등록의 중요성과 함께 개인카드로 결제했을 때의 경비처리 및 부가세 매입세액공제 가능 여부에 대한 궁금증이 많습니다. 홈택스에 등록되지 않은 개인카드라도 사업 관련 지출임이 명확하다면 경비처리가 가능하며, 부가세 매입세액공제 또한 카드사 이용내역서를 통해 수동으로 입력하여 신청할 수 있습니다. 다만, 사업용 신용카드를 등록하면 전산으로 자동 조회되어 신고가 한결 수월해집니다.
사업용 신용카드를 등록하지 않았더라도 사업 관련성이 입증되면 비용 인정 및 부가세 공제가 가능하지만, 간이과세자나 면세사업자에게 결제한 내역은 공제 대상에서 제외될 수 있습니다. 1년치 임대료를 선불로 카드 결제하는 경우, 부가가치세 과세기간별로 안분하여 신고 납부하는 것이 원칙이나, 대가를 받고 세금계산서를 발급하는 시점을 공급시기로 할 수도 있습니다. 따라서 카드 결제 시 세무적 이슈를 정확히 파악하고 올바르게 처리하는 것이 중요합니다.