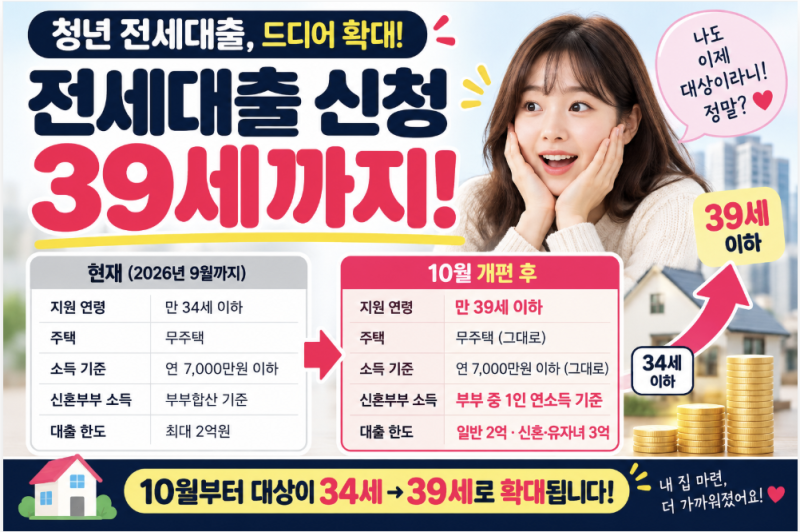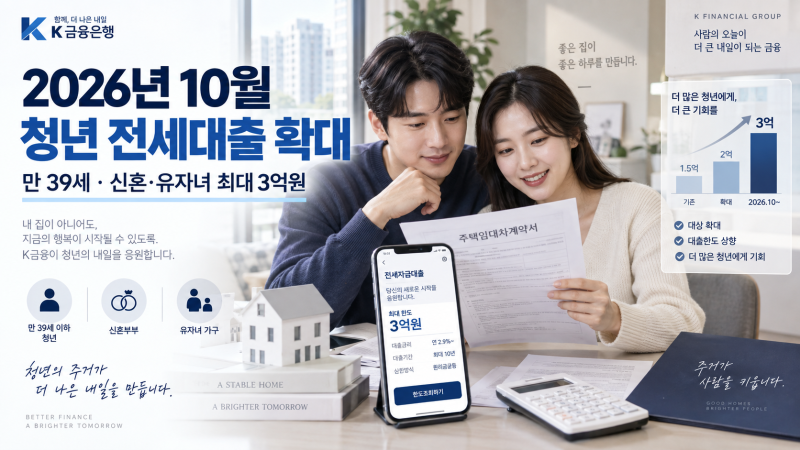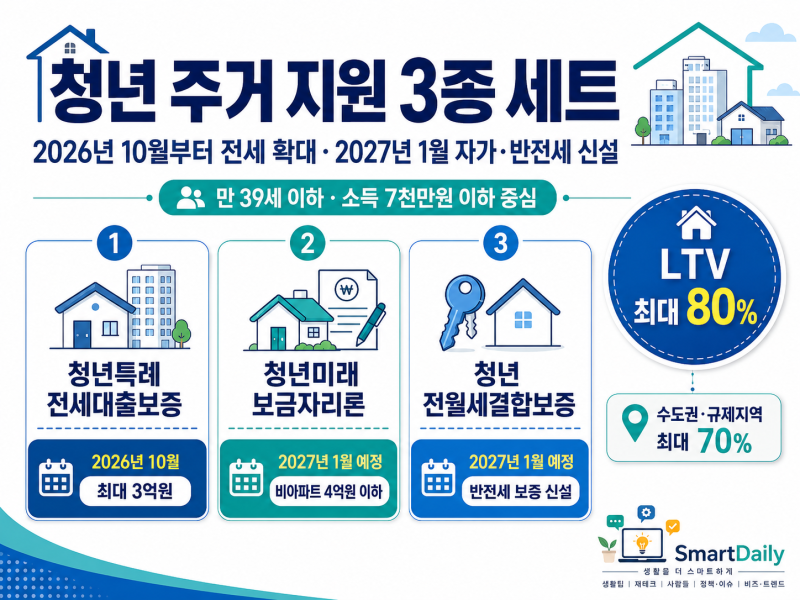
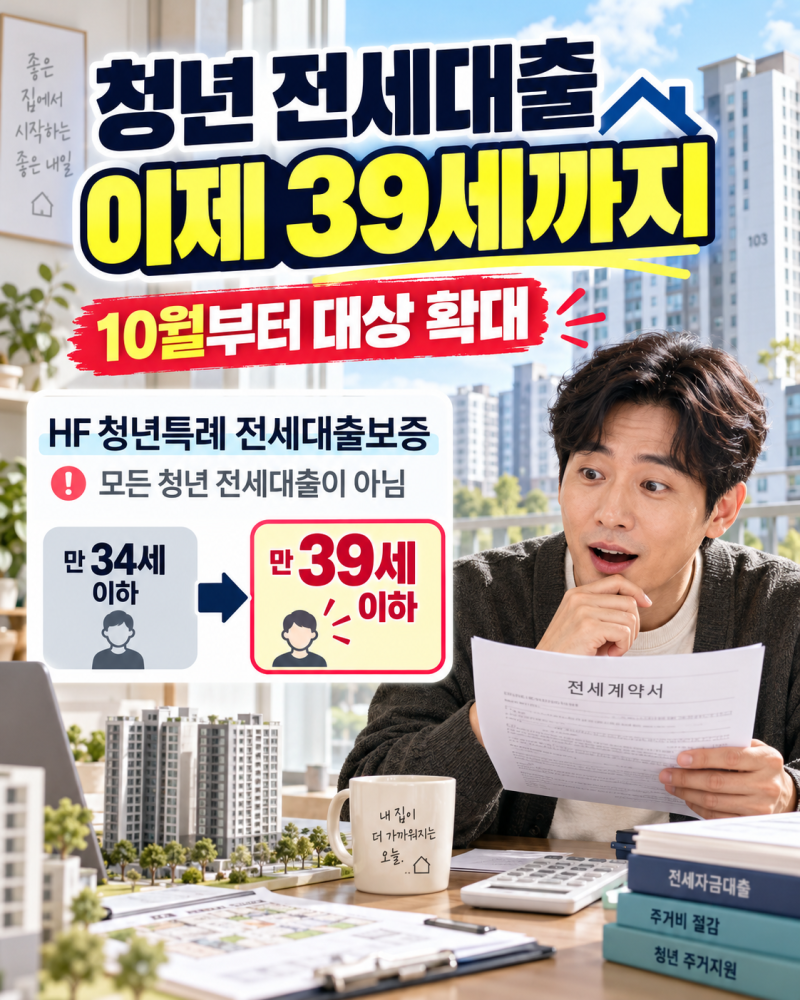
청년 전세대출은 무주택 청년들의 주거 안정을 위한 중요한 금융 상품으로, 특히 2026년 10월부터는 지원 대상과 한도가 대폭 확대될 예정입니다. 기존 만 34세 이하에서 만 39세 이하로 연령 기준이 상향 조정되며, 신혼·유자녀 가구의 경우 최대 3억 원까지 대출 한도가 늘어나는 등 변화가 예고되어 많은 청년들의 관심이 집중되고 있습니다. 임차보증금의 90% 이내라는 기준이 있지만, 실제 대출 가능 금액은 개인의 소득과 주택 요건, 그리고 보증기관의 심사 기준에 따라 달라질 수 있습니다.
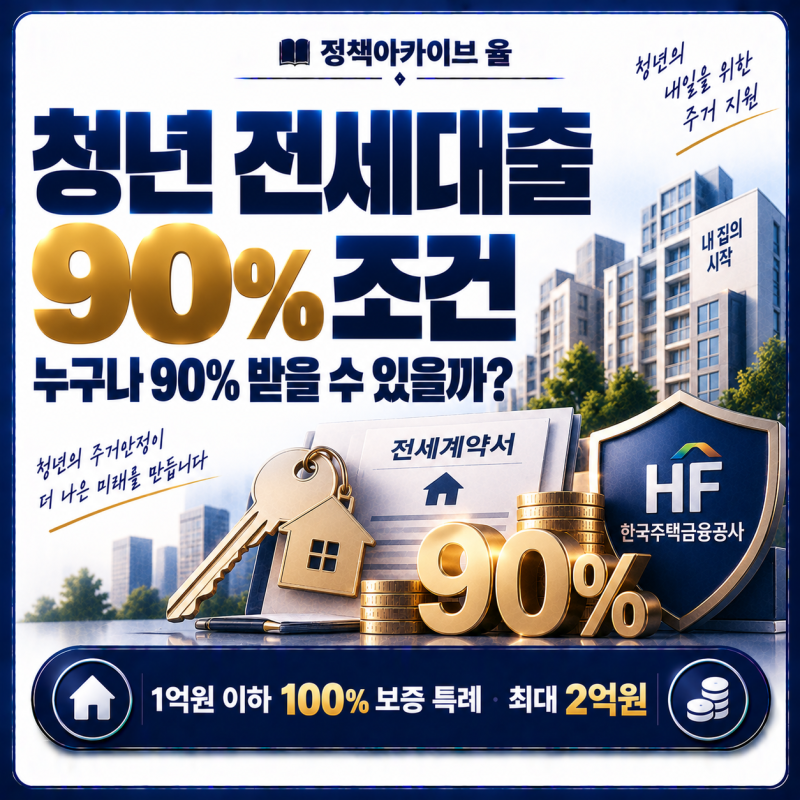
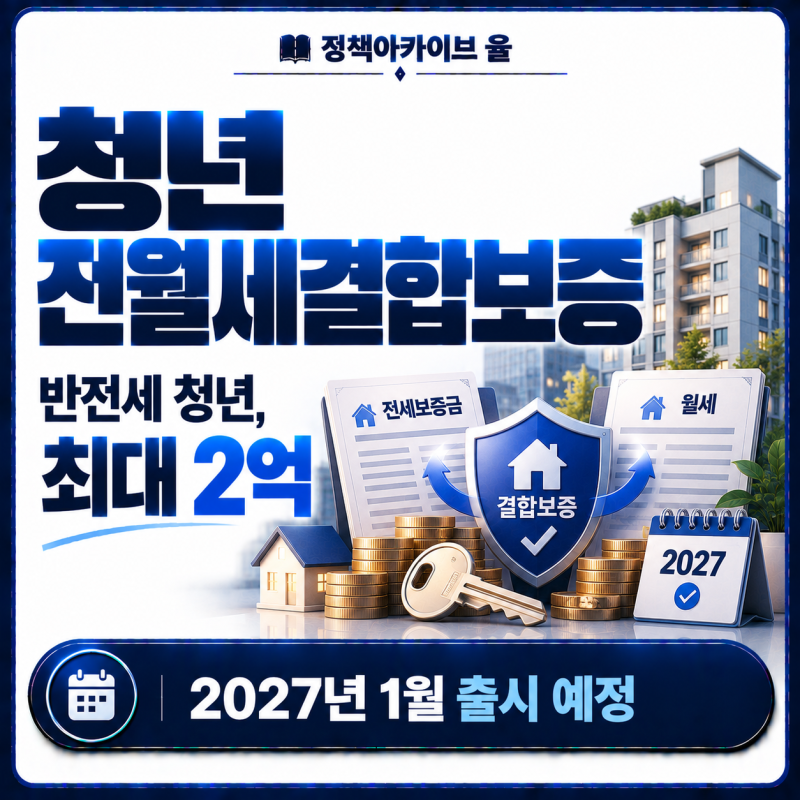
실사용자들의 후기를 종합하면, '90%'라는 수치가 모든 경우에 그대로 적용되는 것은 아니라는 점을 미리 인지하는 것이 중요합니다. 한국주택금융공사(HF)의 무주택 청년 특례전세자금보증의 경우, 1억 원 이하 이용 시에는 보증비율 100% 특례가 적용되지만, 1억 원을 초과하면 상환능력별 보증한도가 적용되어 실제 대출액이 달라질 수 있습니다. 또한, 2027년 1월 출시 예정인 청년 전월세결합보증은 반전세 청년들을 위해 전세대출과 월세대출을 함께 보증하는 새로운 형태로, 기존 제도와는 다른 접근 방식을 제공합니다.
따라서 청년 전세대출을 고려하고 있다면, 단순히 90%라는 비율에만 집중하기보다는 본인의 연령, 소득, 가구 형태(신혼·유자녀 여부), 그리고 임차보증금 규모를 종합적으로 고려하여 정확한 대출 한도를 확인하는 것이 현명합니다. 특히 2026년 10월부터 적용될 확대된 기준과 2027년 신규 제도의 세부 내용을 면밀히 살펴보고, 취급 은행의 심사 과정을 통해 본인에게 가장 적합한 상품을 선택하는 것이 중요합니다.