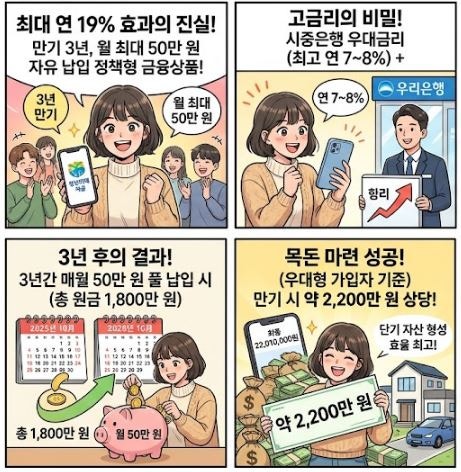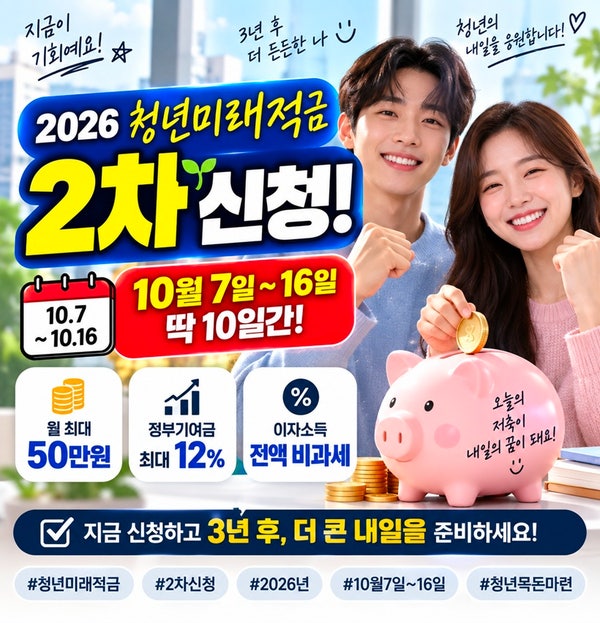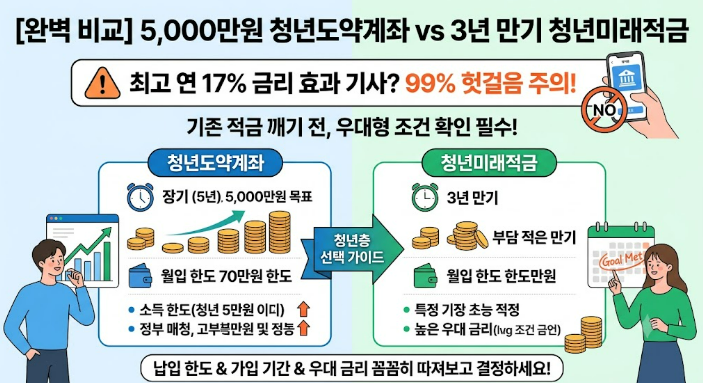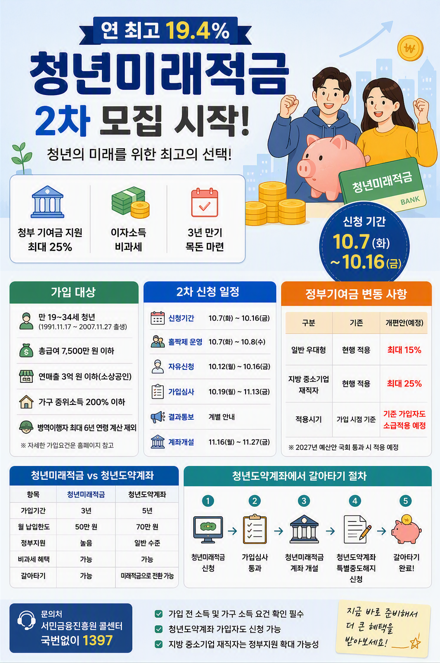
청년미래적금은 2026년 2차 신청을 앞두고 최고 연 19.4%에 달하는 높은 수익률 효과로 청년층의 뜨거운 관심을 받고 있습니다. 특히 기존 청년도약계좌 가입자에게도 갈아타기 기회가 제공되어 목돈 마련을 위한 새로운 대안으로 주목받고 있습니다. 3년 만기로 청년도약계좌의 5년 만기보다 짧아 부담이 적다는 점이 큰 장점으로 부각되고 있습니다.
실제 사용자들은 청년미래적금의 짧은 만기와 높은 정부기여금(우대형 12%)을 장점으로 꼽고 있습니다. 반면, 청년도약계좌를 오래 유지한 경우 중도해지 시 정부기여금 전액 소멸, 비과세 혜택 박탈, 낮은 중도해지 이율 적용 등 강력한 불이익이 발생할 수 있어 신중한 비교가 필요합니다. 무조건적인 갈아타기보다는 개인의 납입 여력과 목표 기간을 고려하는 것이 중요합니다.
블로거들은 3년 안에 결혼, 주거, 독립 자금이 필요하거나 월 50만 원 정도가 현실적인 저축 한도인 경우 청년미래적금을 비교해볼 것을 권합니다. 특히 청년미래적금 우대형 대상이라면 더욱 유리할 수 있습니다. 반대로 납입 여력이 충분하고 장기간 큰 목돈을 모으는 것이 목적이라면 청년도약계좌를 유지하는 것이 더 이득일 수 있으니, 자신의 상황에 맞는 최적의 선택을 해야 합니다.