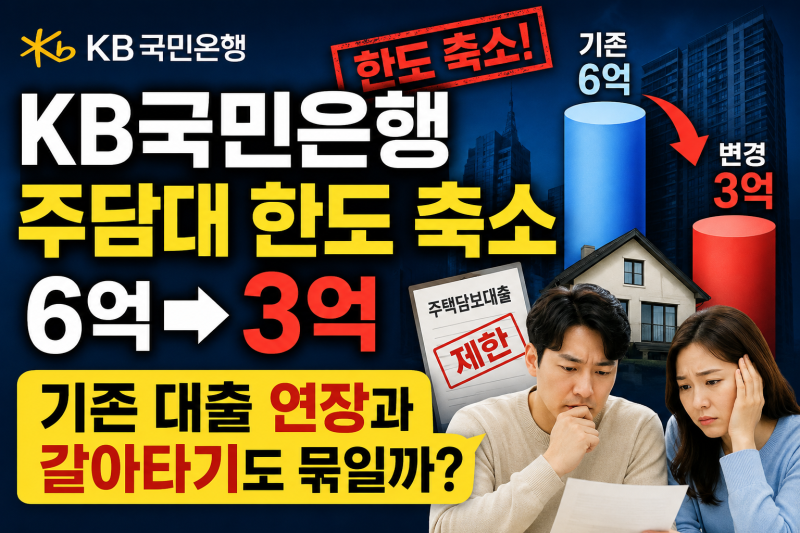


KB국민은행이 2026년 7월 10일부터 주택구입자금 목적의 주택담보대출 한도를 최대 3억 원으로 축소하면서 부동산 시장에 큰 파장을 일으켰습니다. 기존에는 수도권 및 규제지역에서 최대 6억 원까지 가능했던 대출이 절반으로 줄어들면서, 잔금 마련에 어려움을 겪는 매수자들이 타 시중은행으로 발길을 돌리는 현상이 나타나고 있습니다. 이는 국민은행의 가계대출 관리 차원 자체 조치이며, 다른 은행으로의 도미노식 규제 확산 우려도 제기됩니다.
실제 블로그 후기들을 살펴보면, 이번 3억 원 한도 축소는 주택구입자금 목적의 신규 주택담보대출에 주로 적용됩니다. 특히, 금액 증액 없이 단순히 더 낮은 금리로 갈아타는 순수 국민은행 대환대출은 이번 규제 대상에서 제외되는 것으로 확인되었습니다. 또한 디딤돌, 보금자리론, 집단대출 등 일부 예외 항목도 존재하여, 모든 대출이 일괄적으로 3억 원으로 제한되는 것은 아니라는 점을 강조하고 있습니다.
따라서 국민은행 대환대출을 고려하는 고객들은 본인의 대출 유형이 이번 한도 축소 규제에 해당하는지 명확히 파악하는 것이 중요합니다. 특히 2026년 7월 10일 이후 잔금 예정이거나 신규 주택 구입을 계획 중이라면, 계약 전 반드시 은행별 한도와 예외 조건을 꼼꼼히 확인하여 자금 계획을 재점검해야 합니다. 개인의 소득, 기존 부채, 담보 물건에 따라 실제 대출 한도는 상이할 수 있으므로, 정확한 상담을 통해 최적의 방안을 모색하는 것이 현명합니다.