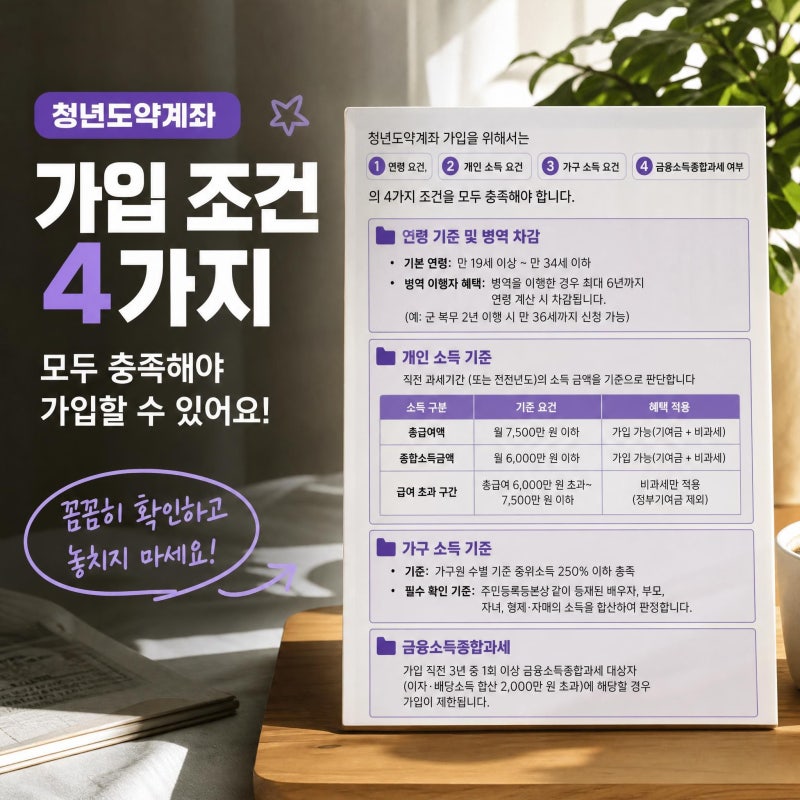
청년도약계좌는 청년층의 자산 형성을 돕기 위해 정부가 지원하는 정책 금융 상품입니다. 특히 , 개인 총급여 구간에 따라 정부기여금이 최대로 붙는 기본 매칭 한도가 정해져 있으며, 이를 초과하여 납입하는 금액에 대해서는 3.0%의 추가 매칭 비율이 적용됩니다. 이 상품은 5년이라는 긴 만기 동안 자금이 묶이는 특성 때문에, 납입 한도 초과분을 효율적으로 운용하는 전략이 중요하게 부각되고 있습니다.
실제 블로그 후기들을 살펴보면, 청년도약계좌에 매달 70만 원 전액을 묶어두는 것이 부담스럽다는 의견이 많습니다. 이에 따라 기본 매칭 한도 초과분을 고금리 수시입출금 파킹통장으로 분산하는 전략이 합리적인 대안으로 제시됩니다. 이는 유동성을 확보하면서 비상금과 추가 수익을 동시에 챙길 수 있는 장점이 있으며, 특히 초과 납입분의 정부기여금 매칭률이 상대적으로 낮아 자금 유동성 확보의 필요성이 커집니다.
따라서 청년도약계좌 가입자들은 자신의 총급여 구간을 확인하여 기본 매칭 한도를 파악하고, 초과 납입분에 대한 운용 전략을 신중하게 고려해야 합니다. 무조건 70만 원을 풀납입하기보다는, 일부 금액을 연 3%대 파킹통장으로 돌려 유동성을 확보하는 것이 장기적인 관점에서 더욱 유리할 수 있습니다. 이러한 전략은 5년 만기 동안 자금이 묶이는 리스크를 줄이고, 효율적인 자산 관리를 가능하게 합니다.