

첫만남이용권은 출생아에게 지급되는 정부 바우처로, 산후조리원 비용 결제에 활용됩니다. 하지만 이 바우처 사용이 연말정산 의료비 세액공제 혜택과 상충될 수 있어 주의가 필요합니다.
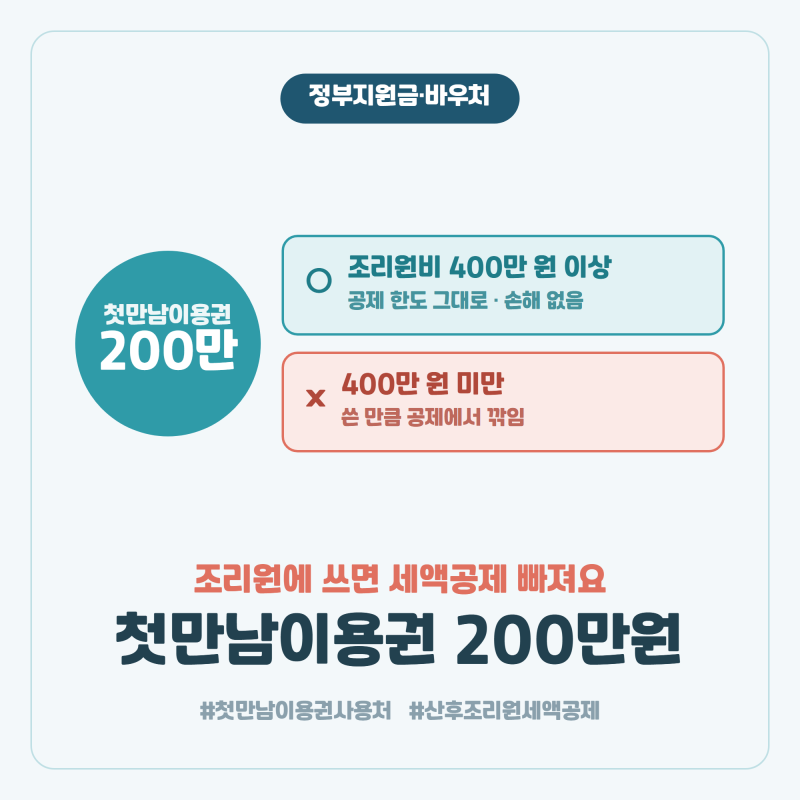
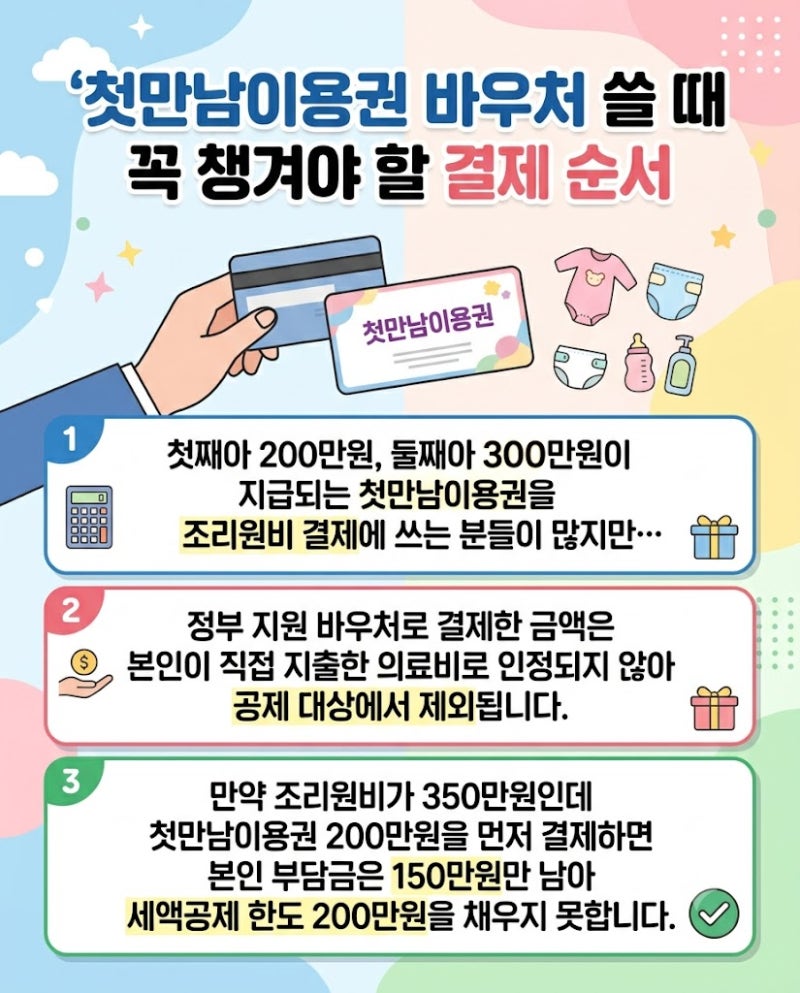
2024년부터 산후조리원 비용은 소득 기준 없이 최대 200만원까지 의료비 세액공제 대상이므로, 현명한 사용 전략이 중요합니다. 실제 사용자들은 첫만남이용권으로 결제한 금액이 본인 부담 의료비로 인정되지 않아 세액공제 대상에서 제외된다고 지적합니다.
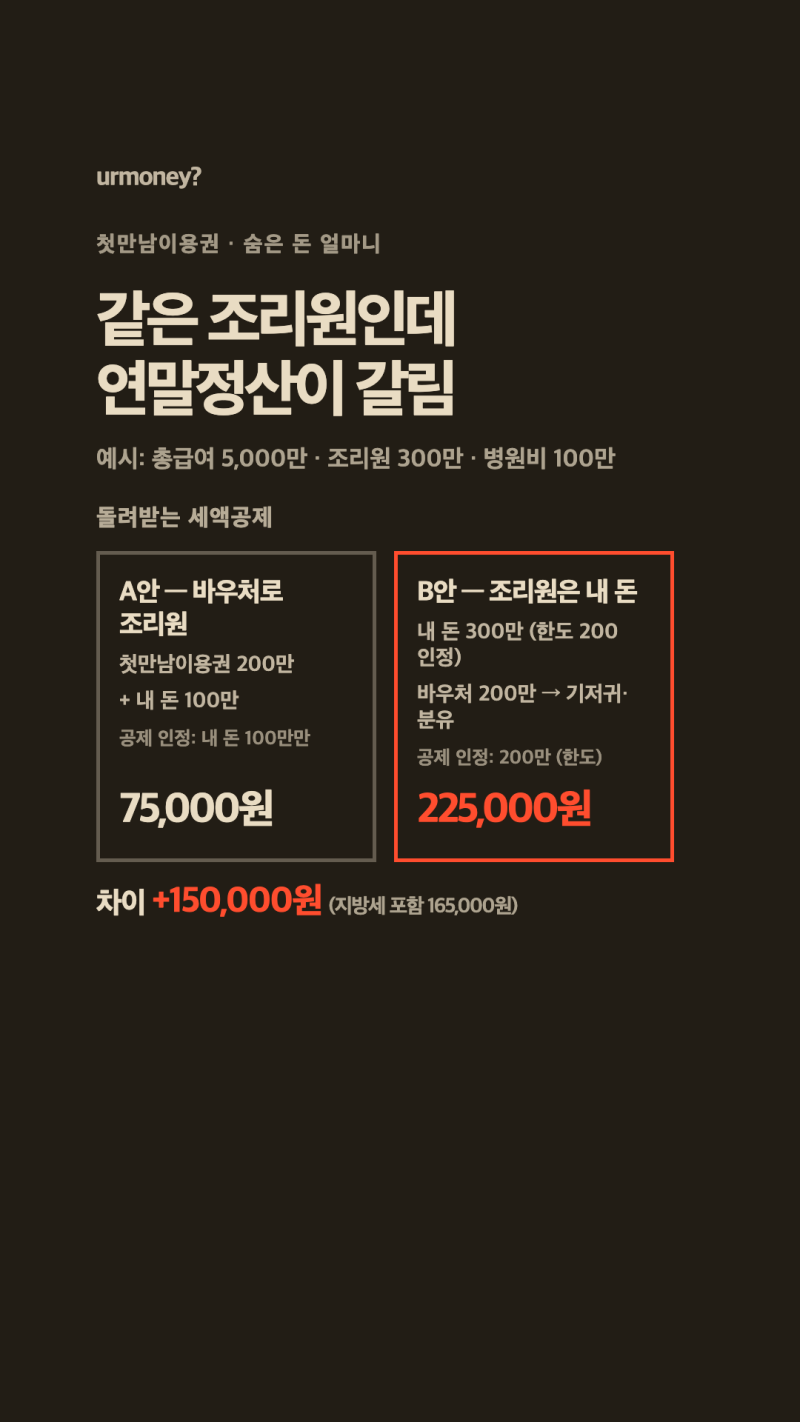
따라서 조리원 비용 전액을 바우처로 결제하면, 최대 200만원의 의료비 세액공제 혜택을 놓칠 수 있습니다. 바우처를 일부만 사용하고 나머지를 본인 부담으로 결제해야 두 혜택을 모두 누릴 수 있습니다.
효과적인 절세를 위해서는 산후조리원 비용 중 의료비 세액공제 한도인 200만원을 우선 본인 부담으로 결제해야 합니다. 남은 비용을 첫만남이용권으로 활용하면 세액공제와 바우처 혜택을 동시에 최대로 받을 수 있습니다.
맞벌이 부부는 총급여 3% 문턱이 낮은 배우자 명의로 의료비를 결제하는 것이 유리합니다.