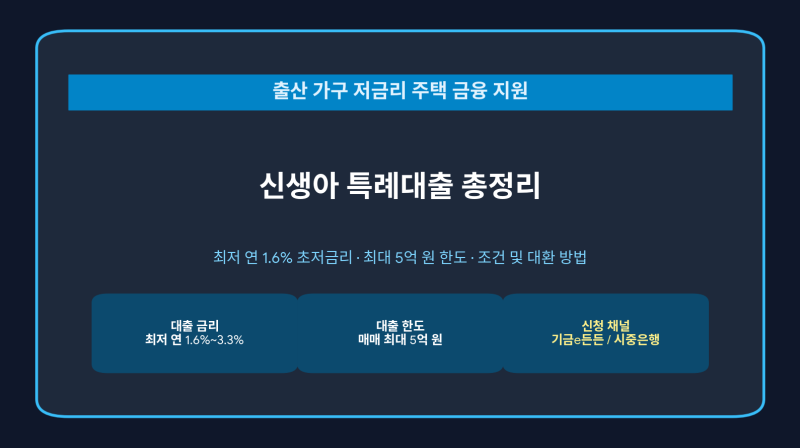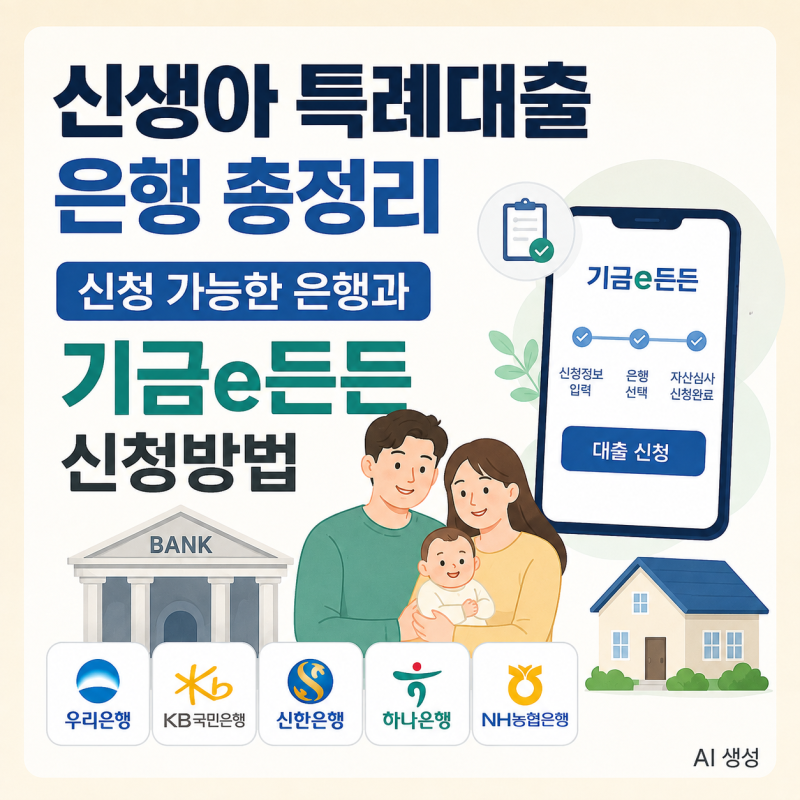

신생아 특례대출은 출산 가구의 주거비 부담을 경감하는 정부 정책 금융 상품입니다. 이 대출은 기금e든든을 통한 사전 자산심사와 은행 영업점 방문을 통한 최종 심사 및 실행이라는 두 단계를 거쳐 진행됩니다.
정확한 신청 방법과 필요 서류 숙지가 원활한 대출 진행에 필수적입니다. 실제 사용자들은 기금e든든 신청 완료가 최종 승인을 의미하지 않으며, 은행의 추가 심사 및 서류 확인이 반드시 필요하다고 강조합니다.
특히 배우자의 공동인증서나 금융인증서를 통한 정보제공 동의가 필수적이므로, 사전에 인증서를 준비하고 갱신하는 것이 중요합니다. 이를 간과할 경우 심사가 지연될 수 있습니다. 대출 실행 일정에 맞춰 잔금일 기준 최소 30일에서 40일 전 접수를 권장합니다.
매매 계약 시 대출 불가 시 계약금 반환 특약을 포함하는 것이 현명한 방법입니다. 대출접수일 기준 출산 후 2년 이내라는 핵심 자격 요건과 소득 및 자산 기준을 반드시 확인하여 불이익을 방지해야 합니다.