
신생아 특례대출은 출산 가구의 주거 안정을 지원하는 정책 대출 상품으로, 최근 많은 관심이 집중되고 있습니다.
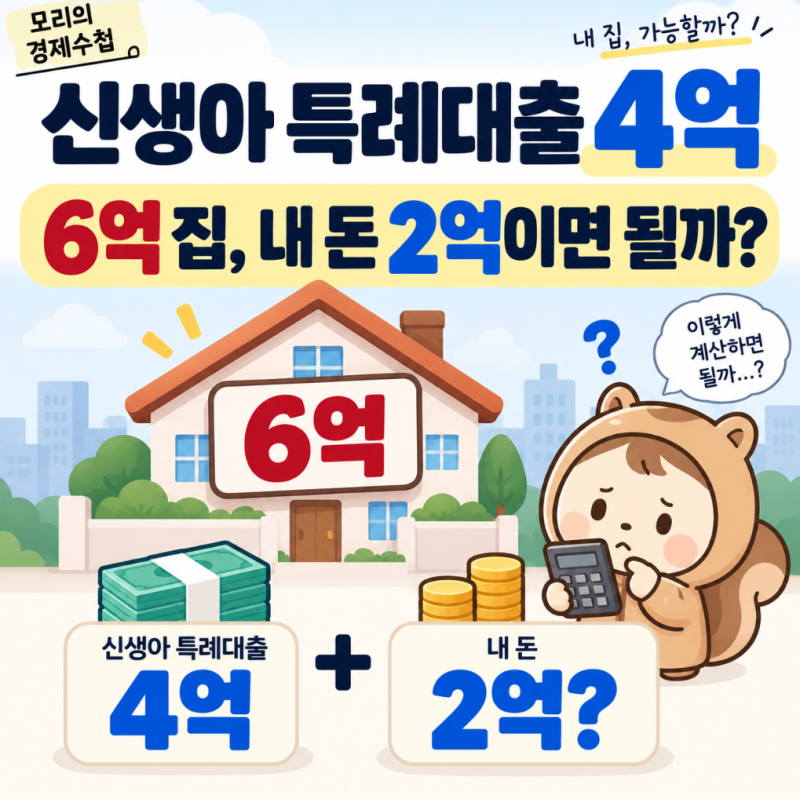
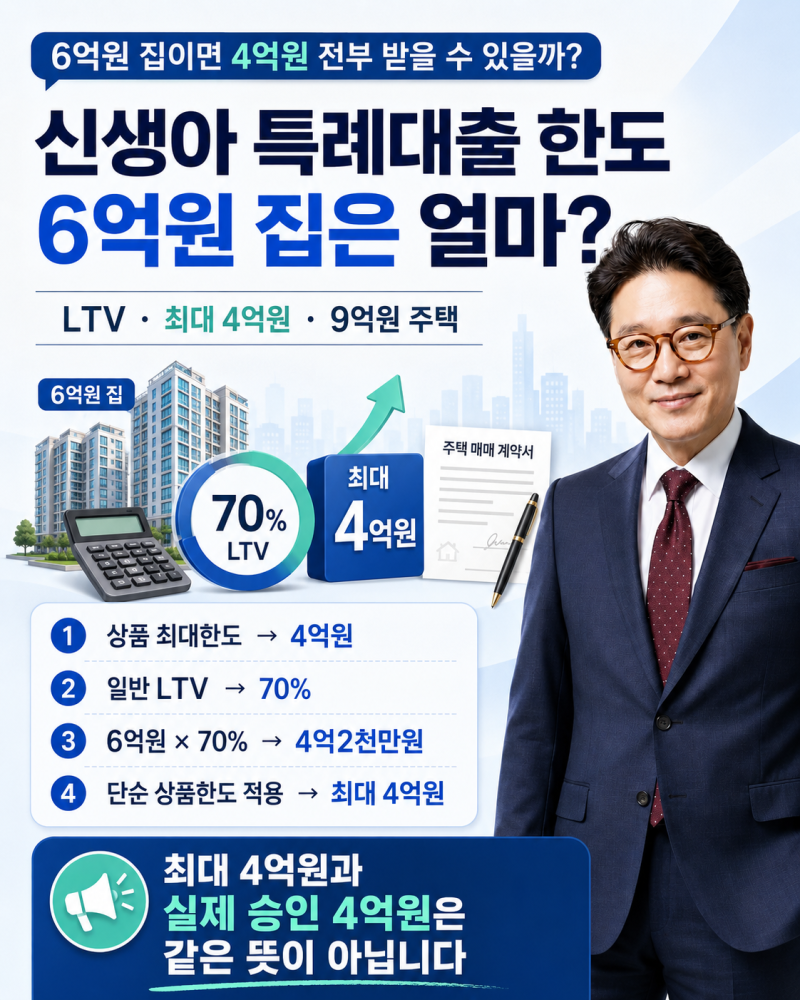
2025년 6월 28일부터 최대 대출 한도가 기존 5억 원에서 4억 원으로 조정되면서, 6억 원대 주택 구매를 고려하는 가구의 자금 계획에 큰 영향을 미치고 있습니다. 이는 정책대출 재원 집중 및 가계부채 관리 강화 방안의 일환으로 시행되었습니다.
실제 블로그 후기들을 살펴보면, 신생아 특례대출의 최대 한도 4억 원이 모든 신청자에게 동일하게 적용되는 것은 아닙니다. 주택담보대출비율(LTV), 총부채상환비율(DTI), 담보주택 평가액 등 다양한 조건에 따라 실제 대출 가능 금액이 달라질 수 있습니다.
따라서 6억 원대 주택을 구매할 경우, 최소 2억 원 이상의 자기자금이 필요하며, 심사 결과에 따라 이보다 더 많은 현금이 요구될 수 있습니다.
대출 신청 시에는 단순히 최대 한도만 고려하기보다, 개인의 소득과 기존 부채, 주택 시세 변동 가능성 등을 종합적으로 검토해야 합니다.
특히 소유권 이전일로부터 3개월 이내 신규 신청과 그 이후 대환 신청에 따라 한도 적용 방식이 달라질 수 있으므로, 시점 선택이 매우 중요합니다. 취득세, 중개보수 등 부대비용까지 고려한 철저한 자금 계획 수립이 필요합니다.